猜你想问
英伟达最新财报有哪些亮眼数据?
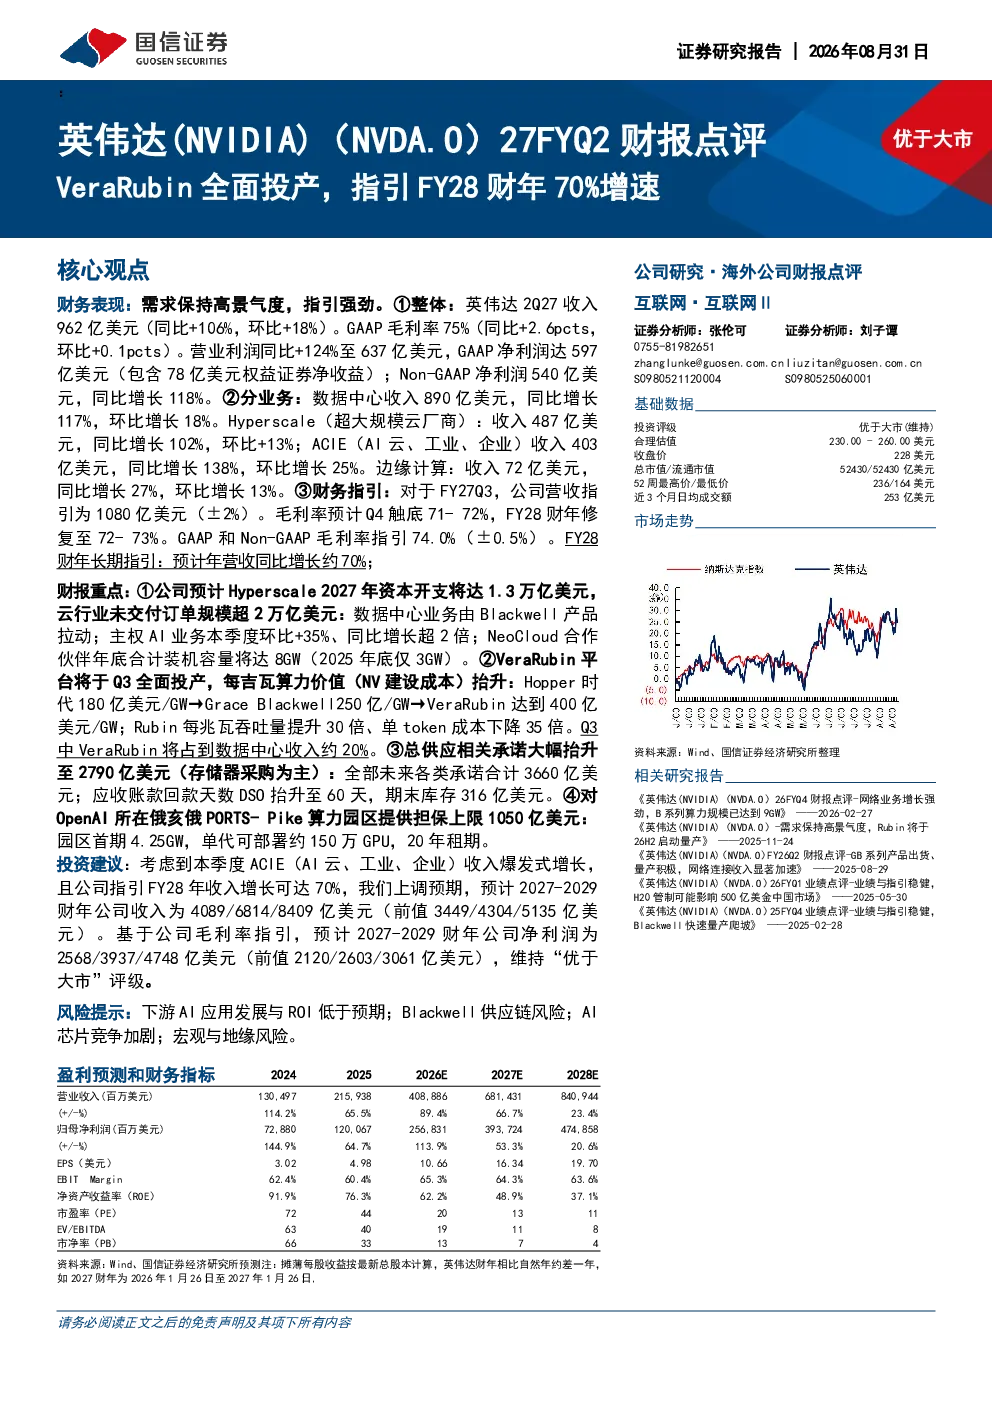
英伟达2Q27财报显示收入962亿美元,同比增长106%,环比增长18%。GAAP毛利率达到75%,营业利润同比大幅增长124%至637亿美元,GAAP净利润达597亿美元,Non-GAAP净利润同比增长118%。数据中心业务收入890亿美元,同比增长117%,环比增长18%,其中Hyperscale收入487亿美元,同比增长102%,ACIE收入403亿美元,同比增长138%
AI芯片赛道未来发展趋势如何?
英伟达在AI芯片赛道持续发力,Hyperscale业务由Blackwell产品拉动,预计2026年五大超大规模厂商资本开支接近8000亿美元,2027年将达1.3万亿美元,云行业未交付订单规模超2万亿美元。ACIE业务中主权AI业务环比增长35%,同比增长超2倍,NeoCloud合作伙伴年底合计装机容量将达8GW。边缘计算主要由Blackwell需求拉动,部分被消费PC需求疲软抵消
VeraRubin平台对数据中心业务有何影响?
VeraRubin平台Q3全面投产,每兆瓦吞吐量提升30倍,单token成本下降35倍,Q3中占数据中心收入约20%。该平台显著提升了数据中心业务的竞争力,推动数据中心收入同比增长117%,环比增长18%。未来,随着VeraCPU和Groq3LPX推理加速器的量产,将进一步巩固英伟达在AI芯片领域的领先地位
当前AI芯片市场现状如何?
当前AI芯片市场竞争激烈,英伟达凭借其技术领先优势占据主导地位。数据中心业务收入890亿美元,同比增长117%,环比增长18%。Hyperscale业务增长强劲,ACIE业务增速更快,主权AI业务环比增长35%,同比增长超2倍。边缘计算业务主要由Blackwell需求拉动,市场对AI芯片的需求持续旺盛
英伟达财报存在哪些风险?
英伟达财报提示的风险包括下游AI应用发展与ROI低于预期,Blackwell供应链风险,AI芯片竞争加剧,以及宏观与地缘风险。此外,期末库存316亿美元,总供应相关承诺大幅抬升至2790亿美元,应收账款回款天数DSO抬升至60天,也存在一定的财务风险