猜你想问
中煤能源2026年业绩改善的原因是什么?
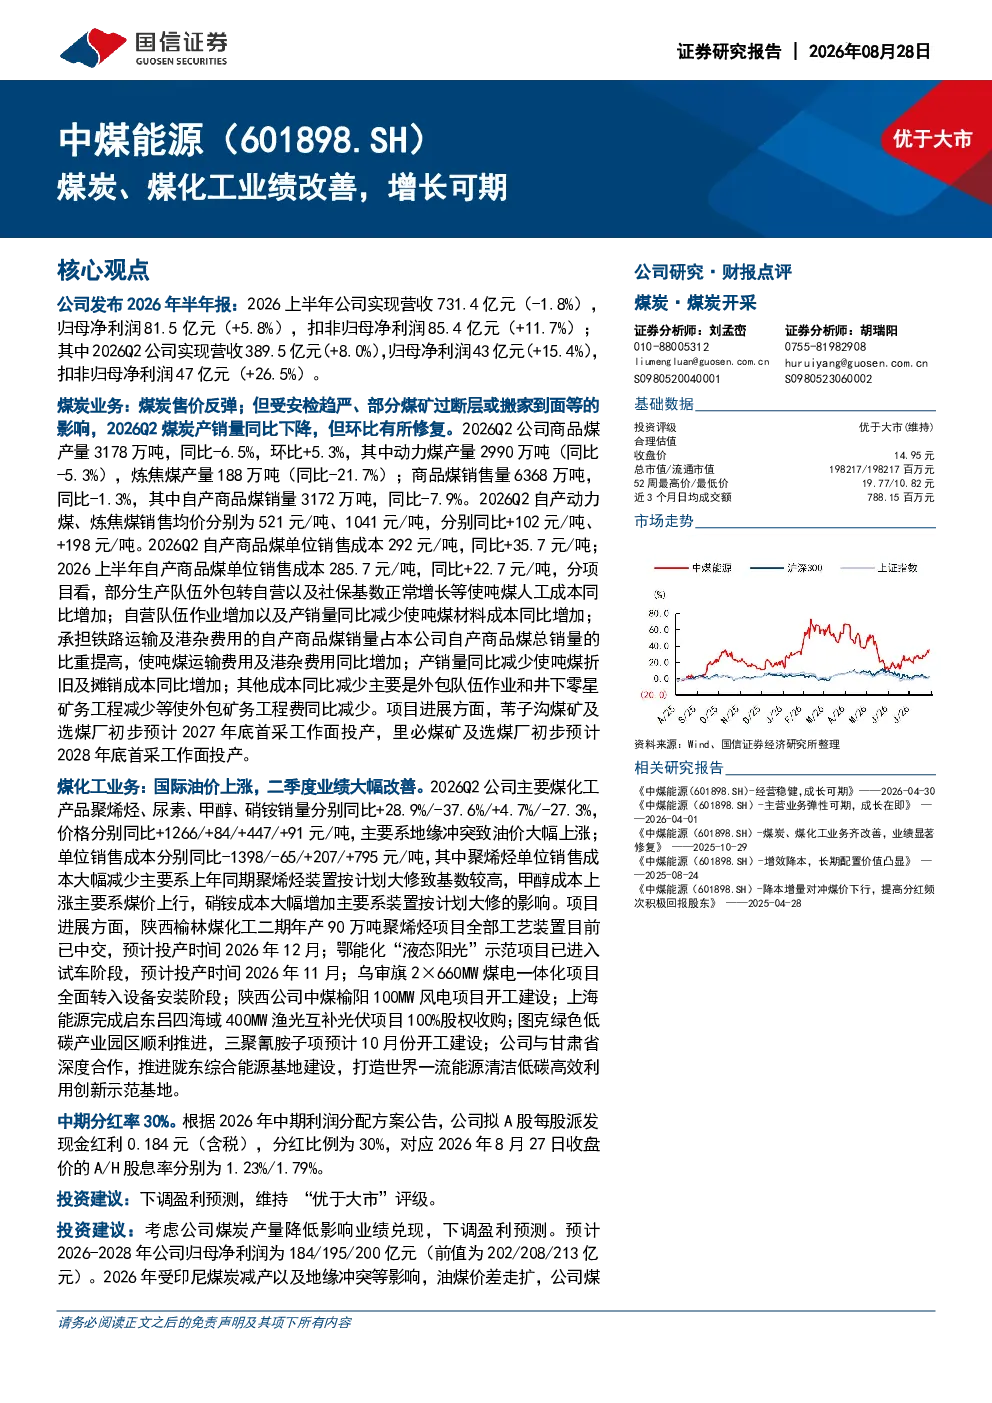
中煤能源2026年上半年业绩改善主要得益于煤炭业务受安检和产量影响减弱,同时煤价出现反弹。此外,煤化工业务受益于国际油价上涨,盈利大幅改善。公司在建项目逐步投产,未来产量增长可期,进一步支撑业绩提升。具体数据显示,2026上半年公司营收731.4亿元,归母净利润81.5亿元,扣非归母净利润85.4亿元,Q2营收389.5亿元,归母净利润43亿元,扣非归母净利润47亿元,均呈现增长态势。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势呈现结构性变化。一方面,国内煤炭供需关系持续改善,安检和产量管控措施逐步常态化,推动煤价稳定。另一方面,煤化工板块受益于国际油价波动和下游产品需求增长,盈利能力提升。随着苇子沟煤矿、里必煤矿等新建项目的逐步投产,煤炭产量有望进一步释放。同时,煤化工二期、鄂能化“液态阳光”示范项目等将推动行业向高端化、绿色化转型,未来增长潜力可期。
本报告重点分析了哪些方面?
本报告重点分析了中煤能源煤炭和煤化工业务的业绩改善驱动因素。报告详细解析了煤炭业务受安检和产量影响的变化,以及煤价反弹带来的积极影响。同时,深入分析了煤化工业务受益于国际油价上涨,聚烯烃、尿素等主要产品价格大幅上涨,推动盈利能力显著提升的情况。此外,报告还梳理了公司在建项目的进展,包括苇子沟煤矿、陕西榆林煤化工二期等项目的投产时间表,以及乌审旗煤电一体化、中煤榆阳风电等新能源项目的布局情况。
当前煤炭市场现状如何判断?
当前煤炭市场现状呈现供需关系改善和价格逐步稳定的态势。一方面,国内安检和产量管控措施持续加强,有效抑制了煤炭供应过剩问题。另一方面,下游用煤需求保持稳定,支撑煤价回升。中煤能源2026Q2自产动力煤、炼焦煤销售均价同比分别上涨102元/吨、198元/吨,反映出市场回暖迹象。同时,煤化工板块受国际油价上涨带动,主要产品价格大幅上涨,进一步印证了行业结构性机会。
本报告提示了哪些风险?
本报告提示了中煤能源面临的主要风险,包括大宗商品价格波动风险,特别是煤炭和化工产品价格可能出现的不确定性。安全生产事故风险是煤炭行业永恒的挑战,需要持续关注。产能释放不及预期风险,部分在建项目可能存在延期风险,影响未来产量增长。此外,分红率不及预期风险也需要关注,投资者需结合公司实际经营情况综合判断。