猜你想问
这份研报主要讲了什么内容?
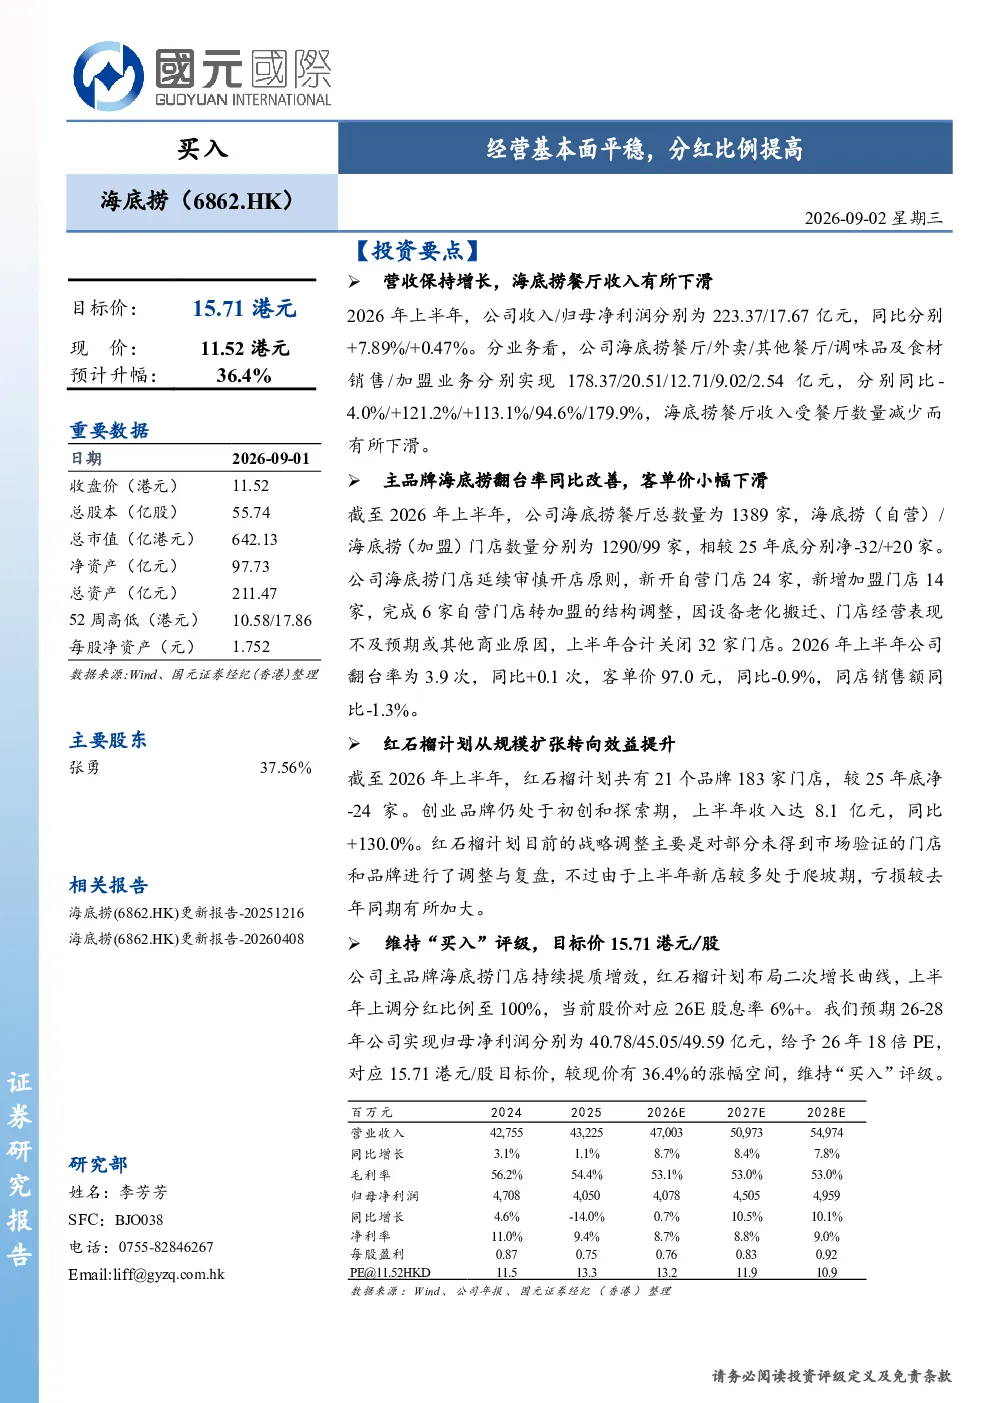
这份研报分析了海底捞2026年上半年的经营情况。整体营收保持增长,收入/归母净利润分别为223.37/17.67亿元,同比+7.89%/+0.47%。分业务看,餐厅收入同比-4.0%,主要受餐厅数量减少影响;外卖/其他餐厅/调味品及食材销售/加盟业务分别实现+121.2%/+113.1%/+94.6%/+179.9%的增长。主品牌门店翻台率同比改善+0.1次至3.9次,客单价同比-0.9%至97.0元,同店销售额同比-1.3%。门店总数1389家,净减少32家。红石榴计划收入达8.1亿元,同比+130.0%,但亏损加大。公司上调分红比例至100%,目标价15.71港元/股,预计26-28年归母净利润分别为40.78/45.05/49.59亿元,给予18倍PE,对应36.4%涨幅空间,维持“买入”评级。
餐饮行业未来发展趋势如何?
餐饮行业未来发展趋势呈现多元化发展特点。一方面,连锁餐饮品牌通过数字化转型提升运营效率,外卖业务持续增长;另一方面,消费者需求更加个性化,高端化和特色化餐饮受到青睐。同时,加盟模式在快速扩张的同时也面临管理挑战。海底捞等龙头企业通过拓展外卖、调味品等业务实现多元化增长,但需关注市场竞争加剧和成本上涨压力。
研报重点分析了哪些方面?
研报重点分析了海底捞的收入结构变化、门店运营效率及多元化业务发展。报告指出,虽然餐厅收入受数量减少影响有所下滑,但外卖、调味品及加盟业务增长显著,成为新的增长点。同时,报告关注了门店翻台率、客单价等关键指标,并分析了红石榴计划的发展情况。此外,报告还评估了公司的分红政策及未来盈利预期。
当前海底捞的市场表现如何?
当前海底捞的市场表现呈现结构性分化。整体营收保持增长,但餐厅业务受数量减少影响有所下滑。外卖、调味品及加盟业务增长强劲,成为主要增长动力。门店运营效率有所改善,但客单价略有下降。红石榴计划收入增长迅速,但亏损问题需关注。市场竞争激烈,海底捞需持续提升品牌吸引力和管理效率。
研报提到了哪些风险因素?
研报提示了市场竞争、食品安全、品牌老化、食材成本上涨等风险因素。市场竞争方面,餐饮行业竞争激烈,新品牌不断涌现,对海底捞的市场份额构成挑战。食品安全是餐饮企业的生命线,需严格把控。品牌老化问题也可能影响消费者吸引力。食材成本上涨将压缩利润空间。此外,红石榴计划的高亏损率也值得关注。