猜你想问
粤海投资2026年中报核心数据有哪些?
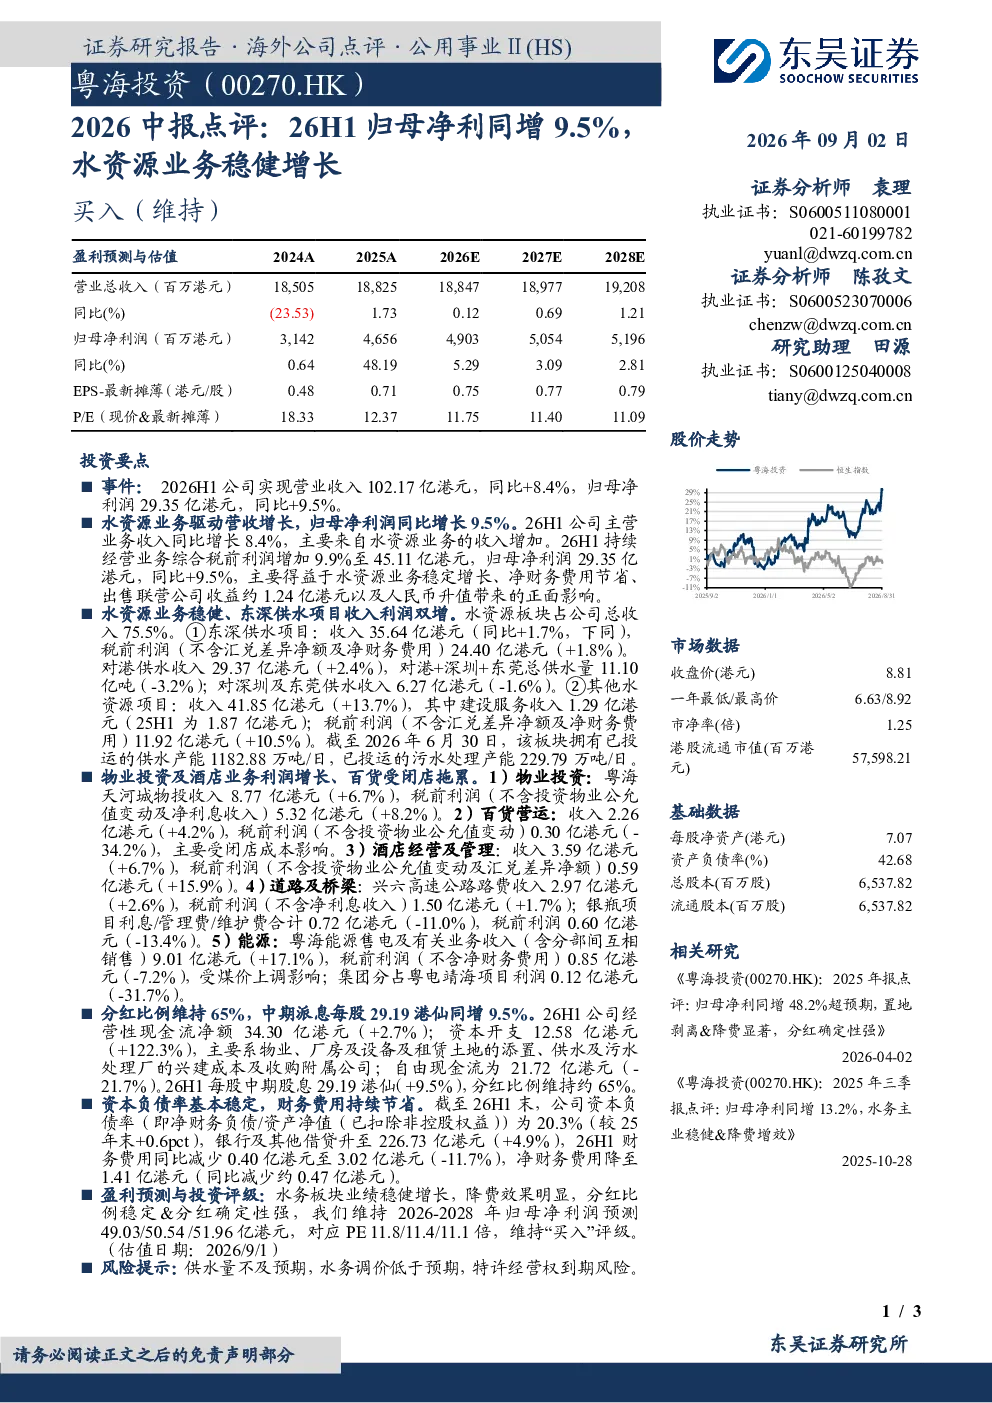
粤海投资2026年上半年实现营业收入102.17亿港元,同比增长8.4%,归母净利润29.35亿港元,同比增长9.5%。主要增长动力来自水资源业务,该板块收入占比75.5%。东深供水项目收入35.64亿港元(+1.7%),税前利润24.40亿港元(+1.8%);对港供水收入29.37亿港元(+2.4%),对港+深圳+东莞总供水量11.10亿吨(-3.2%);其他水资源项目收入41.85亿港元(+13.7%),税前利润11.92亿港元(+10.5%)。物业投资收入8.77亿港元(+6.7%),税前利润5.32亿港元(+8.2%)。受闭店影响,百货营运收入2.26亿港元(+4.2%),税前利润0.30亿港元(-34.2%)。酒店经营收入3.59亿港元(+6.7%),税前利润0.59亿港元(+15.9%)。道路及桥梁业务中,兴六高速公路路费收入2.97亿港元(+2.6%),税前利润1.50亿港元(+1.7%);银瓶项目税前利润0.60亿港元(-13.4%)。能源板块中,粤海能源售电业务收入9.01亿港元(+17.1%),税前利润0.85亿港元(-7.2%)。
水资源业务板块的发展趋势如何?
水资源业务是粤海投资的主要增长动力,2026年上半年收入占比75.5%。东深供水项目收入稳定增长,对港供水业务保持较高增速,其他水资源项目增长显著。东深供水项目收入35.64亿港元(+1.7%),税前利润24.40亿港元(+1.8%);对港供水收入29.37亿港元(+2.4%),对港+深圳+东莞总供水量11.10亿吨(-3.2%);其他水资源项目收入41.85亿港元(+13.7%),税前利润11.92亿港元(+10.5%)。该板块的稳健增长表明公司在水资源领域的竞争优势和业务拓展能力持续提升,未来有望受益于水资源需求的稳定增长和行业政策支持。
报告重点分析了哪些业务板块?
报告重点分析了水资源业务、物业投资、百货营运、酒店经营、道路及桥梁和能源业务。水资源业务是主要增长引擎,收入占比75.5%,其中东深供水、对港供水和其他水资源项目均实现增长。物业投资收入8.77亿港元(+6.7%),税前利润5.32亿港元(+8.2%)。百货营运受闭店影响收入2.26亿港元(+4.2%),税前利润大幅下降(-34.2%)。酒店经营收入3.59亿港元(+6.7%),税前利润0.59亿港元(+15.9%)。道路及桥梁业务中,兴六高速公路路费收入2.97亿港元(+2.6%),税前利润1.50亿港元(+1.7%);银瓶项目税前利润0.60亿港元(-13.4%)。能源板块中,粤海能源售电业务收入9.01亿港元(+17.1%),税前利润0.85亿港元(-7.2%)。
当前水资源行业市场现状如何?
当前水资源行业市场呈现稳健发展态势,需求稳定增长,政策支持力度加大。粤海投资作为行业龙头,水资源业务占比高且增长稳健,东深供水、对港供水等项目持续贡献收入利润。行业竞争格局稳定,头部企业优势明显。然而,部分地区供水量面临波动,如对港供水业务总供水量略有下降(-3.2%),需关注供需平衡风险。同时,水务调价和特许经营权到期等政策风险需持续关注。总体而言,水资源行业市场前景良好,但需警惕潜在风险因素。
研报提示了哪些主要风险?
研报提示的主要风险包括:供水量不及预期,部分供水项目如对港供水业务总供水量下降(-3.2%),可能影响收入和利润表现;水务调价低于预期,水价调整幅度不及预期将影响公司盈利能力;特许经营权到期风险,部分项目特许经营权到期可能面临市场竞争和业务转型压力。此外,资本开支大幅增加(+122.3%)导致自由现金流大幅下降(-21.7%),财务杠杆有所上升(资本负债率20.3%),需关注资金链风险。这些风险需引起投资者关注,并谨慎评估投资决策。