猜你想问
瑞达期货2026年中报核心数据有哪些?
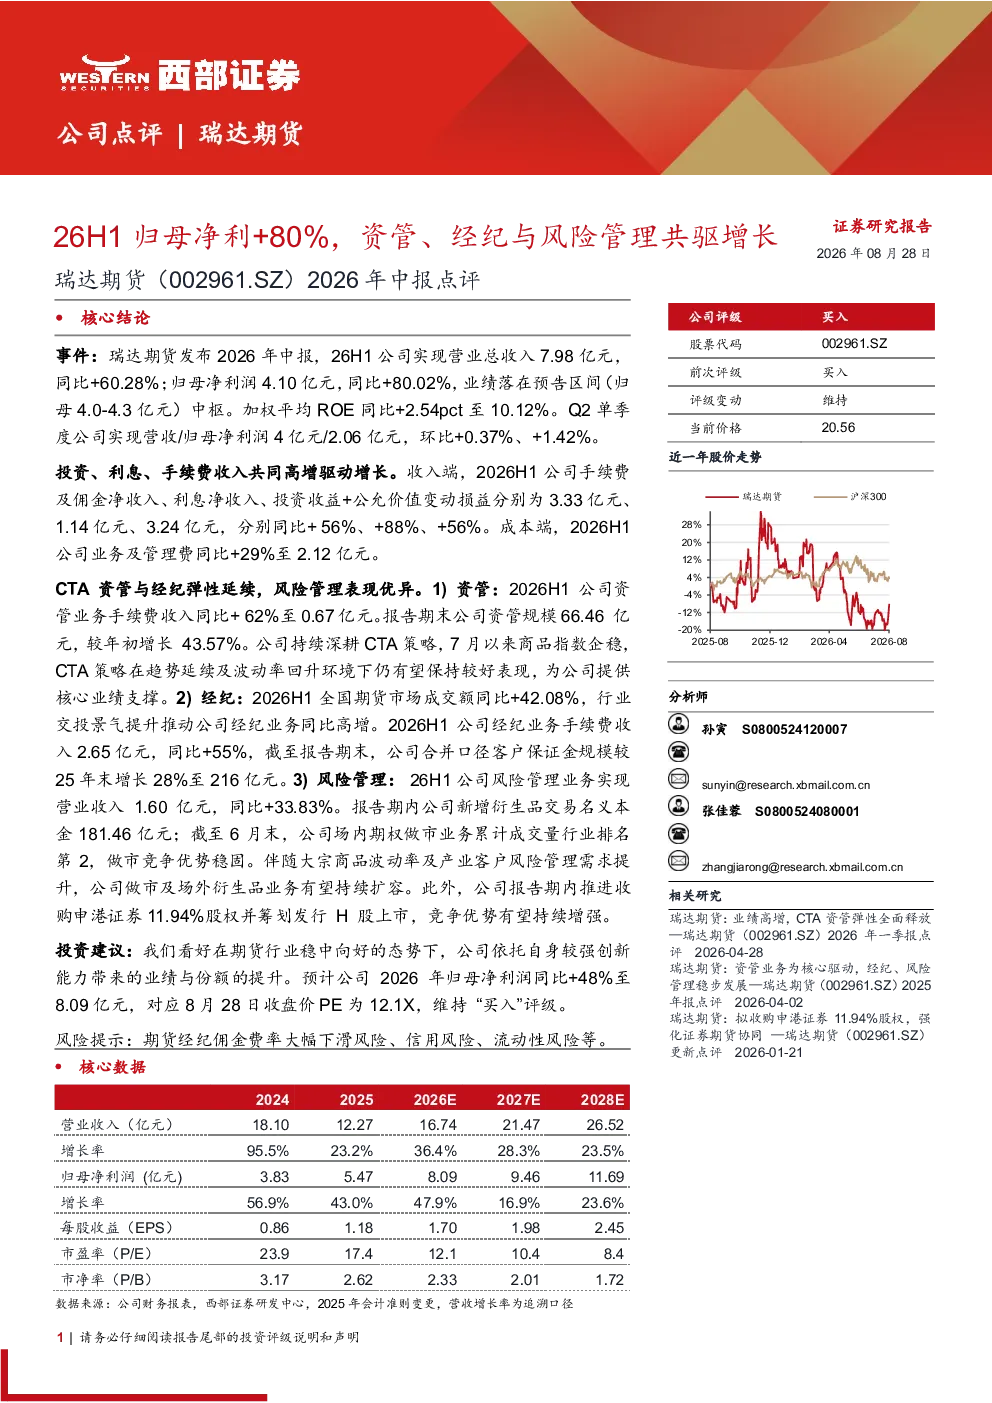
瑞达期货2026年中报显示,公司业绩显著增长。26H1营业总收入7.98亿元,同比+60.28%;归母净利润4.10亿元,同比+80.02%,符合预告区间。加权平均ROE同比+2.54pct至10.12%。Q2单季度营收/归母净利润分别为4亿元/2.06亿元,环比+0.37%/+1.42%。收入主要来自手续费及佣金净收入、利息净收入、投资收益+公允价值变动损益,分别同比+56%、+88%、+56%。成本端,业务及管理费同比+29%至2.12亿元。
瑞达期货各业务板块表现如何?
瑞达期货各业务板块表现优异。资管业务手续费收入同比+62%至0.67亿元,资管规模66.46亿元,较年初增长43.57%。CTA策略表现优异,预计将继续支撑业绩。经纪业务手续费收入同比+55%至2.65亿元,全国期货市场成交额同比+42.08%,客户保证金规模增长28%至216亿元。风险管理业务营业收入同比+33.83%,新增衍生品交易名义本金181.46亿元,场内期权做市业务累计成交量行业第2,做市竞争优势稳固。
期货行业发展趋势如何?
期货行业发展趋势向好。大宗商品波动率及产业客户风险管理需求提升,为期货公司带来更多业务机会。做市及场外衍生品业务有望持续扩容。同时,期货公司通过收购、上市等方式整合资源,提升竞争优势。行业竞争加剧,但头部公司凭借专业能力和资源优势,有望保持领先地位。
瑞达期货的市场现状如何?
瑞达期货市场现状稳健。公司推进收购申港证券11.94%股权并筹划发行H股上市,竞争优势有望增强。公司业务板块多元化,资管、经纪、风险管理协同发展,收入结构均衡。在期货市场成交额增长、客户保证金规模提升的背景下,公司业绩持续向好。
瑞达期货面临哪些风险?
瑞达期货面临多重风险。期货经纪佣金费率大幅下滑可能导致手续费收入下降。信用风险和流动性风险可能影响公司稳健经营。此外,市场竞争加剧、政策变化等因素也可能对公司业绩产生影响。公司需密切关注市场动态,加强风险管理,以应对潜在挑战。