猜你想问
2026半年报显示公司收入和利润增长情况如何?
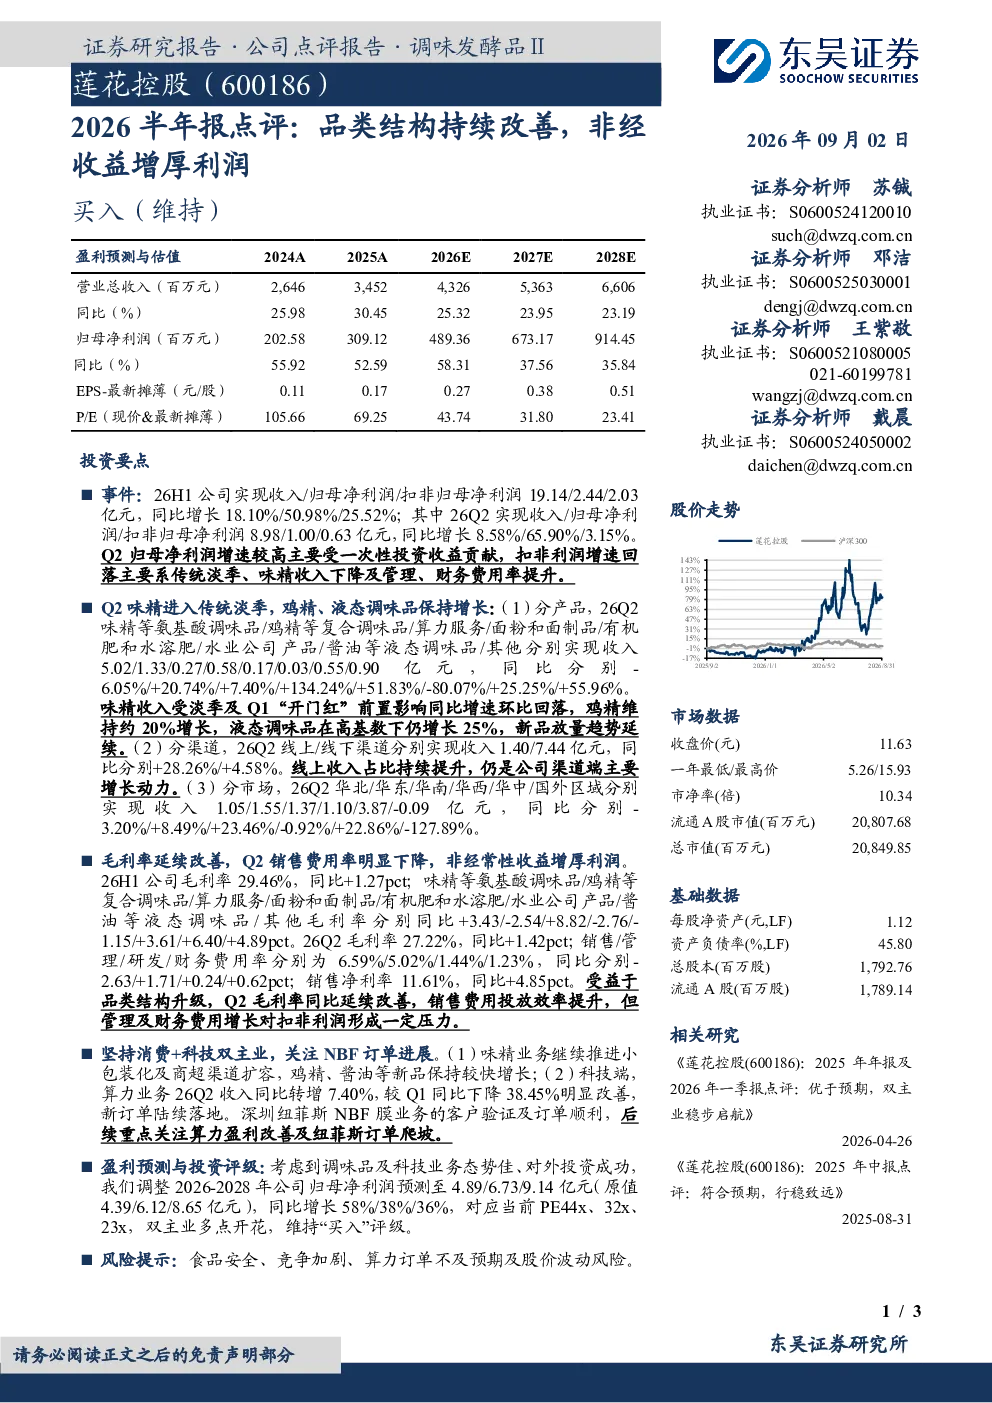
2026年半年报显示,公司实现收入19.14亿元,同比增长18.10%;归母净利润2.44亿元,同比增长50.98%;扣非归母净利润2.03亿元,同比增长25.52%。其中,Q2收入8.98亿元,同比增长8.58%;归母净利润1.00亿元,同比增长65.90%;扣非归母净利润0.63亿元,同比增长3.15%。Q2净利润增速较高主要受一次性投资收益贡献,扣非利润增速回落主要系传统淡季、味精收入下降及管理、财务费用率提升。
食品饮料行业发展趋势如何?
食品饮料行业正经历品类结构持续改善,传统味精业务面临淡季和收入下降压力,而鸡精、液态调味品等新兴品类保持较快增长。线上渠道收入同比增长28.26%,线下渠道同比增长4.58%,区域市场表现分化,华北区域收入同比下降3.20%,而华东、华南、华中区域收入分别同比增长8.49%、23.46%、22.86%,国外区域收入同比下降127.89%。行业整体毛利率延续改善,销售费用率明显下降,非经常性收益增厚利润。
报告重点分析了哪些方面?
报告重点分析了公司品类结构持续改善的成效,非经常性收益对利润的增厚作用,以及消费+科技双主业的进展。传统味精业务推进小包装化及商超渠道扩容,鸡精、酱油等新品保持较快增长。科技端,算力业务收入同比转增7.40%,新订单陆续落地,深圳纽菲斯NBF膜业务的客户验证及订单顺利。报告还关注了Q2毛利率同比延续改善,销售费用投放效率提升,但管理及财务费用增长对扣非利润形成一定压力。
当前市场对该公司有何判断?
当前市场判断公司正处于品类结构优化和科技业务拓展的关键阶段。食品饮料行业竞争激烈,公司通过产品升级和渠道拓展应对传统业务压力,新兴品类增长强劲。公司坚持消费+科技双主业,算力业务收入增长及新订单落地显示科技端进展顺利。但需关注Q2扣非利润增速回落的原因,包括传统淡季、管理及财务费用增长等因素。市场对公司在食品饮料赛道的持续改善和科技业务的盈利能力保持关注。
研报提示了哪些风险?
研报提示了食品安全、竞争加剧、算力订单不及预期及股价波动风险。食品安全是食品饮料行业的永恒主题,需持续关注产品质量和合规性。行业竞争加剧可能导致价格战和利润率下降,公司需保持产品创新和渠道优势。算力业务虽订单进展顺利,但仍需关注后续盈利改善及订单爬坡的稳定性。此外,市场情绪和宏观经济变化可能影响股价波动,需谨慎评估投资风险。