猜你想问
这份研报的核心内容是什么?
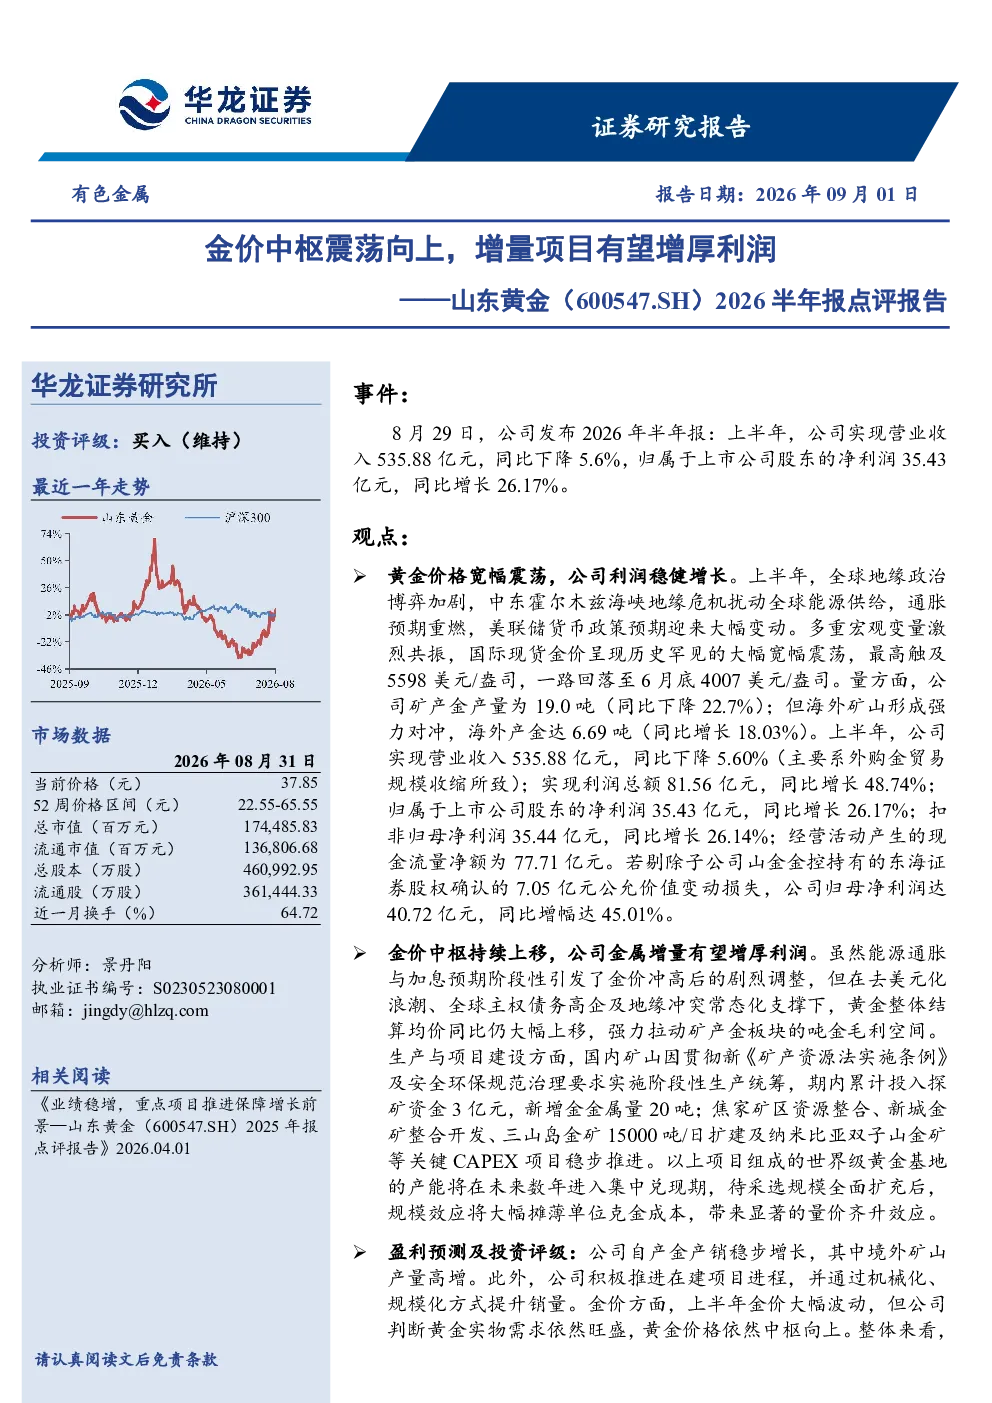
华龙证券研究所发布山东黄金2026半年报点评报告,维持“买入”评级。报告指出,尽管国际金价大幅宽幅震荡,公司通过海外矿山产量增长形成对冲,实现利润稳健增长。报告强调金价中枢持续上移,公司积极推进多个扩建项目,未来产能集中兑现将增厚利润。预计2026-2028年归母净利润分别为89.19/119.01/133.09亿元,对应PE分别为19.6/14.7/13.1倍。
有色金属行业未来发展趋势如何?
报告分析,黄金整体结算均价同比大幅上移,推动矿产金吨金毛利空间。公司积极推进焦家矿区、新城金矿、三山岛金矿扩建及纳米比亚双子山金矿等关键项目,未来数年产能集中兑现将实现量价齐升。行业整体受益于金价中枢上移和规模效应摊薄成本。
报告重点分析了哪些方向?
报告重点分析了金价中枢震荡对公司利润的影响,以及增量项目对公司未来盈利能力的提升。报告指出,公司海外矿山产量增长有效对冲了金价波动风险,同时多个扩建项目的推进将带来产能集中释放,规模效应有助于摊薄成本,实现量价齐升。
当前市场对黄金行业的现状判断是什么?
当前市场判断金价中枢持续上移,为黄金行业带来盈利空间。国际现货金价大幅宽幅震荡,但整体结算均价同比大幅上移,推动矿产金吨金毛利空间。同时,黄金行业面临地缘冲突、项目进度不确定性等风险。
研报提到了哪些风险提示?
研报提示地缘冲突升级可能影响金价波动,在建项目进度不确定性可能影响产能释放,矿产金增长不及预期可能影响公司盈利,海外矿产所在国政治经济局势不稳定可能带来运营风险,数据引用存在一定风险。分析师:景丹阳。
你可能感兴趣
主要金属价格上涨业绩高增,增量项目有望逐步落地——紫金矿业(601899.SH)2026半年报点评报告
华龙证券2026-08-25
2023年报及2024年一季报点评报告:业绩实现高增长,增量项目有望增厚业绩贡献
休闲服务华龙证券2024-04-29
2026半年报点评:品类结构持续改善,非经收益增厚利润
食品饮料东吴证券2026-09-02
降本增效逻辑兑现,叠加金价中枢上行增厚公司利润
有色金属国盛证券2024-04-01
灵鸽科技2026半年报点评:26H1盈利短期承压,26H2项目集中交付放量有望持续高增
机械设备东吴证券2026-08-25
年报点评报告:充分受益金价高位,稳步兑现低成本+量增利润增厚逻辑
有色金属国盛证券2025-03-19
半年报点评:金价中枢高位叠加降本增效推进,实现利润显著增长
有色金属国盛证券2024-09-01
金价上涨增厚公司利润,储量、产量有望持续提升
有色金属国信证券2024-03-29
行业景气向上带动业绩增长,C2项目投产有望增厚业绩
基础化工山西证券2021-04-14