猜你想问
济川药业中期业绩交流会的核心内容有哪些?
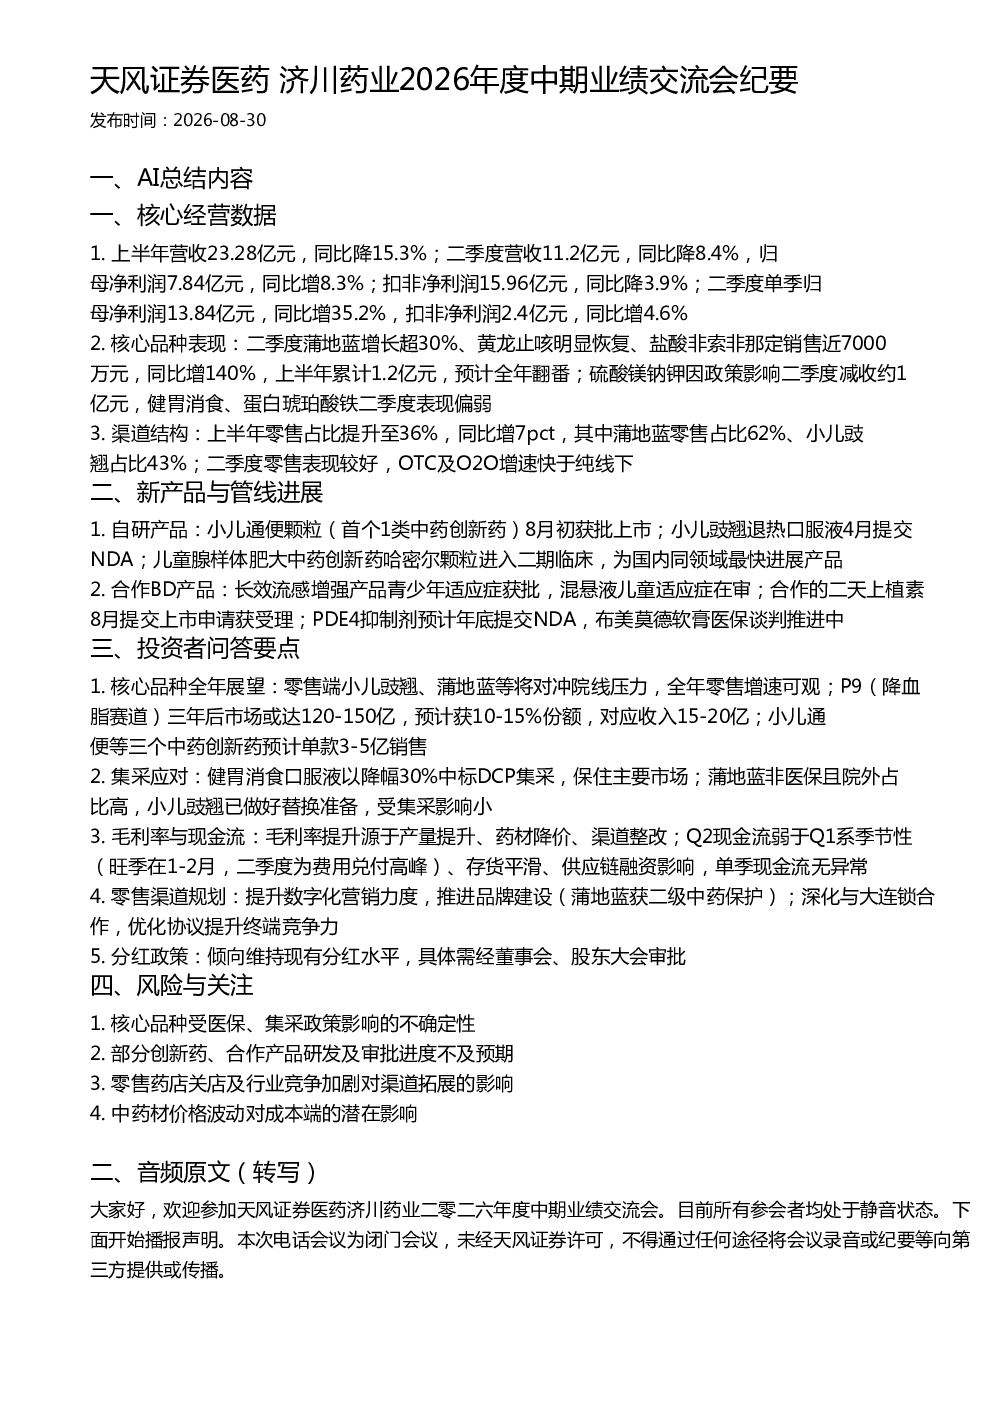
济川药业2026年度中期业绩交流会披露了公司上半年营收23.28亿元,同比降15.3%,但归母净利润7.84亿元,同比增8.3%的业绩表现。核心品种蒲地蓝二季度增长超30%,盐酸非索非那定同比增140%,小儿通便颗粒获批上市等亮点。会议还讨论了渠道结构优化,上半年零售占比提升至36%,二季度零售表现较好。此外,小儿豉翘退热口服液提交NDA,儿童腺样体肥大中药创新药进入二期临床等新产品进展。
医药行业降血脂赛道的发展趋势如何?
降血脂赛道市场潜力巨大,预计三年后市场规模或达120-150亿元。济川药业旗下P9产品定位该赛道,预计可获得10-15%的市场份额,对应收入15-20亿元。公司通过持续研发创新药,如小儿通便颗粒等中药创新药,以及布局PDE4抑制剂等创新产品,积极应对行业竞争,把握市场增长机遇。
报告重点分析了哪些方面?
报告重点分析了济川药业核心品种的表现及全年展望,如小儿豉翘、蒲地蓝等零售品种对冲院线压力,预计全年零售增速可观。同时关注了新产品管线进展,包括小儿通便颗粒获批上市、小儿豉翘退热口服液提交NDA等。此外,报告还探讨了集采应对策略,如健胃消食中标DCP集采,蒲地蓝受影响小等。
当前医药市场现状如何?
当前医药市场呈现多维度变化,零售渠道占比提升至36%,OTC及O2O增速快于纯线下,蒲地蓝零售占比62%。公司通过提升数字化营销、深化与大连锁合作等策略优化渠道。同时,创新药研发加速,如儿童腺样体肥大中药创新药进入二期临床,展现行业创新活力。但需关注医保、集采政策对核心品种的影响。
研报提示了哪些风险?
研报提示的主要风险包括:核心品种受医保、集采政策影响的不确定性,如健胃消食中标集采;部分创新药、合作产品研发及审批进度不及预期,如小儿豉翘NDA提交情况;零售药店关店及行业竞争加剧对渠道拓展的影响;中药材价格波动对成本端的潜在影响。需密切关注政策变化及研发进展对公司的综合影响。