猜你想问
银诺医药2026年半年度业绩交流会纪要核心内容有哪些?
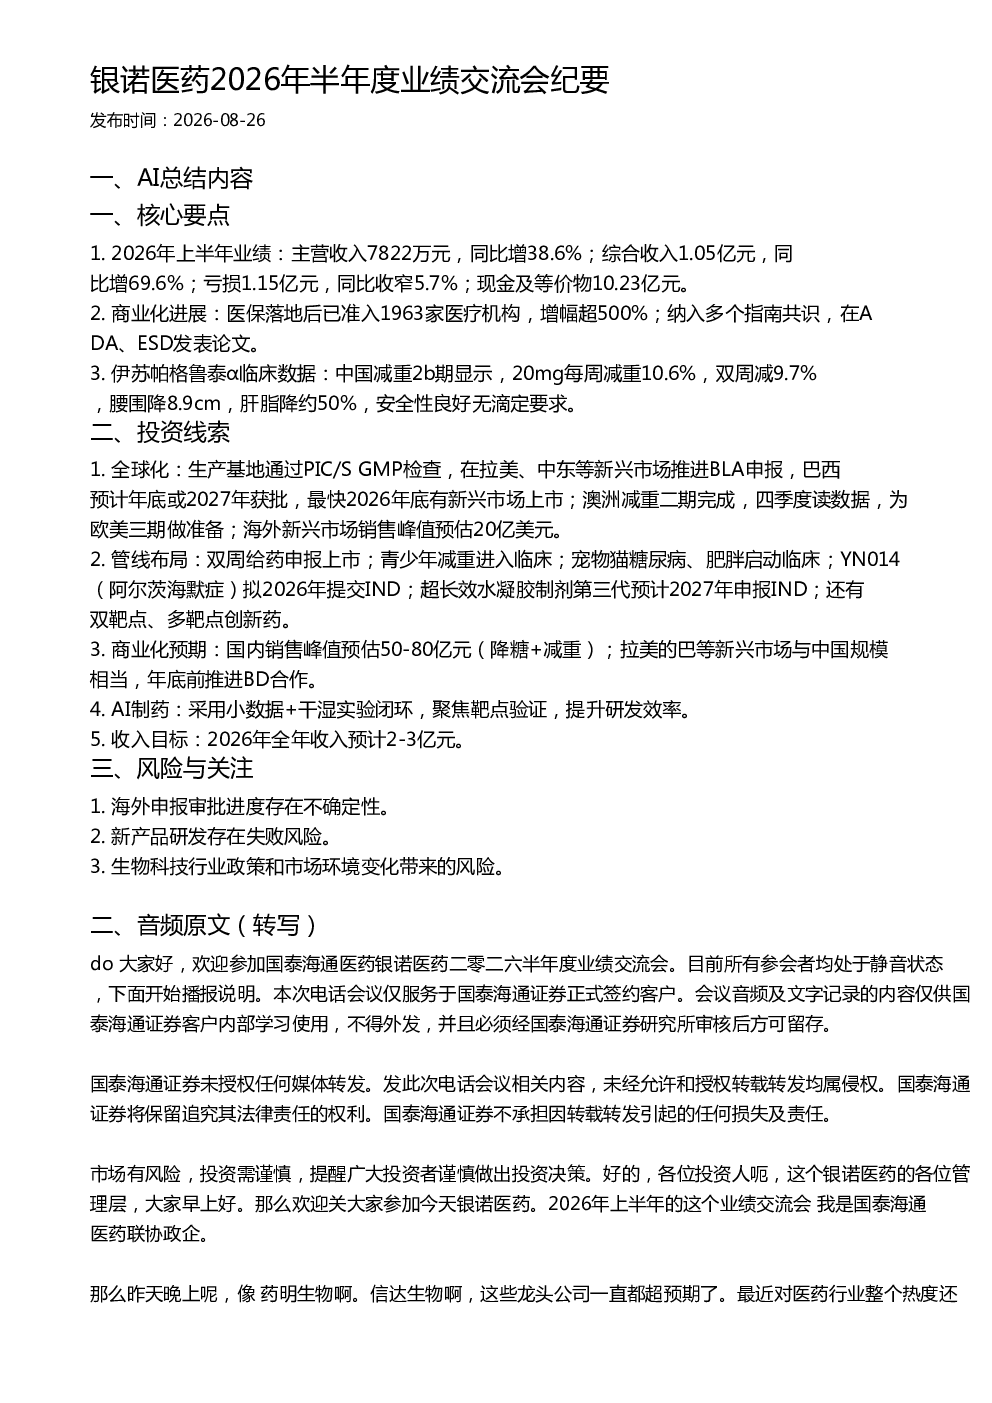
银诺医药2026年半年度业绩交流会纪要显示,公司上半年主营收入7822万元,同比增长38.6%;综合收入1.05亿元,同比增长69.6%。虽然仍亏损1.15亿元,但同比收窄5.7%。医保落地后,公司已准入1963家医疗机构,增幅超500%,并被纳入多个重要指南和共识。伊苏帕格鲁泰α中国减重2b期临床数据显示,20mg每周减重10.6%,双周减9.7%,腰围降8.9cm,肝脂降约50%,安全性良好。
生物制药赛道发展趋势如何?
生物制药赛道持续向创新和国际化发展。银诺医药通过全球化布局,在拉美、中东等新兴市场推进BLA申报,预计巴西年底或2027年获批,海外新兴市场销售峰值预估20亿美元。同时,管线布局丰富,涵盖青少年减重、宠物糖尿病肥胖、阿尔茨海默症等创新领域,并采用AI制药提升研发效率。这些趋势表明生物制药行业正加速创新和全球化进程。
银诺医药报告重点分析了哪些方向?
银诺医药报告重点分析了全球化拓展、管线布局、商业化预期和AI制药四个方向。全球化方面,公司在拉美、中东等新兴市场推进BLA申报,并计划2026年底前有新兴市场上市。管线布局方面,双周给药申报上市,青少年减重进入临床,YN014(阿尔茨海默症)拟2026年提交IND。商业化预期方面,国内销售峰值预估50-80亿元,拉美等新兴市场与中国规模相当。AI制药方面,采用小数据+干湿实验闭环,聚焦靶点验证,提升研发效率。
当前银诺医药市场现状如何?
银诺医药市场现状呈现增长与挑战并存。公司上半年收入显著增长,医保准入机构数量大幅提升,临床数据表现良好,显示出较强的产品潜力。然而,公司仍处于亏损状态,主要依赖研发投入。海外市场拓展和产品管线推进面临不确定性,需关注审批进度和新产品研发风险。整体来看,公司处于快速发展期,但市场表现和盈利能力仍需持续观察。
银诺医药研报有哪些风险提示?
银诺医药研报提示了三大风险:一是海外申报审批进度存在不确定性,新兴市场BLA申报和欧美三期临床数据读数均需时间,可能影响市场预期。二是新产品研发存在失败风险,双周给药、青少年减重等产品尚处于临床阶段,存在研发失败的可能性。三是生物科技行业政策和市场环境变化带来的风险,政策调整和市场竞争可能对公司发展造成影响。