猜你想问
誉衡药业2026年中期业绩核心数据有哪些?
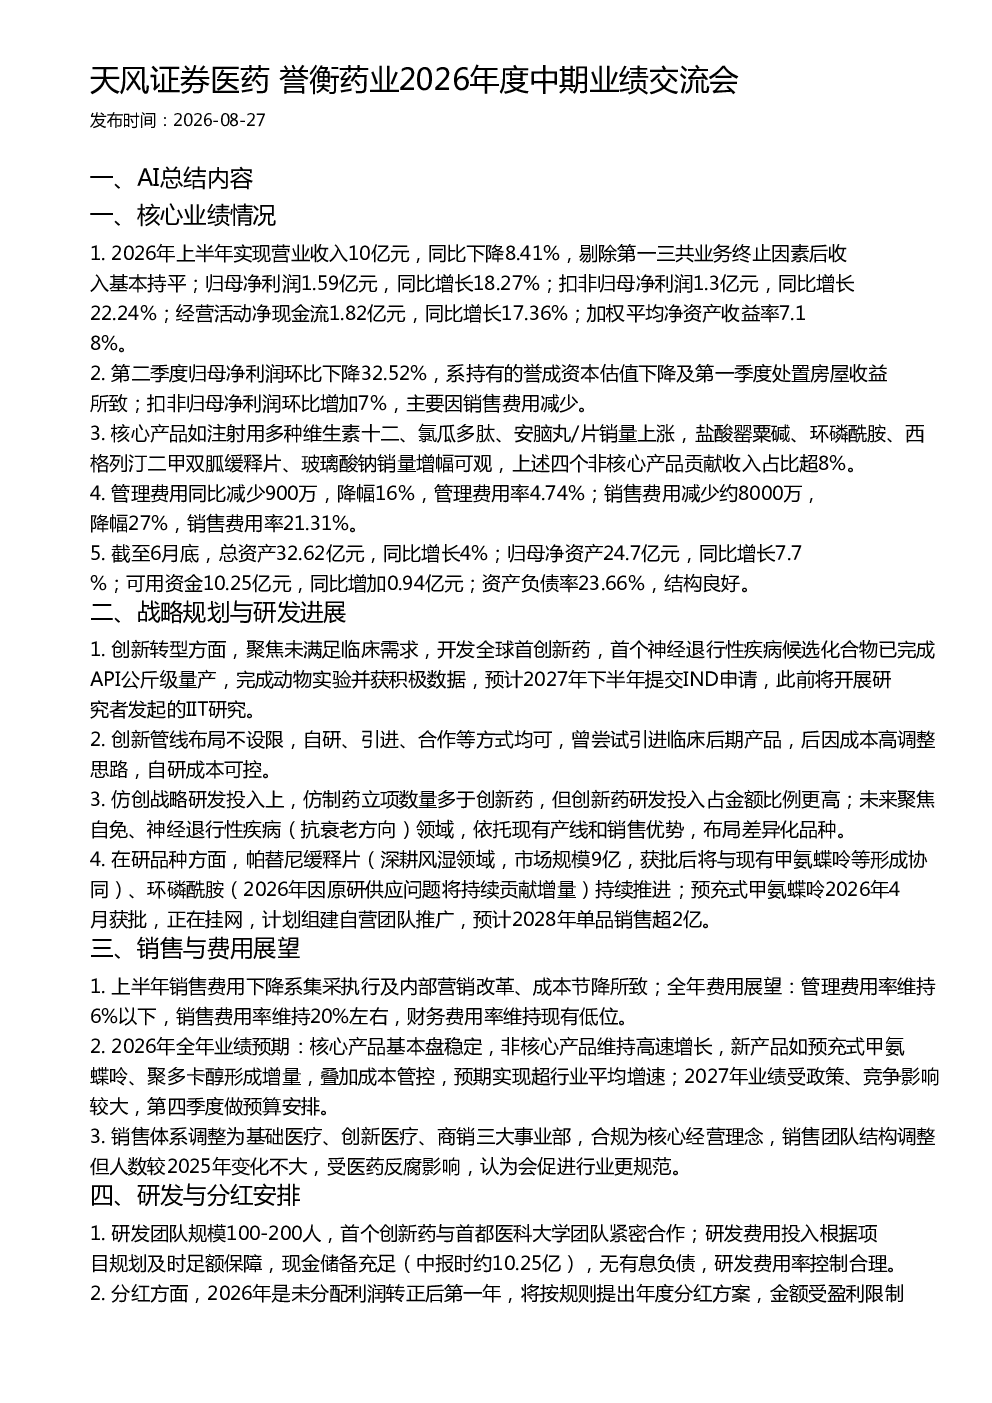
誉衡药业2026年上半年实现营业收入10亿元,同比下降8.41%(剔除第一三共业务终止因素后收入基本持平)。归母净利润1.59亿元,同比增长18.27%;扣非归母净利润1.3亿元,同比增长22.24%。经营活动净现金流1.82亿元,同比增长17.36%;加权平均净资产收益率7.18%。核心产品如注射用多种维生素十二、氯瓜多肽、安脑丸/片销量上涨,盐酸罂粟碱、环磷酰胺、西格列汀二甲双胍缓释片、玻璃酸钠销量增幅可观。管理费用同比减少900万,降幅16%;销售费用减少约8000万,降幅27%
誉衡药业未来的研发方向和管线布局是怎样的?
誉衡药业聚焦未满足临床需求,开发全球首创新药,首个神经退行性疾病候选化合物已完成API公斤级量产,预计2027年下半年提交IND申请。创新管线布局不设限,自研、引进、合作均可。未来聚焦自免、神经退行性疾病(抗衰老方向)。在研品种包括帕替尼缓释片、环磷酰胺、预充式甲氨蝶呤等,持续推进。研发团队规模100-200人,首个创新药与首都医科大学团队紧密合作,研发费用投入根据项目规划及时足额保障
报告对誉衡药业所在赛道的分析有哪些重点?
誉衡药业聚焦自免、神经退行性疾病等创新领域,创新转型明显。公司提出开源治理理念,核心管理团队广泛持股,公司战略、企业文化公开透明,追求可迭代、可升级的管理,打造开放、信任、授权的治理体系。经营目标为持续稳定增长,创造价值回报股东,未来坚持创新转型与开源治理
当前医药市场对誉衡药业的影响如何?
誉衡药业核心产品基本盘稳定,非核心产品维持高速增长,新产品形成增量,叠加成本管控,预期实现超行业平均增速。但2027年业绩受政策、竞争影响较大,第四季度做预算安排。公司提出开源治理理念,追求可迭代、可升级的管理,打造开放、信任、授权的治理体系
阅读誉衡药业这份研报需要关注哪些风险?
誉衡药业2027年业绩受政策、竞争影响较大,需关注行业政策变化。研发方面,创新药研发存在不确定性,首个神经退行性疾病候选化合物IND申请时间存在变数。销售方面,集采执行及内部营销改革可能影响业绩,需关注成本管控效果。公司治理方面,开源治理理念的有效性有待持续观察