猜你想问
这份研报的核心内容是什么?
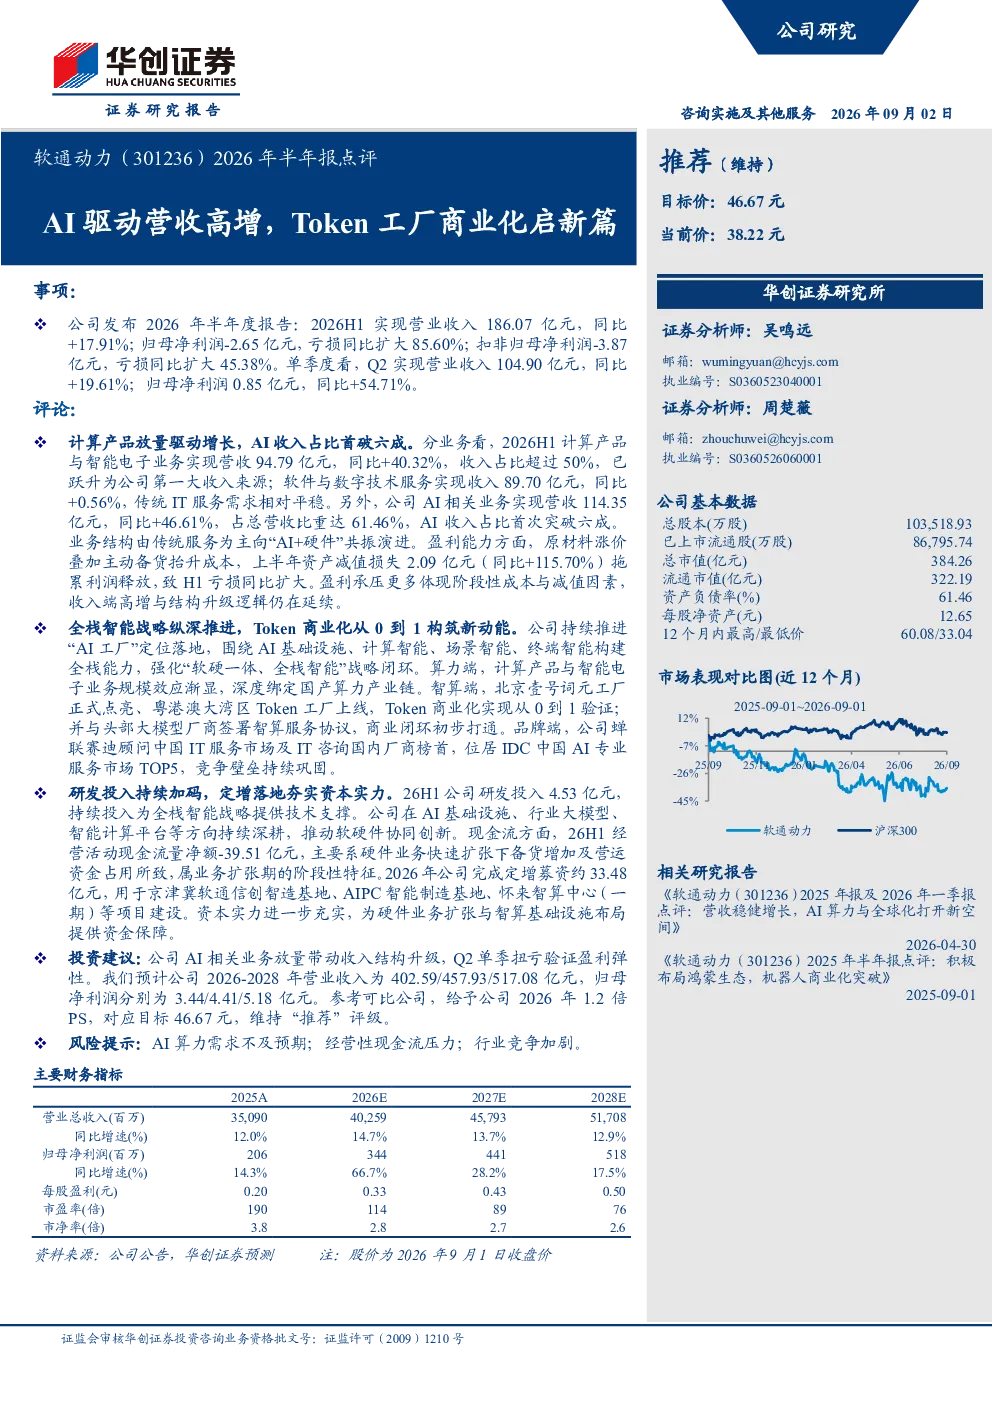
这份研报主要分析了2026年上半年C软通的经营业绩和战略布局。报告显示公司营收同比增长17.91%达到186.07亿元,但归母净利润为-2.65亿元,亏损扩大。计算产品与智能电子业务和AI相关业务成为主要收入来源,分别实现营收94.79亿元和114.35亿元,AI业务占比首次突破六成。报告还强调了公司全栈智能战略和Token商业化的进展,以及研发投入和资金保障情况。
AI行业发展趋势如何?
AI行业正经历快速发展,AI驱动营收高增成为企业重要增长点。报告中C软通通过AI+硬件的共振模式展现了AI行业从基础设施到应用场景的全面渗透趋势。Token工厂的商业化落地标志着AI服务模式创新,头部大模型厂商的协议签署进一步验证了AI算力需求的增长潜力。行业整体呈现软硬一体、全栈智能的发展方向,竞争壁垒逐步形成。
研报重点分析了哪些方向?
研报重点分析了C软通的业务结构升级、全栈智能战略布局和商业化进展。计算产品与智能电子业务和AI相关业务成为收入支柱,AI业务占比提升至六成以上,体现了公司向“AI+硬件”模式演进的战略决心。Token工厂的上线和智算服务协议签署,标志着公司商业化闭环初步打通。此外,报告还关注了公司研发投入、现金流和定增计划,为硬件业务扩张提供资金支持。
当前AI市场现状如何判断?
当前AI市场呈现高增长与结构性变化并存的态势。报告中C软通AI业务占比提升和Token商业化进展,反映了AI算力需求旺盛和商业模式创新。行业竞争方面,C软通蝉联IT服务榜首并位居AI专业服务TOP5,显示其具备较强竞争力。但盈利能力受成本上升影响,需关注原材料价格波动和备货策略的阶段性影响。AI基础设施和行业大模型成为研发重点,市场格局仍在动态演变中。
研报提示了哪些风险?
研报提示了AI算力需求不及预期、经营性现金流压力和行业竞争加剧等风险。AI算力需求是AI行业发展的关键,若市场需求放缓可能影响公司AI业务增长。硬件业务扩张导致现金流为负,需关注定增募资能否有效缓解资金压力。此外,AI行业参与者众多,技术迭代快,竞争加剧可能影响公司市场份额和盈利能力。这些因素需持续关注,以评估公司长期发展潜力。