猜你想问
粤海饲料2026年半年报的主要业绩亮点是什么?
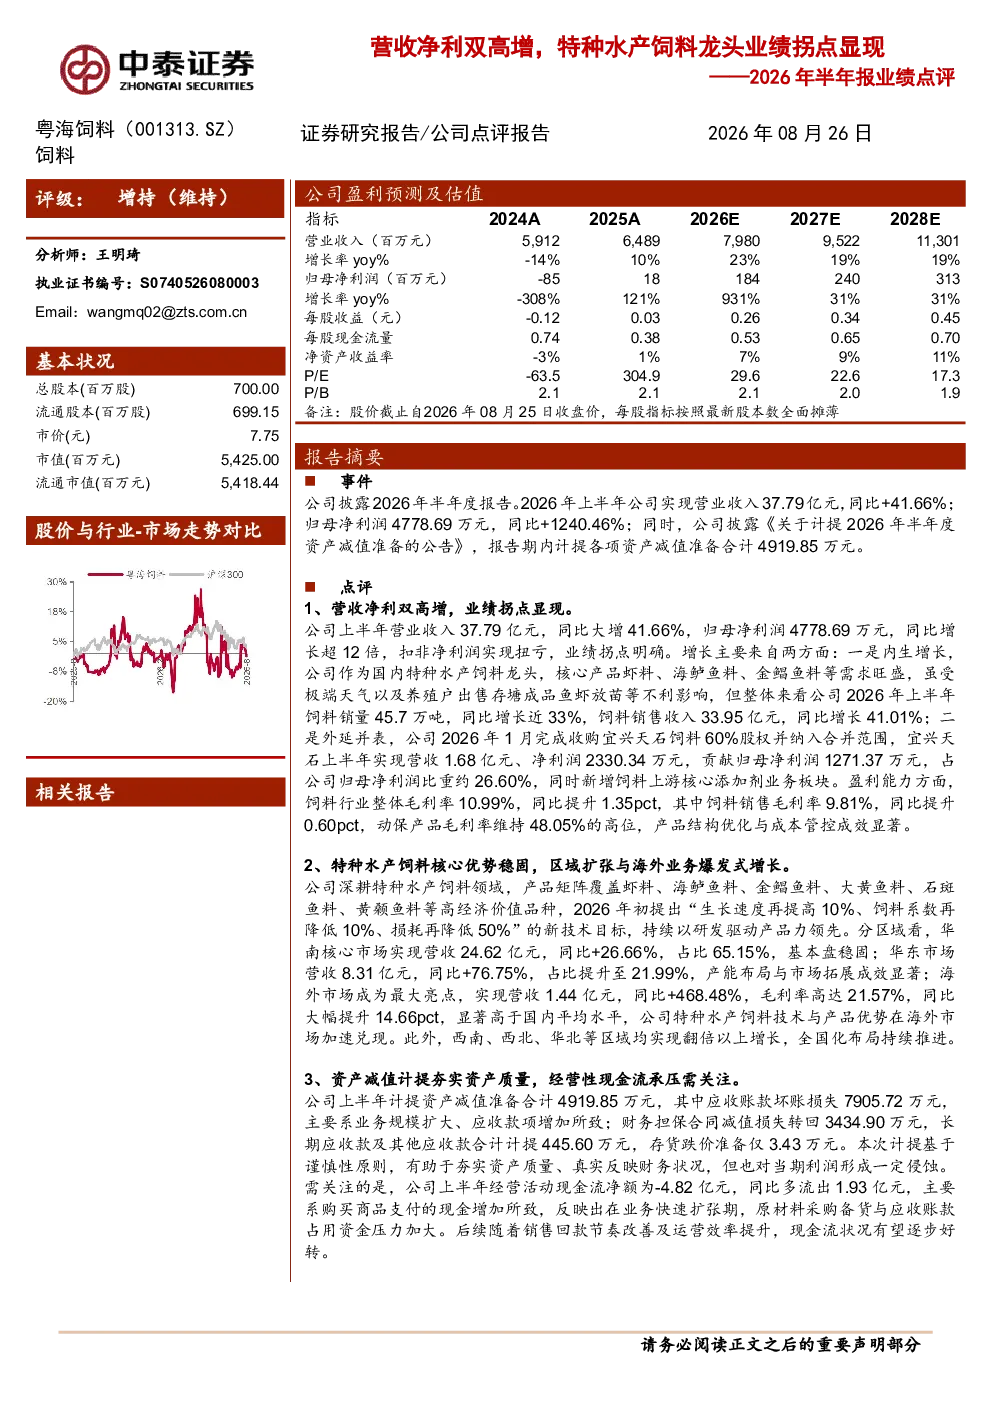
粤海饲料2026年上半年业绩显著提升,营收净利双高增长。公司上半年营业收入37.79亿元,同比增长41.66%;归母净利润4778.69万元,同比增长1240.46%,扣非净利润实现扭亏。增长主要来自内生增长(饲料销量同比增长近33%,饲料销售收入同比增长41.01%)和外延并表(收购宜兴天石饲料60%股权,贡献归母净利润约26.60%)。盈利能力方面,饲料行业整体毛利率同比提升1.35pct,公司饲料销售毛利率同比提升0.60pct,动保产品毛利率维持高位。
特种水产饲料行业的发展趋势如何?
特种水产饲料行业呈现稳健增长态势,核心驱动因素包括消费升级推动高端饲料需求、技术革新提升饲料效率、以及企业通过研发和渠道扩张巩固市场地位。粤海饲料在华南市场稳固,华东市场营收同比增长76.75%,海外市场营收同比增长468.48%,毛利率高达21.57%,展现出区域扩张与海外业务爆发式增长的潜力。行业竞争格局持续优化,头部企业凭借品牌、技术和渠道优势扩大市场份额。
报告对粤海饲料的分析重点有哪些?
报告重点分析了粤海饲料的业绩增长逻辑、特种水产饲料核心优势及未来发展方向。业绩增长主要来自内生增长(销量提升41.01%)和外延并表(收购宜兴天石饲料60%股权贡献利润)。公司特种水产饲料优势稳固,华南、华东市场表现亮眼,海外业务增长迅猛。研发驱动产品力领先,提出“生长速度再提高10%、饲料系数再降低10%、损耗再降低50%”的新技术目标,持续巩固行业领先地位。
当前特种水产饲料市场的现状如何?
当前特种水产饲料市场呈现供需两旺格局,消费升级推动高端饲料需求增长,行业集中度提升,头部企业竞争优势明显。粤海饲料作为行业龙头,上半年营收净利双高增长,展现出强劲的市场竞争力。区域扩张与海外业务成为增长新引擎,海外市场营收同比增长468.48%,毛利率高达21.57%。但行业也面临原材料价格波动、动物疫病等挑战,企业需加强风险管理。
研报提示的主要风险有哪些?
研报提示的主要风险包括天气异常影响水产养殖、原材料价格波动挤压利润空间、动物疫病爆发冲击行业需求、应收账款回收不及预期影响现金流、海外业务面临地缘政治及汇率波动风险等。粤海饲料上半年计提资产减值准备4919.85万元,主要为应收账款坏账损失,反映出对风险的审慎管理。投资者需关注这些潜在风险对企业经营的影响。