猜你想问
“两机”业务具体指哪些业务?营收增长情况如何?
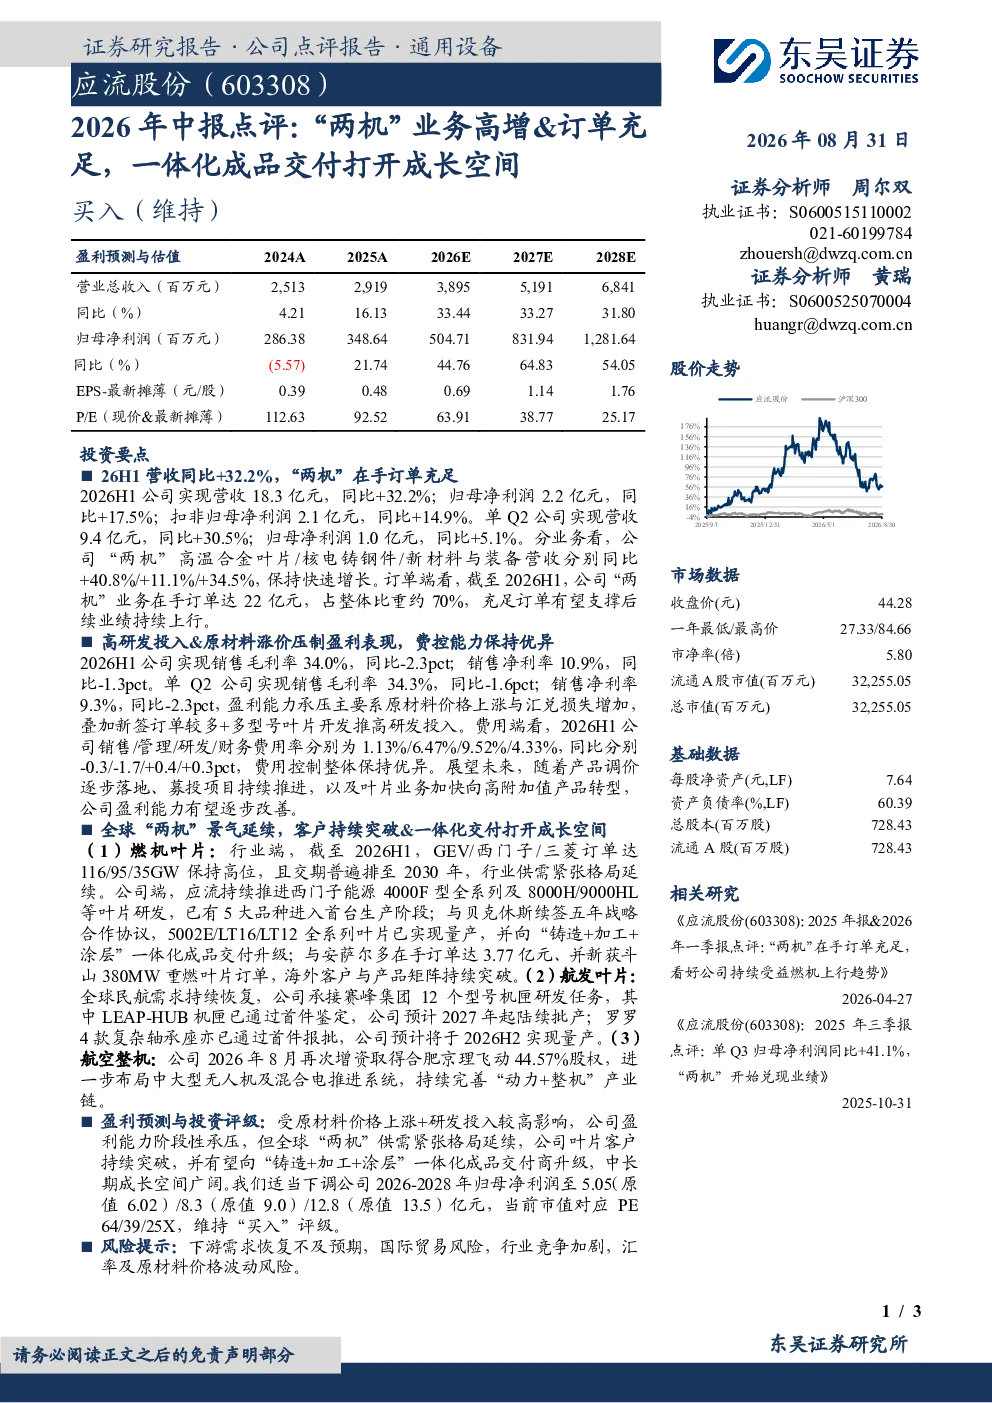
“两机”业务包括高温合金叶片、核电铸钢件和新材料与装备,2026年中报显示营收分别同比增长40.8%、11.1%和34.5%,保持快速增长。截至2026H1,这些业务在手订单达22亿元,占整体比重约70%,充足订单有望支撑后续业绩持续上行。
报告对“两机”行业发展趋势有何分析?
全球“两机”景气延续,燃气叶片行业供需紧张格局延续,公司持续推进西门子能源叶片研发,与贝克休斯、安萨尔多等客户订单持续增长。航发叶片方面,承接赛峰集团、罗罗等客户研发任务,预计2027年起陆续批产。航空整机方面,增资合肥京理飞动,布局中大型无人机及混合电推进系统。
报告中重点分析了哪些方面?
报告重点分析了公司“两机”业务的高增长和充足订单,以及原材料价格上涨和研发投入对盈利的影响。同时,报告还分析了费用控制情况,以及产品调价落地、募投项目推进及叶片业务转型对盈利能力的潜在改善。
当前“两机”市场现状如何?
当前“两机”市场呈现供需紧张格局,特别是燃气叶片行业。公司持续推进西门子能源叶片研发,并与多家客户保持订单增长。航发叶片方面,公司承接多家国际客户研发任务,预计2027年起陆续批产。航空整机方面,公司布局中大型无人机及混合电推进系统,市场前景广阔。
研报提示了哪些风险?
研报提示的主要风险包括下游需求恢复不及预期,国际贸易风险,行业竞争加剧,以及汇率及原材料价格波动风险。这些风险可能对公司业绩和盈利能力产生影响,需要密切关注。
你可能感兴趣
2026年中报业绩点评:利润高增,创新业务打开成长空间
电子设备诚通证券2026-08-31
2026年中报点评:26H1业绩高增,切入SAF打开长期成长空间
西南证券2026-08-11
煤价回升驱动盈利高增,资源梯次接续打开成长空间——潞安环能2026年中报点评
国泰海通证券2026-08-30
2026年中报点评:无源器件高增,高速光互连打开成长空间
信息技术西南证券2026-08-27
2025年报及2026年一季报点评“两机业务”出海正当时,公司订单饱满景气高增
华创证券2026-04-26
2026中报点评:短期扰动不改基本面,燃机订单超预期+ AIDC一体化打开成长空间
东吴证券2026-08-14
2025中报点评:市场拓展与子公司并表促营收高增,布局轻型电动车业务打开成长空间
交运设备东吴证券2025-08-31
克莱特(920689)2026年中报点评:在手订单支撑营收稳定增加,看好可转债打开新领域成长空间
东吴证券2026-08-26
订单具备韧性,多元产品与海外布局打开成长空间——九方智投控股2026年中报点评
开源证券2026-09-02
2026年中报点评光伏业务阶段性承压,半导体业务持续突破打开成长空间
东吴证券2026-08-24