猜你想问
这份研报的核心内容是什么?
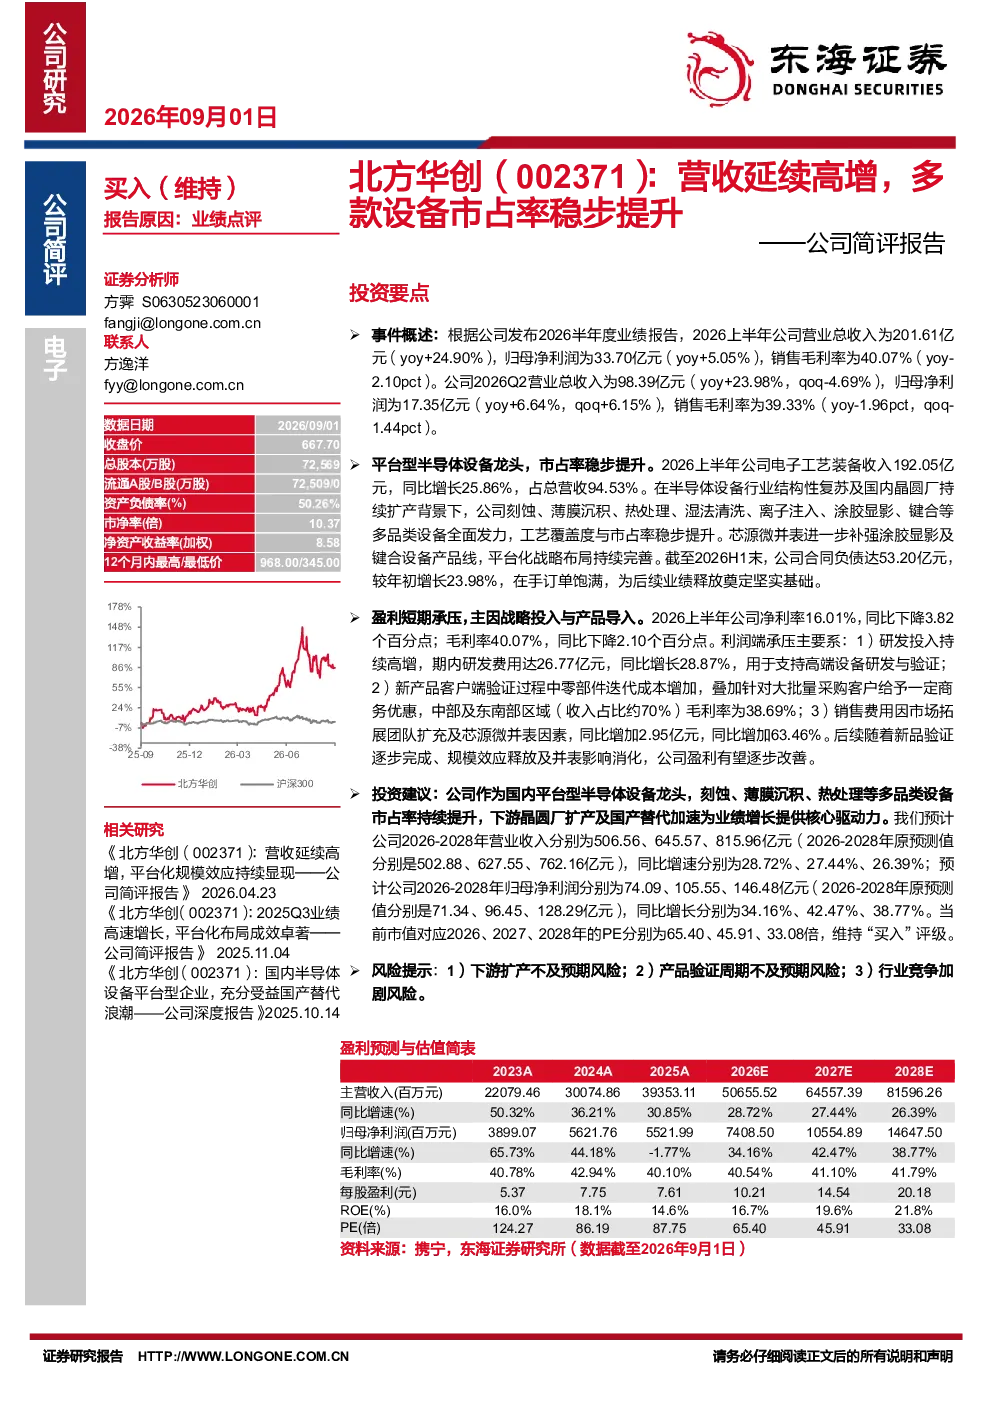
本报告分析北方华创2026上半年业绩,显示营收同比增长24.90%至201.61亿元,归母净利润增长5.05%至33.70亿元。公司电子工艺装备收入占比94.53%,在刻蚀、薄膜沉积等领域市占率持续提升,并通过并表芯源微完善平台化布局。合同负债53.20亿元,在手订单饱满,为后续业绩增长奠定基础。
电子设备行业发展趋势如何?
电子设备行业受益于下游晶圆厂扩产及国产替代加速,平台型半导体设备需求旺盛。北方华创作为国内龙头,在刻蚀、薄膜沉积等多品类设备领域全面发力,工艺覆盖度与市占率持续提升。预计2026-2028年公司营收增速分别为28.72%、27.44%、26.39%,净利润增速分别为34.16%、42.47%、38.77%,显示行业长期向好。
研报重点分析了哪些方向?
研报重点分析了北方华创的平台化战略布局及多品类设备市场拓展。公司电子工艺装备收入占比高达94.53%,在刻蚀、薄膜沉积等领域市占率稳步提升。通过并表芯源微,公司补强了涂胶显影及键合设备产品线,平台化战略布局日益完善。同时,报告也关注到公司研发投入高增、新产品验证成本增加等因素对盈利的短期影响。
当前市场对电子设备行业的现状判断是什么?
当前电子设备行业处于景气上行周期,下游晶圆厂扩产及国产替代需求强烈,为平台型半导体设备厂商提供广阔市场空间。北方华创作为国内龙头,受益于行业景气度提升,市占率持续提升。公司合同负债高企,在手订单饱满,显示市场需求旺盛。但随着行业竞争加剧,公司需持续提升产品竞争力。
研报提示了哪些风险?
研报提示了三个主要风险:一是下游扩产不及预期,可能导致公司订单增长放缓;二是产品验证周期可能延长,影响新产品上市时间;三是行业竞争加剧,可能压缩公司利润空间。此外,公司研发投入高增、商务优惠及销售费用增加等因素,也对短期盈利造成压力。随着新品验证完成、规模效应释放及并表影响消化,盈利有望逐步改善。
你可能感兴趣
公司简评报告:营收延续高增,平台化规模效应持续显现
电子设备东海证券2026-04-23
公司信息更新报告:2023年营收持续提升,刻蚀设备新签订单高增
机械设备开源证券2024-01-15
公司简评报告:先进制程放量带动营收高增,薄膜沉积+三维集成协同并进
东海证券2026-08-27
公司简评报告:一季度营收利润高增,降本增效持续推进
东海证券2026-05-07
市占率逆势提升+成本下降,营收和利润高增
基础化工中泰证券2020-08-25
公司简评报告:业绩短时承压,行业市占率稳步提升
基础化工东海证券2024-04-02
公司动态点评:胶膜出货高增,市占率稳步提升
长城证券2022-04-29
公司信息更新报告:CMP设备市占率稳步提升,新产品及工艺加速验证
开源证券2024-04-29
公司信息更新报告:多款新品确收助力营收增长,工艺覆盖度加速提升
开源证券2024-10-30
公司信息更新报告:2024Q3营收延续高增,HOT/SharkNinja代工业务新项目持续放量
家用电器开源证券2024-10-29