猜你想问
中国信达2026年中报核心内容是什么?
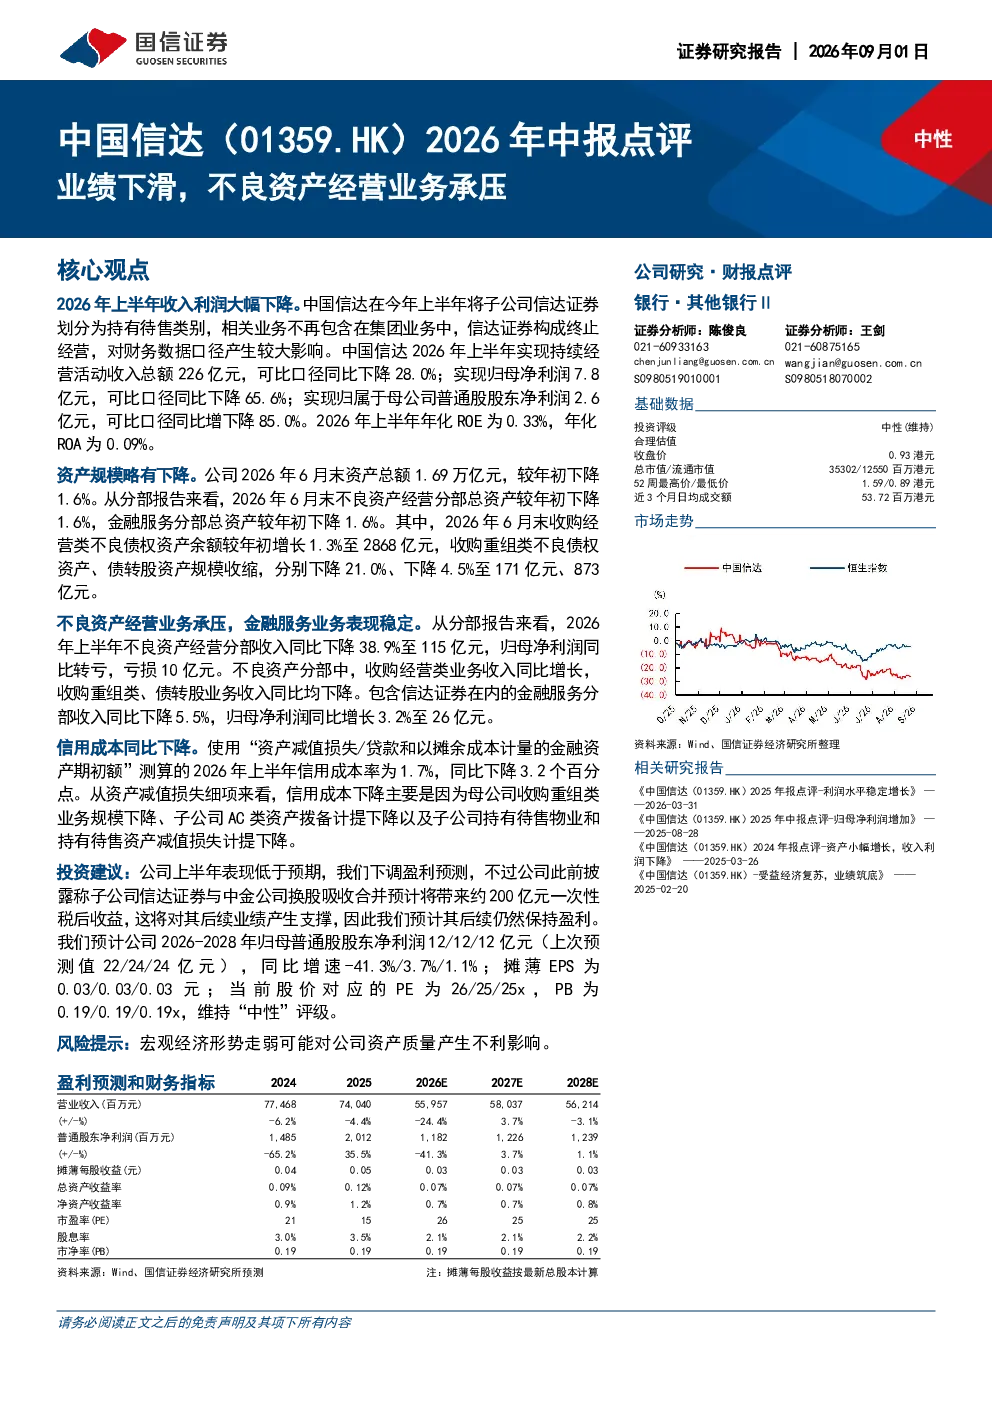
中国信达2026年上半年业绩显著下滑,持续经营活动收入同比下降28.0%至226亿元,归母净利润大幅下降65.6%至7.8亿元。主要原因是子公司信达证券被划分为持有待售类别,导致整体经营承压。不良资产经营分部收入下降38.9%至115亿元,并出现10亿元净利润亏损。信用成本率降至1.7%,同比减少3.2个百分点,主要得益于重组类业务规模下降及资产减值计提减少。
金融行业不良资产经营发展趋势如何?
当前金融行业不良资产经营面临多重挑战,主要体现在资产质量压力和业务结构调整。一方面,宏观经济波动导致部分企业债务违约风险上升,不良资产规模可能持续增长。另一方面,金融机构在不良资产经营中需平衡风险与收益,信达中报显示不良资产经营分部收入和利润双降,反映行业竞争加剧和业务模式转型需求。信用成本率虽有下降,但仍是行业关键监控指标,需关注经济下行周期对资产质量的影响。
研报重点分析了哪些方向?
研报重点分析了信达2026年中报的业绩表现及业务结构变化。核心关注点包括:子公司信达证券被划分为持有待售类别对整体业绩的影响;不良资产经营分部的收入和利润下滑情况;信用成本率的变动及驱动因素;以及金融服务分部的相对稳定表现。此外,报告还分析了资产结构变化,如经营类不良债权资产余额增长、重组类资产下降等,揭示业务转型方向。
当前金融市场现状如何?
当前金融市场整体面临经济下行压力和资产质量挑战,不良资产处置和经营成为金融机构重点关注的领域。信达2026年中报数据显示,不良资产经营业务承压,但信用成本率有所下降,反映行业在风险控制方面取得一定成效。同时,金融服务分部表现稳定,显示多元化业务布局的重要性。市场需关注宏观经济形势对资产质量的影响,以及金融机构如何通过业务创新和风险管理应对挑战。
研报有哪些风险提示?
研报提示的主要风险包括宏观经济形势走弱可能对公司资产质量产生不利影响,特别是不良资产规模可能进一步扩大,增加经营压力。此外,行业竞争加剧可能导致不良资产经营利润率下降。信达中报显示的不良资产经营分部亏损,也提示投资者需关注业务模式的可持续性。信用成本率虽下降,但经济周期波动仍可能影响未来资产减值计提,需持续监控相关风险。