猜你想问
2026上半年山西汾酒收入和利润同比变化多少?
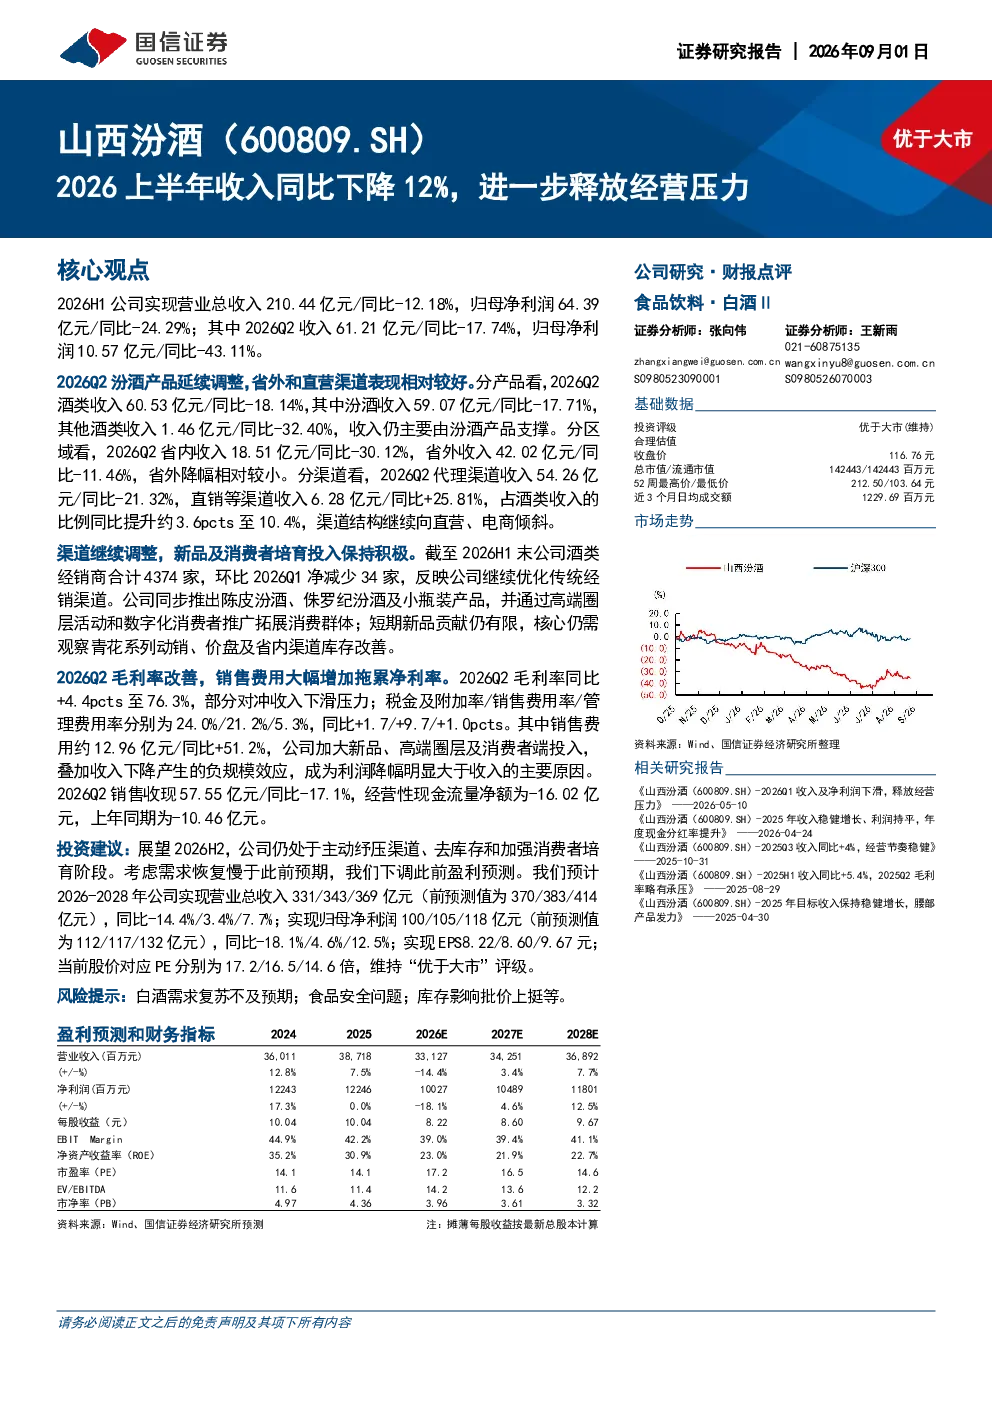
2026上半年山西汾酒实现营业总收入210.44亿元,同比下降12.18%;归母净利润64.39亿元,同比下降24.29%。Q2收入61.21亿元,同比下降17.74%;归母净利润10.57亿元,同比下降43.11%。公司通过调整渠道结构,向直营和电商倾斜,但短期新品贡献有限,需关注青花系列动销及省内渠道库存改善情况。
食品饮料行业2026年发展趋势如何?
食品饮料行业2026年面临消费需求变化和渠道结构调整挑战。白酒需求复苏存在不确定性,同时食品安全问题始终是行业重点。渠道库存管理成为关键,库存增加可能导致批价波动。企业需加强消费者培育,优化渠道结构,提升产品竞争力。山西汾酒通过省外和直营渠道调整,毛利率同比提升4.4pcts至76.3%,但销售费用增加51.2%,销售收现同比下降17.1%,经营性现金流净额为-16.02亿元,显示渠道去库存压力仍在。
研报对山西汾酒的核心分析方向是什么?
研报核心分析山西汾酒2026年主动纾压渠道、去库存和加强消费者培育的阶段。公司通过调整经销商数量,酒类经销商合计4374家,环比减少34家,显示渠道优化力度。短期需关注新品动销情况,特别是青花系列的市场表现和价格体系稳定。同时,报告关注省内渠道库存改善,以及销售费用和销售收现的匹配情况,评估公司经营效率。
当前市场对山西汾酒有何判断?
当前市场判断山西汾酒处于调整期,通过渠道结构优化和产品升级寻求长期增长。公司2026年业绩下滑但毛利率提升,显示成本控制能力增强。预计2026-2028年公司总收入和净利润将逐步恢复增长,但短期内仍面临渠道库存和费用压力。报告维持“优于大市”评级,当前股价对应PE分别为17.2/16.5/14.6倍,反映市场对其长期发展仍有信心。
研报提示的主要风险有哪些?
研报提示的主要风险包括白酒需求复苏不及预期,可能导致行业整体增长放缓;食品安全问题始终是行业潜在风险,需持续关注产品质量监管;渠道库存增加可能导致批价波动,影响公司盈利能力。此外,市场竞争加剧也可能对公司产品动销和价格体系造成压力。公司需加强渠道管理,提升产品竞争力,以应对这些风险。