猜你想问
这份研报的核心内容是什么?
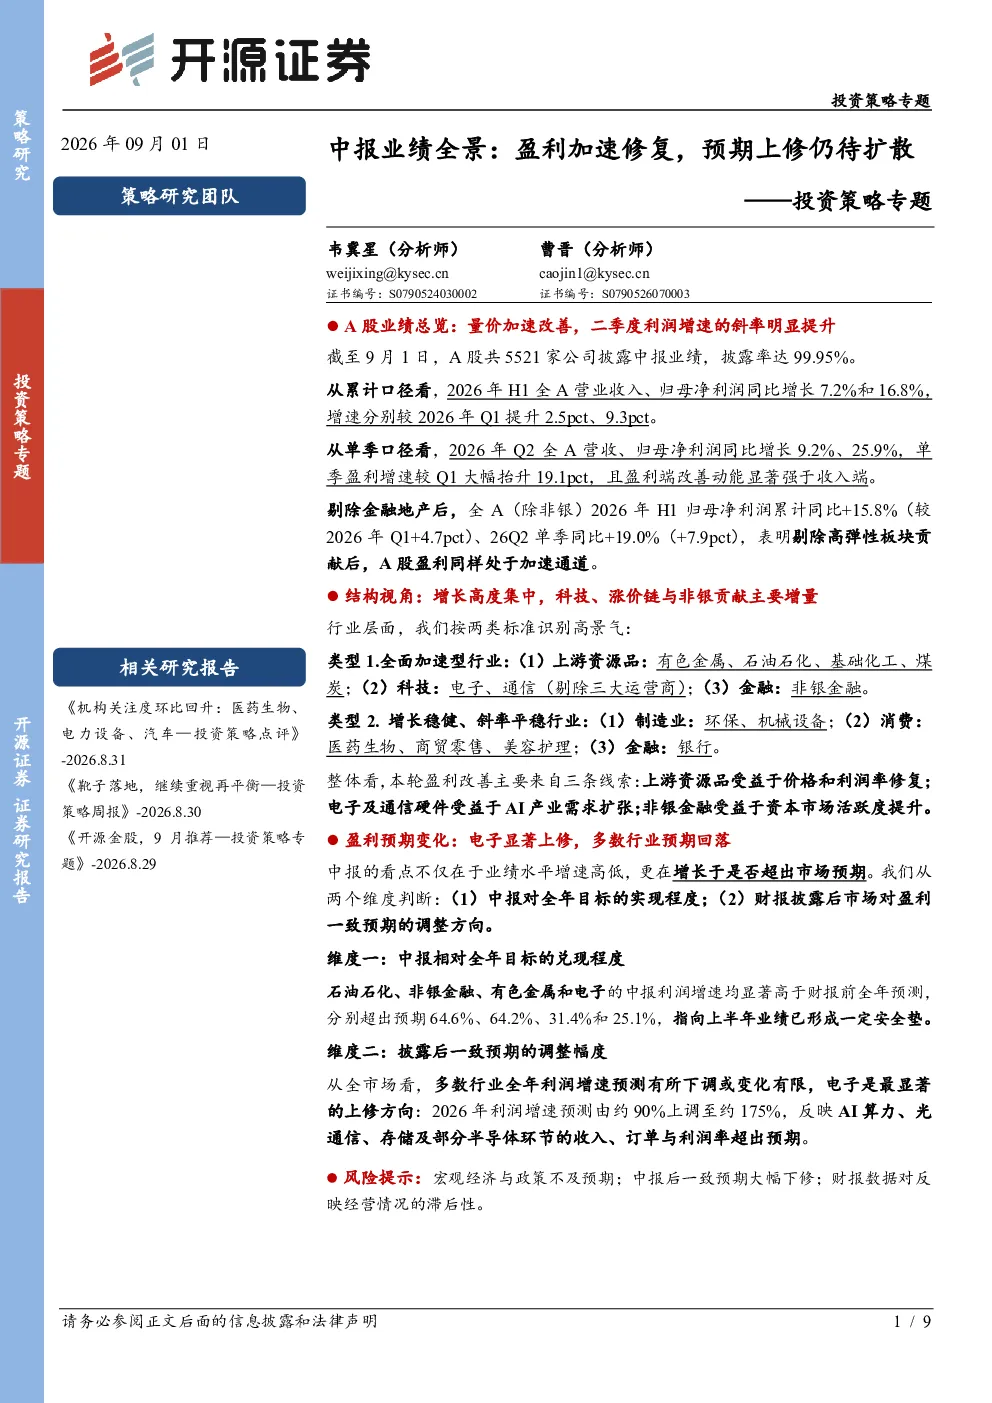
这份研报主要分析了A股中报业绩全景,指出盈利加速修复的趋势。报告显示,截至9月1日,A股共5521家公司披露中报,披露率达99.95%。2026年H1全A营业收入、归母净利润同比增长7.2%和16.8%,增速分别较2026年Q1提升2.5pct、9.3pct。单季来看,2026年Q2全A营收、归母净利润同比增长9.2%、25.9%,单季盈利增速较Q1大幅抬升19.1pct,且盈利端改善动能显著强于收入端。剔除金融地产后,A股盈利同样处于加速通道。
哪些赛道/行业表现出高景气度?
报告识别出两类高景气行业:全面加速型和稳健增长型。全面加速型包括上游资源品中的有色金属(收入+31.8%、利润+106.7%)、石油石化(收入+3.9%、利润+34.4%)、基础化工(收入+13.2%、利润+37.8%)、煤炭(收入+16.7%、利润+28.2%),科技领域的电子(收入+31.2%、利润+104.2%)、通信(剔除三大运营商)(收入+29.9%、利润+79.4%),以及金融领域的非银金融(收入+25.3%、利润+68.3%)。稳健增长型则包括制造业的环保、机械设备,消费领域的医药生物、商贸零售、美容护理,以及金融领域的银行。增长主线主要受益于上游资源品价格和利润率修复、电子及通信硬件的AI产业需求扩张,以及非银金融的资本市场活跃度提升。
报告重点分析了哪些方向?
报告重点分析了A股中报业绩的结构性视角和盈利预期变化。在结构性视角上,报告通过高景气行业识别标准,将行业分为全面加速型和稳健增长型,并详细列举了各类型下的具体行业及其增长表现。盈利预期变化方面,报告指出石油石化、非银金融、有色金属和电子的中报利润增速均显著高于财报前全年预测,其中电子中报超出财报前预期并推动全年盈利预测显著上修,但预期抬升也提高了H2兑现门槛。
当前市场现状如何判断?
从市场现状来看,A股中报业绩展现出明显的盈利加速修复特征。全A营收和利润增速在2026年H1和Q2均实现同比增长,且单季盈利增速大幅提升。剔除高弹性板块后,A股盈利同样处于加速通道,表明内生增长动力强劲。然而,报告也指出,多数行业全年利润增速预测下调或变化有限,电子是最显著的上修方向,但整体市场预期仍需进一步扩散。
研报提示了哪些风险?
报告提示了三个主要风险:一是宏观经济与政策不及预期,可能影响企业盈利表现;二是中报后一致预期大幅下修,可能导致市场情绪波动;三是财报数据对反映经营情况的滞后性,即当前业绩可能无法完全反映未来的经营状况。这些风险需引起投资者关注,以便更全面地评估市场机会和挑战。