猜你想问
这份研报主要讲了什么内容?
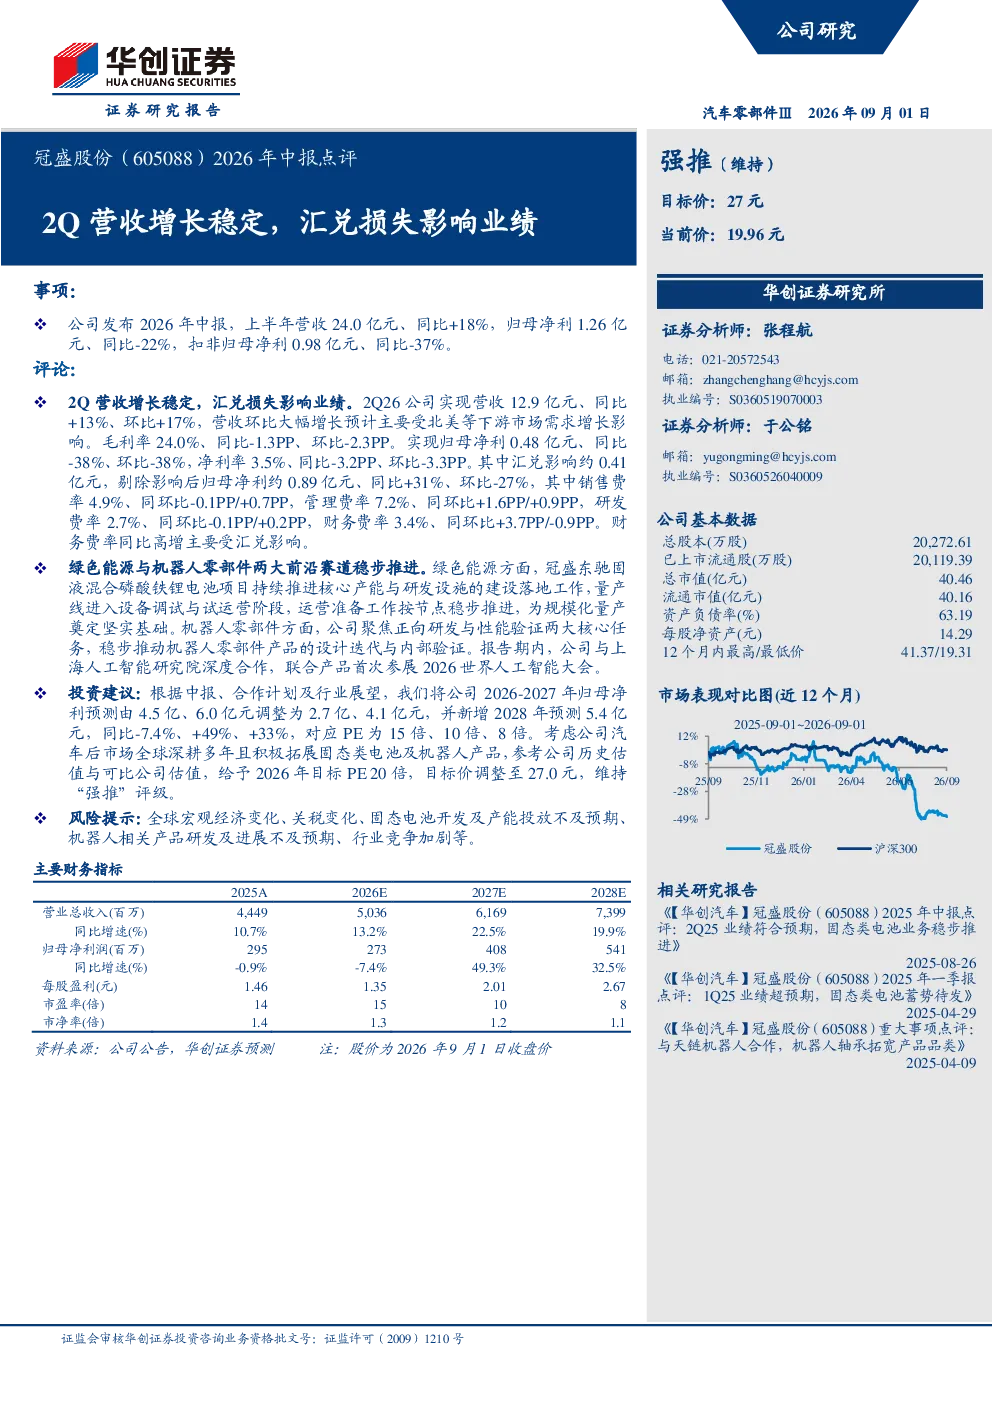
这份研报分析了冠盛股份2026年第二季度的业绩情况。公司上半年营收24.0亿元,同比增长18%,但归母净利1.26亿元,同比减少22%。其中汇兑损失约0.41亿元,对业绩产生较大影响。剔除汇兑影响后,归母净利同比实际增长31%。报告还提到公司绿色能源和机器人零部件业务进展顺利,固液混合磷酸铁锂电池项目进入试运营阶段,并与上海人工智能研究院合作推出联合产品。
绿色能源和机器人零部件业务发展如何?
绿色能源方面,冠盛股份的固液混合磷酸铁锂电池项目已进入设备调试与试运营阶段,显示出公司在新能源领域的积极布局。在机器人零部件领域,公司与上海人工智能研究院合作,联合产品首次参展2026世界人工智能大会,表明公司在智能制造相关领域的研发和合作取得进展。这些业务的发展为公司的长期增长提供了动力。
报告对冠盛股份的未来预测是怎样的?
报告调整了冠盛股份2026-2028年的归母净利预测,预计2026年净利2.7亿元,2027年4.1亿元,2028年5.4亿元。对应PE分别为15倍、10倍、8倍,目标价为27.0元,维持“强推”评级。尽管2028年预测同比略有下降,但整体呈现增长趋势,显示出公司未来发展的潜力。
当前市场对冠盛股份的评价如何?
根据研报,冠盛股份在营收增长稳定的同时,受到汇兑损失的影响,导致净利润同比下滑。尽管如此,公司绿色能源和机器人零部件业务的进展以及未来的业绩预测上调,显示出市场对公司长期发展的认可。公司所处的绿色能源和智能制造赛道具有较好的发展前景,为公司提供了良好的外部环境。
这份研报提到了哪些风险?
研报提示了几个主要风险:全球宏观经济变化可能影响公司业绩;关税变化可能增加成本压力;固态电池开发及产能投放不及预期,影响新能源业务发展;机器人相关产品研发及进展不及预期,影响智能制造业务;行业竞争加剧可能压缩公司利润空间。这些风险需要投资者关注,以便更全面地评估投资风险。
你可能感兴趣
公司信息更新报告:全年营收稳健增长,汇兑损失影响Q4业绩
开源证券2022-03-18
汇兑损失影响短期业绩,营收增长仍然可观
电子设备安信证券2018-04-11
2026年一季报点评:营收稳健增长,汇兑损失影响净利
纺织服装东吴证券2026-04-30
26Q1营收稳健增长,汇兑损失影响净利润
电子设备华安证券2026-05-01
2026年中报点评:海外业务驱动营收增长,汇兑损失致业绩扰动
中原证券2026-08-31
营收稳定,汇兑损失致净利润下降
亿翰智库2022-08-25
营收及毛利率大幅提高,汇兑损失影响利润增速
建筑建材安信证券2018-04-04
2022年二季报点评:汇兑损失影响利润,营收再创历史新高
东吴证券2022-08-23
单季营收再创新高,汇兑损失影响利润
轻工制造德邦证券2023-10-31
营收稳步增长,受汇兑损失等因素综合影响,净利润出现下滑
电子设备信达证券2023-05-04