猜你想问
龙芯中科2026年半年报核心内容有哪些?
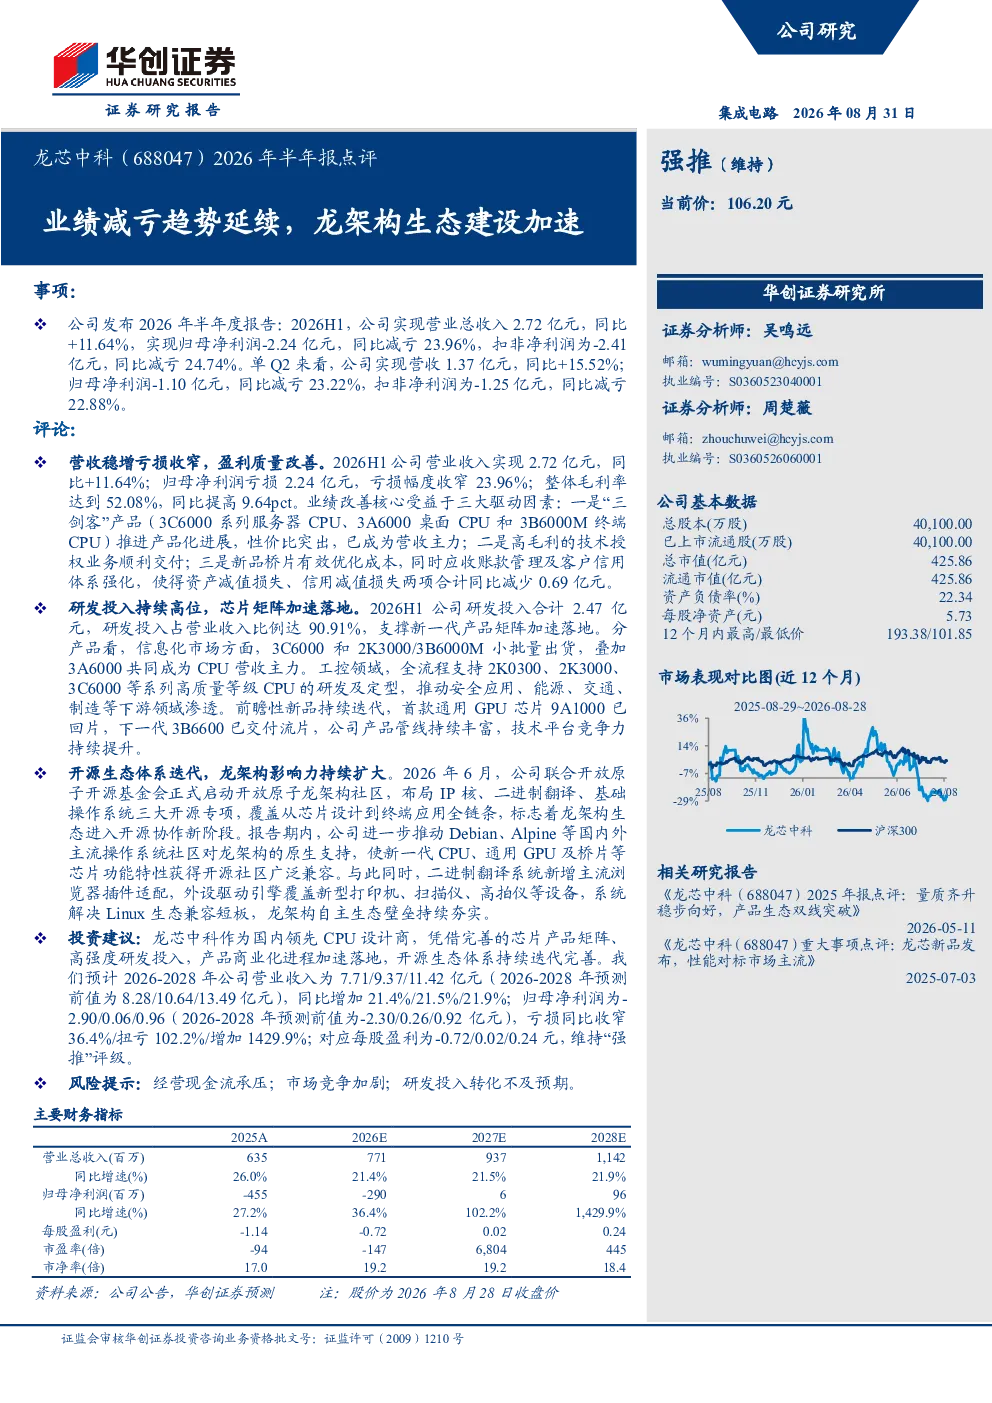
2026年H1龙芯中科实现营业总收入2.72亿元,同比增长11.64%,归母净利润亏损2.24亿元,同比减亏23.96%。主要得益于“三剑客”产品推进产品化、高毛利技术授权业务交付及成本优化。研发投入2.47亿元,占营收90.91%,支撑新一代产品矩阵加速落地。
龙芯中科所在赛道的发展趋势如何?
龙芯中科聚焦龙架构生态建设,联合开放原子开源基金会启动社区,布局IP核、二进制翻译、基础操作系统三大开源专项。推动Debian、Alpine等操作系统原生支持,新增浏览器插件适配和新型外设驱动引擎,加速国产CPU生态完善,受益于国产替代趋势。
龙芯中科报告重点分析了哪些方向?
报告重点分析“三剑客”产品(3C6000、3A6000、3B6000M)产品化进展,信息化市场小批量出货,工控领域CPU研发定型。同时关注开源生态体系迭代,如IP核布局、二进制翻译技术及操作系统适配进展,展现龙架构生态建设加速。
当前龙芯中科市场现状如何判断?
龙芯中科2026H1营收稳增,毛利率提升至52.08%,但仍处于亏损状态。产品矩阵加速落地,GPU芯片回片,下一代流片,但市场占有率相对较低。生态建设逐步推进,但相比x86架构生态仍需时间积累,需关注产品竞争力与市场接受度。
龙芯中科研报提示了哪些风险?
报告提示经营现金流承压风险,高研发投入(占营收90.91%)下盈利能力仍待验证。市场竞争加剧风险,需应对Intel、AMD等国际巨头竞争。研发投入转化不及预期风险,需关注技术路线与产品落地效率,确保持续创新成果转化为市场竞争力。
你可能感兴趣
龙芯中科 688047 2026年半年度业绩说明会
未知机构2026-09-11
软通动力2026年半年报点评:AI算力业务引领增长,二季度盈利修复趋势有望延续
国联民生证券2026-08-29
2026年半年报点评复苏趋势延续,盈利能力改善
国联民生证券2026-08-28
2026年半年报点评延续复苏趋势,关注升级产品
华创证券2026-09-01
2026年半年报点评PFA加速放量,血管介入与国际业务延续高增
国联民生证券2026-08-21
收入加速增长,利润延续承压——立高食品2026年半年报点评
国泰海通证券2026-08-31
南钢股份(600282.SH)2026年半年报点评:主业韧性凸显,印尼焦炭大幅减亏
国联民生证券2026-08-20
2026年半年报点评炼油毛利大幅增长,Q2化工业务同环比减亏
国泰海通证券2026-08-24
2026年半年报点评:环比减亏,静待尊界新车放量
交通运输东吴证券2026-08-24
TCL中环2026年半年报点评 光伏业务减亏,半导体打开未来成长空间
国联民生证券2026-09-01