猜你想问
华菱钢铁2026年半年报主要内容和业绩表现如何?
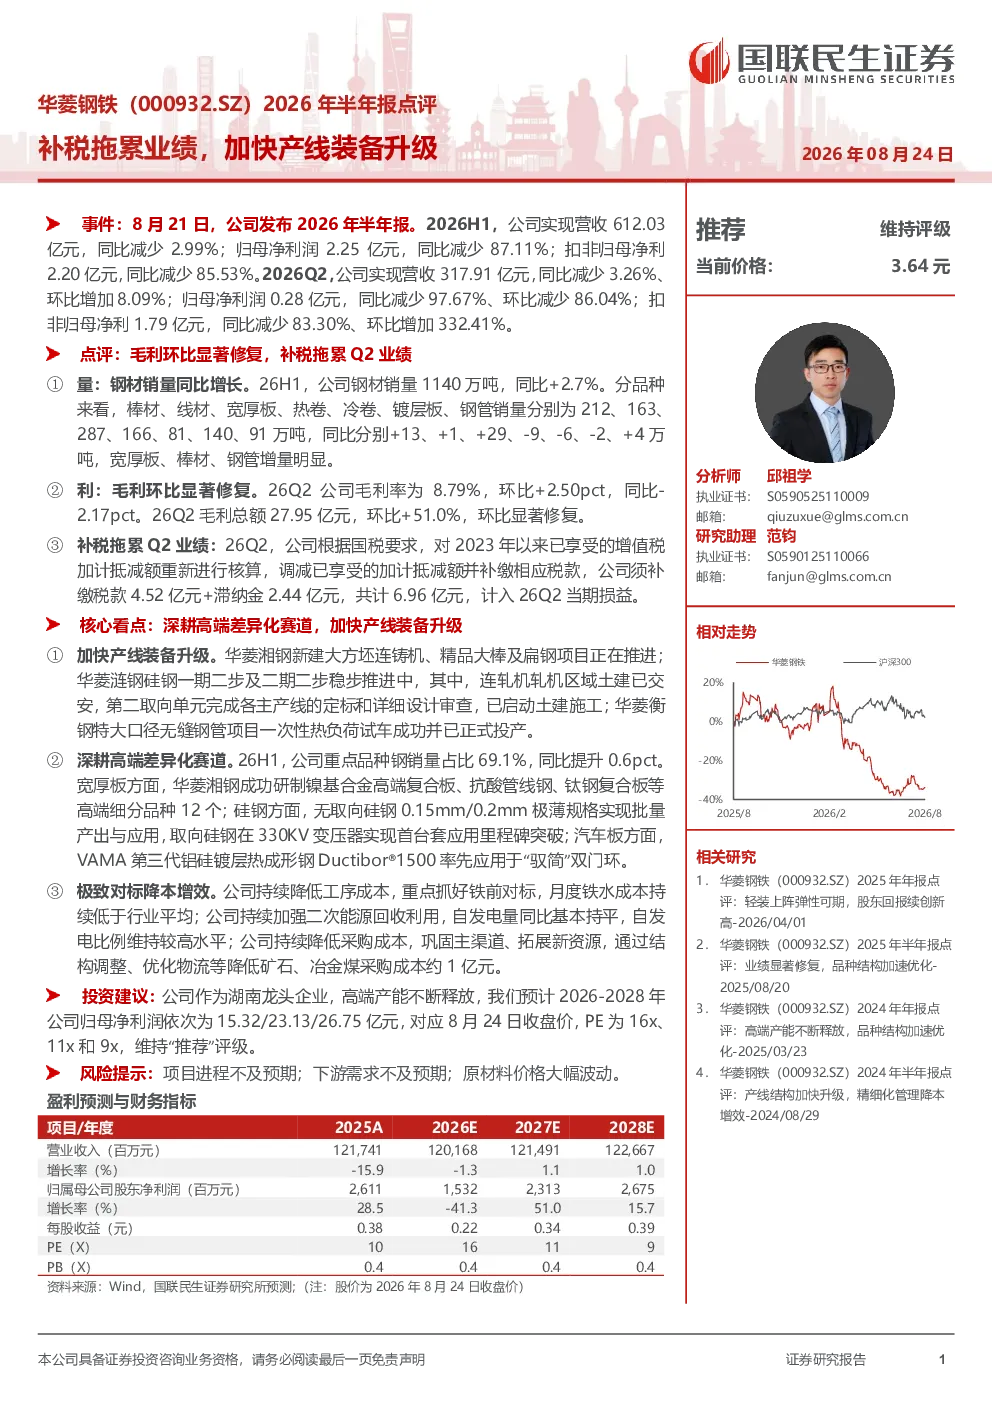
华菱钢铁2026年半年报显示,公司营收612.03亿元,同比减少2.99%;归母净利润2.25亿元,同比减少87.11%。Q2营收317.91亿元,环比增长8.09%,但归母净利润0.28亿元,同比大幅下降97.67%。主要原因是Q2补缴税款及滞纳金6.96亿元,计入当期损益。扣非归母净利1.79亿元,环比大幅改善。毛利方面,Q2毛利率8.79%,环比提升2.50pct,毛利总额27.95亿元,环比增长51.0%
华菱钢铁在高端差异化赛道的发展情况如何?
华菱钢铁在高端差异化赛道持续深耕,重点品种钢销量占比达69.1%,同比提升0.6pct。宽厚板成功研制12个高端细分品种;硅钢方面,无取向硅钢0.15mm/0.2mm极薄规格实现批量产出,取向硅钢在330KV变压器实现首台套应用;汽车板方面,VAMA第三代铝硅镀层热成形钢Ductibor®1500率先应用于“驭简”双门环,显示公司在高端产品领域的竞争力持续增强
华菱钢铁报告中提到的产线装备升级有哪些具体进展?
华菱钢铁正加快产线装备升级,华菱湘钢新建大方坯连铸机、精品大棒及扁钢项目推进中;华菱涟钢硅钢一期二步及二期二步稳步推进,连轧机区域土建已交安,第二取向单元已启动土建施工;华菱衡钢特大口径无缝钢管项目已正式投产。这些项目的推进将提升公司高端产品的生产能力和市场竞争力
从市场现状看,华菱钢铁面临哪些主要挑战?
华菱钢铁面临的主要挑战包括:一是补税拖累短期业绩,Q2补缴税款及滞纳金6.96亿元对净利润造成较大影响;二是部分高端项目如硅钢二期仍处于建设阶段,存在项目进度不及预期的风险;三是下游需求波动可能影响产品销售,特别是汽车板、硅钢等高附加值产品对宏观经济较为敏感;四是原材料价格大幅波动对成本控制构成压力,需持续优化采购和铁前成本控制
华菱钢铁研报中提示的主要风险有哪些?
华菱钢铁研报提示的主要风险包括:项目进程不及预期,部分高端装备升级项目如涟钢硅钢二期、衡钢无缝钢管项目若未能按计划推进,可能影响公司长期竞争力;下游需求不及预期,汽车板、硅钢等主要产品受宏观经济影响较大,需求疲软可能拖累业绩;原材料价格大幅波动,铁矿石、冶金煤等大宗原材料价格剧烈波动将直接影响公司成本控制,进而影响盈利能力