猜你想问
招商公路2026中期业绩核心内容有哪些?
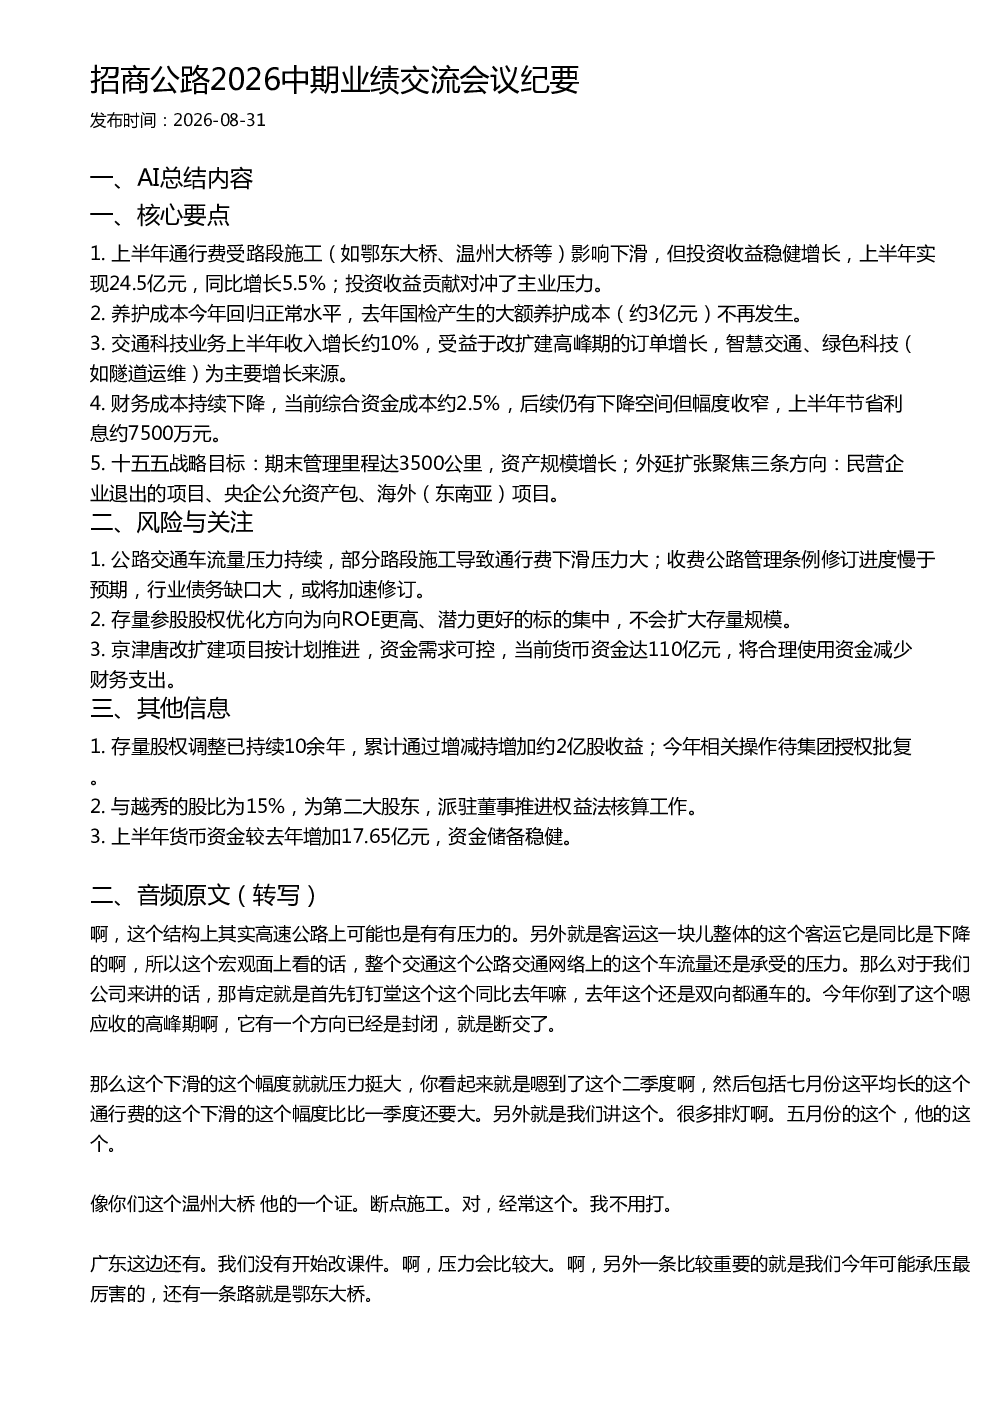
上半年通行费因路段施工下滑,但投资收益稳健增长,实现24.5亿元,同比增长5.5%,投资收益对冲了主业压力。养护成本回归正常水平,去年国检产生的大额养护成本不再发生。交通科技业务收入增长约10%,智慧交通、绿色科技为主要增长来源。财务成本持续下降,综合资金成本约2.5%,上半年节省利息约7500万元。
公路行业发展趋势如何?
公路交通车流量压力持续,部分路段施工导致通行费下滑压力大。收费公路管理条例修订进度慢于预期,行业债务缺口大,或将加速修订。存量参股股权优化方向为向ROE更高、潜力更好的标的集中,不会扩大存量规模。
报告重点分析了哪些方向?
报告重点分析了投资收益对冲主业压力、交通科技业务增长、财务成本下降、十四五战略目标及外延扩张方向,包括民营企业退出的项目、央企公允资产包、海外(东南亚)项目。
当前市场现状如何?
京津唐改扩建项目按计划推进,资金需求可控,当前货币资金达110亿元,将合理使用资金减少财务支出。存量股权调整已持续10余年,累计通过增减持增加约2亿股收益;今年相关操作待集团授权批复。
研报有哪些风险提示?
主要风险包括公路交通车流量压力持续、部分路段施工导致通行费下滑压力大、收费公路管理条例修订进度慢于预期,行业债务缺口大。此外,需关注存量参股股权优化的具体实施情况及资金使用效率。
你可能感兴趣
财通房地产招商积余2026中期业绩交流
未知机构2026-09-02
国泰海通交运招商公路小范围交流纪要
未知机构2026-07-30
招商公路:2026年半年度报告
财报2026-08-25
诺思格2026年半年度业绩及临床CRO行业交流会议纪要
未知机构2026-08-30
芯源微2026半年报及业绩交流会议纪要
未知机构2026-08-26
依依股份2026年半年度业绩交流会议纪要
未知机构2026-08-30
开源地产建筑建发物业2026半年度业绩交流会议纪要
未知机构2026-09-03
海油工程2026年半年度业绩交流会议纪要
未知机构2026-08-30
美丽田园发布中期盈喜业绩增长超预期招商医药 2026
未知机构2026-07-20
方正固收交通银行2026中期业绩交流
未知机构2026-09-04