猜你想问
海油工程2026年半年度业绩核心要点有哪些?
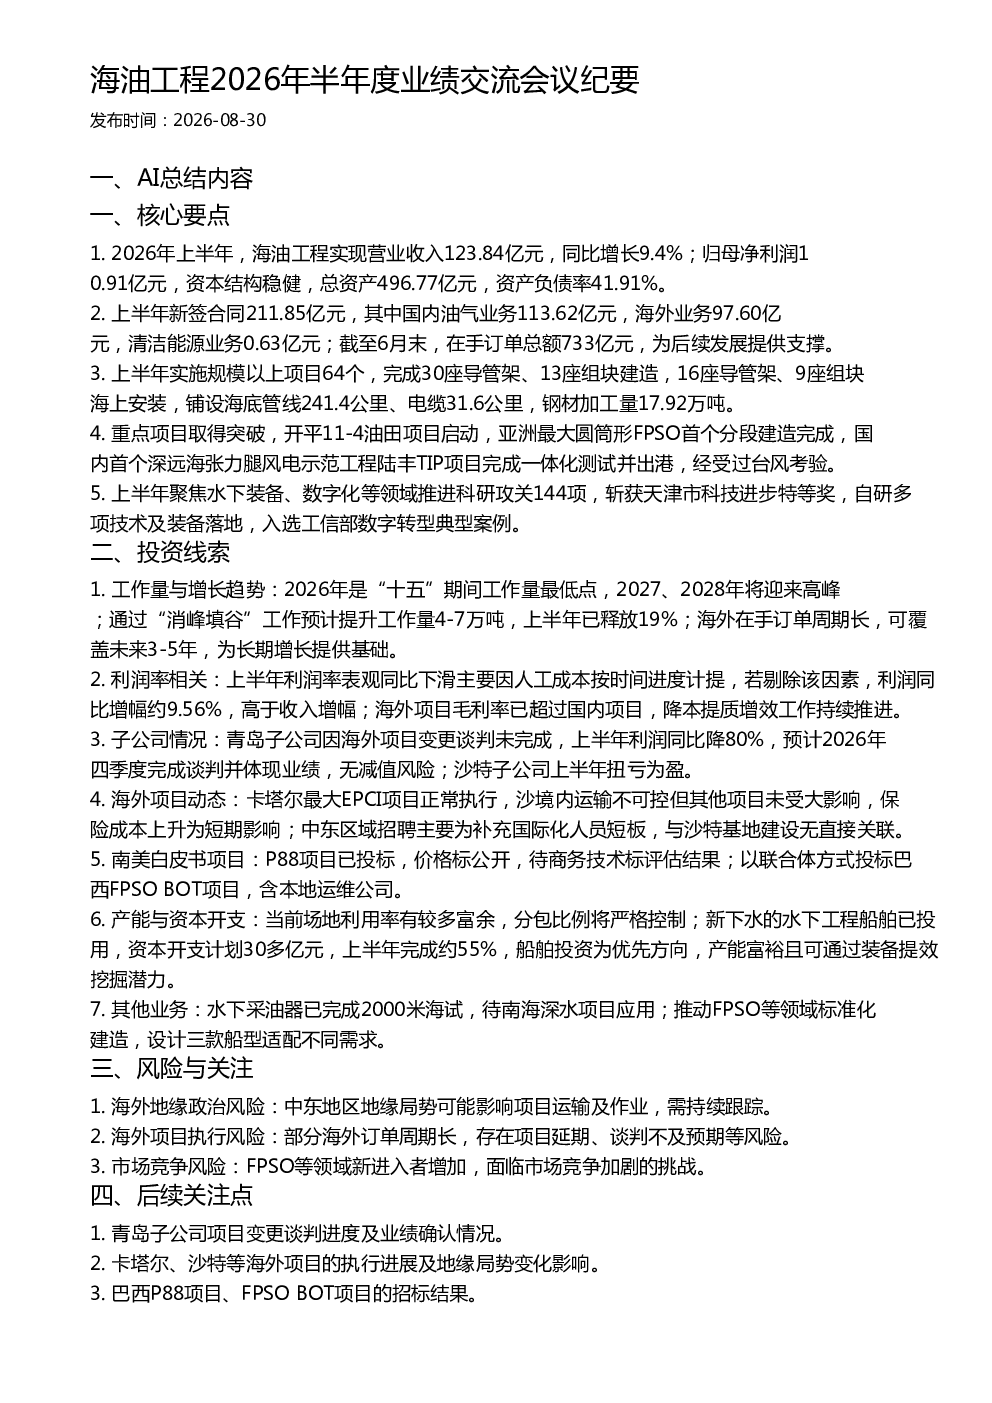
海油工程2026年上半年实现营业收入123.84亿元,同比增长9.4%;归母净利润10.91亿元。新签合同211.85亿元,其中海外业务97.60亿元。完成30座导管架、13座组块建造,铺设海底管线241.4公里。重点项目取得突破,亚洲最大圆筒形FPSO首个分段建造完成。科研攻关144项,斩获天津市科技进步特等奖。
海油工程未来增长趋势如何?
2026年是“十五”期间工作量最低点,2027、2028年将迎来高峰。海外在手订单周期长,可覆盖未来3-5年。“消峰填谷”工作预计提升工作量4-7万吨,上半年已释放19%。海外项目毛利率已超过国内项目。
海油工程报告重点分析了哪些方向?
报告重点分析了工作量与增长趋势、利润率、子公司情况(青岛子公司利润同比降80%,沙特子公司扭亏为盈)、海外项目动态(卡塔尔EPCI项目正常执行)、南美白皮书项目投标情况、产能与资本开支(计划30多亿元)、水下采油器2000米海试等。
海油工程当前市场现状如何?
海油工程资本结构稳健,资产负债率41.91%。当前场地利用率有较多富余,分包比例将严格控制。新下水的水下工程船舶已投用。推动FPSO等领域标准化建造,设计三款船型适配不同需求。水下采油器已完成2000米海试。
海油工程研报提示哪些风险?
研报提示海外地缘政治风险,中东地区地缘局势可能影响项目运输及作业。存在海外项目执行风险,部分海外订单周期长,可能存在项目延期、谈判不及预期等风险。面临FPSO等领域市场竞争加剧的挑战。
你可能感兴趣
海油工程2026年半年度业绩说明会
未知机构2026-08-19
诺思格2026年半年度业绩及临床CRO行业交流会议纪要
未知机构2026-08-30
依依股份2026年半年度业绩交流会议纪要
未知机构2026-08-30
海油发展2026年半年度业绩说明会纪要
未知机构2026-09-04
海油发展2026年半年度业绩说明会
海油发展2026-09-04
兴通股份2026年半年度投资者交流会议纪要
未知机构2026-08-20
海油工程:2026年半年度报告
财报2026-08-18
海油工程投资者活动交流记录表2024年第三季度业绩
未知机构2024-10-28
华源公用环保永兴股份2026年半年度业绩交流
未知机构2026-09-03
天融信2026年半年度业绩及AI安全业务交流纪要
未知机构2026-09-02