猜你想问
这份研报的核心内容是什么?
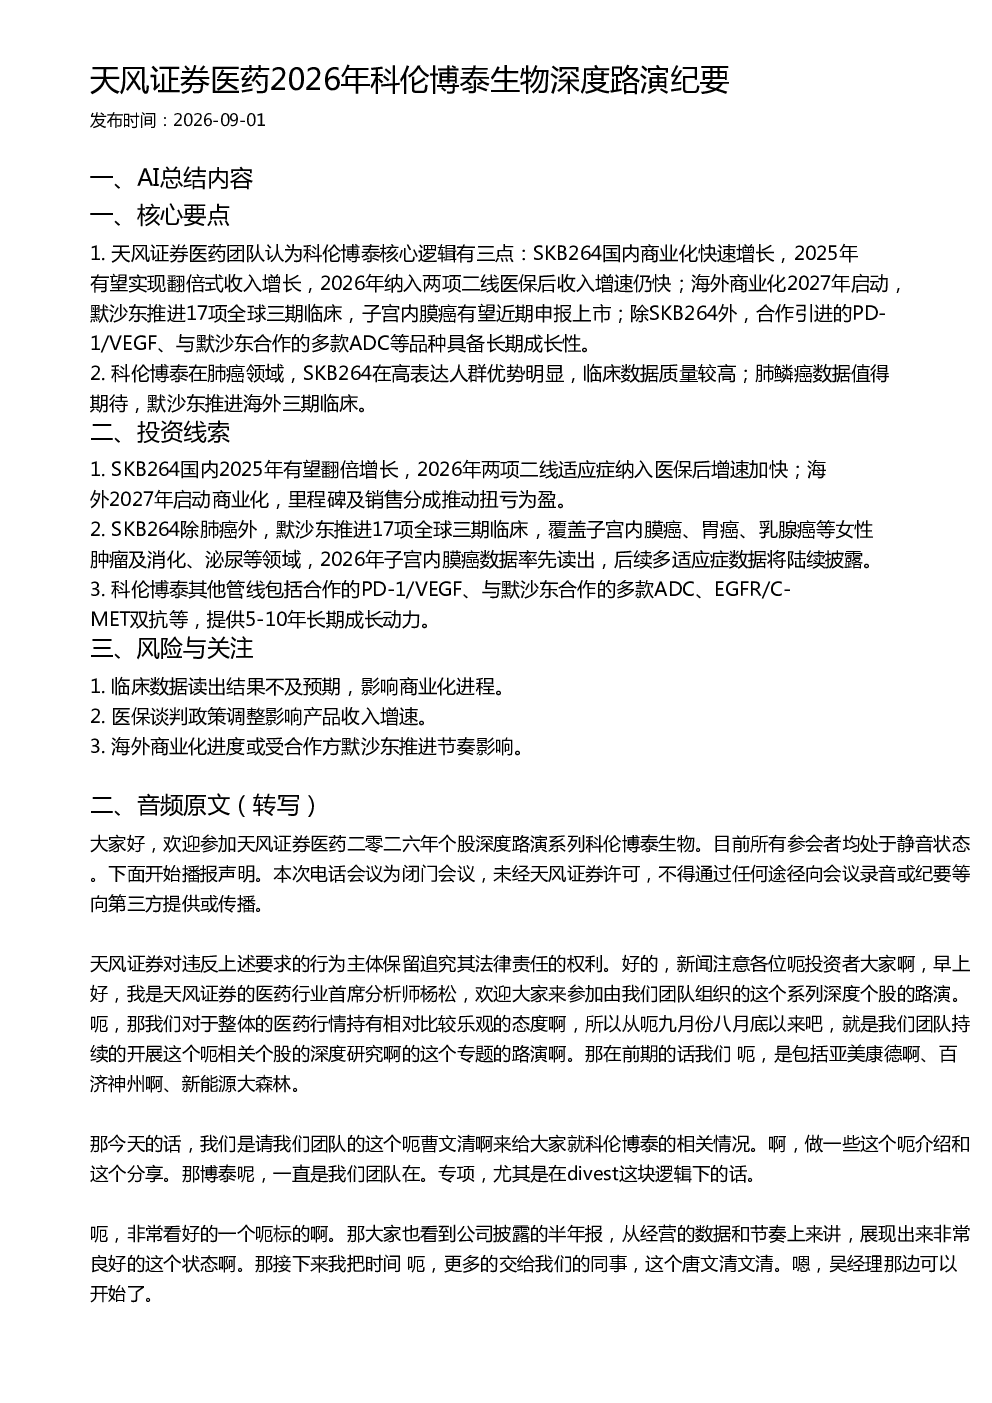
这份研报主要分析了科伦博泰生物的核心逻辑,包括SKB264在国内的商业化快速增长,2025年有望实现翻倍式收入增长,2026年纳入两项二线医保后收入增速仍快;海外商业化2027年启动,默沙东推进17项全球三期临床,子宫内膜癌有望近期申报上市;除SKB264外,合作引进的PD-1/VEGF、与默沙东合作的多款ADC等品种具备长期成长性。研报还重点分析了SKB264在肺癌领域的临床数据,以及在肺鳞癌等领域的拓展情况。
当前肺癌领域的赛道/行业发展趋势如何?
当前肺癌领域正逐渐进入下一代IO和ADC药物的临床后期兑现阶段,随着一些海外MCC主导开发的资源分子在三期临床中的失败,为后续玩家留下了更多的实验窗口,利好下一代IO+ADC的迭代升级。同时,PD-1/VGF等药物也在持续出数据,整体格局为新一代药物提供了更大的时间窗口和实验空间。
研报重点分析了哪些方向?
研报重点分析了科伦博泰生物的三大核心逻辑:一是SKB264在国内的商业化兑现,包括收入增长、医保纳入等;二是SKB264的海外商业化启动,包括默沙东推进的全球三期临床和潜在申报上市;三是科伦博泰生物的其他管线,包括合作的PD-1/VEGF、与默沙东合作的多款ADC、EGFR/C-MET双抗等,提供长期成长动力。此外,研报还分析了SKB264在肺癌领域的竞争格局和肺鳞癌等领域的拓展情况。
当前市场对科伦博泰生物的判断是什么?
市场对科伦博泰生物的判断主要基于其核心逻辑和未来发展潜力。天风证券医药团队认为科伦博泰生物具备清晰的三大主线:国内SKB264的销售增长、海外商业化启动以及其他管线的长期成长动力。其中,SKB264在国内市场有望实现快速增长,并在2026年纳入两项二线医保后进一步加速增长;海外商业化预计在2027年启动,将带来里程碑和销售分成,推动公司扭亏为盈。其他管线如PD-1/VEGF、ADC等品种具备长期成长潜力,为公司未来发展提供动力。
研报提示了哪些风险?
研报提示了科伦博泰生物面临的三项主要风险:一是临床数据读出结果不及预期,可能影响产品的商业化进程和市场表现;二是医保谈判政策调整可能影响产品的收入增速;三是海外商业化进度可能受合作方默沙东推进节奏的影响。此外,市场竞争加剧、研发失败等风险也可能对公司发展造成不利影响。因此,投资者在关注公司发展潜力的同时,也需要关注相关风险因素。