猜你想问
先锋精科2026半年报核心内容有哪些?
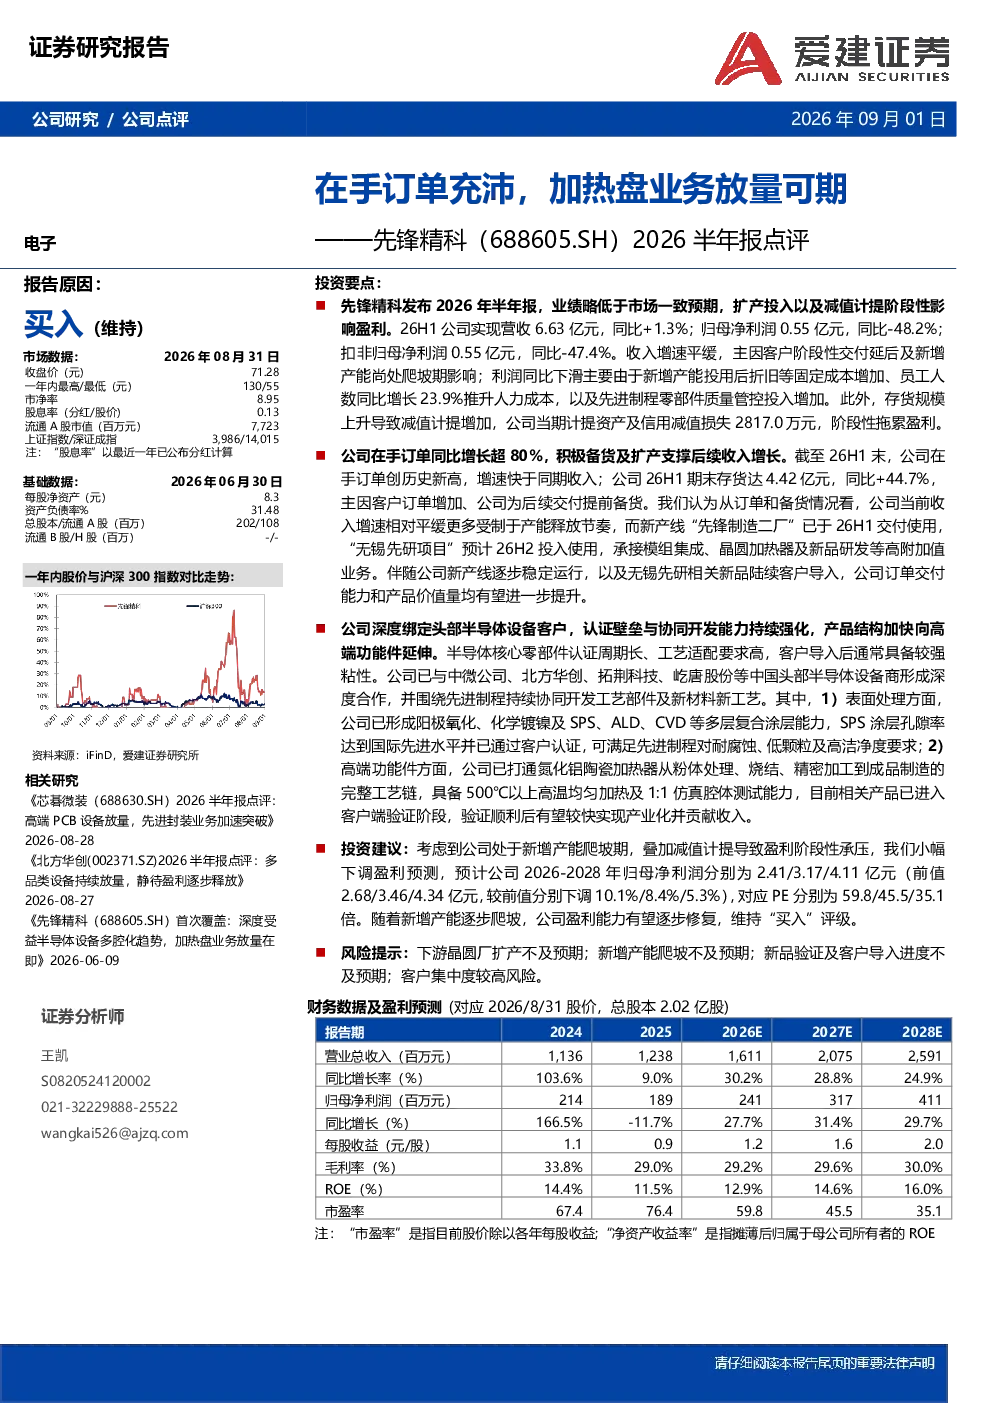
先锋精科2026年上半年业绩略低于市场预期,主要受客户交付延后、新增产能爬坡及成本增加等因素影响。公司实现营收6.63亿元(同比+1.3%),归母净利润0.55亿元(同比-48.2%),扣非归母净利润0.55亿元(同比-47.4%)。公司在手订单同比增长超80%,存货规模达4.42亿元(同比+44.7%),显示客户订单旺盛。新产线“先锋制造二厂”已投入使用,无锡先研项目预计2026年第二季度投入使用,将承接高附加值业务。公司深度绑定头部半导体设备客户,持续协同开发工艺部件及新材料。表面处理能力已达到国际先进水平,高端氮化铝陶瓷加热器产品进入客户端验证阶段。
半导体设备赛道发展趋势如何?
半导体设备赛道持续向高附加值产品发展,头部设备厂商与客户深度绑定,协同开发成为常态。随着半导体行业对先进工艺的需求提升,对高端加热器、表面处理等部件的需求增加。先锋精科等国内厂商在特定细分领域如氮化铝陶瓷加热器取得突破,产品进入客户端验证阶段,显示国产替代进程加速。未来,产能扩张与技术迭代将是行业竞争的关键,头部企业通过持续研发和产能建设巩固市场地位。
报告重点分析了先锋精科的哪些方面?
报告重点分析了先锋精科的业绩表现、在手订单、产能扩张、客户与产品四个方面。业绩方面,公司营收微增但利润下滑,主要受交付延后和成本因素影响。订单方面,超80%的同比增长和4.42亿元的存货显示强劲需求。产能方面,“先锋制造二厂”和无锡先研项目将提升交付能力和产品价值量。客户方面,公司深度绑定中微公司、北方华创等头部客户,持续开发新材料和高端加热器产品。
当前半导体设备市场现状如何?
当前半导体设备市场呈现头部集中趋势,高端设备领域仍由国际巨头主导,但国内厂商在部分细分赛道如加热器、表面处理等领域加速突破。市场需求受下游晶圆厂扩产节奏影响较大,部分厂商面临交付压力。产能扩张成为行业竞争焦点,先锋精科等企业通过新建产线提升竞争力。同时,新材料和新工艺的开发成为差异化竞争的关键,氮化铝陶瓷加热器等高附加值产品市场潜力巨大。
研报提示了哪些风险?
研报提示的风险包括:下游晶圆厂扩产不及预期可能导致需求下降;新增产能爬坡过程中可能面临技术或管理挑战;新品验证及客户导入进度不及预期影响未来业绩;客户集中度较高,对头部客户依赖较大可能带来经营风险。此外,资产及信用减值损失2817.0万元也需关注,反映公司可能面临一定的财务压力。