猜你想问
这份研报主要讲了什么内容?
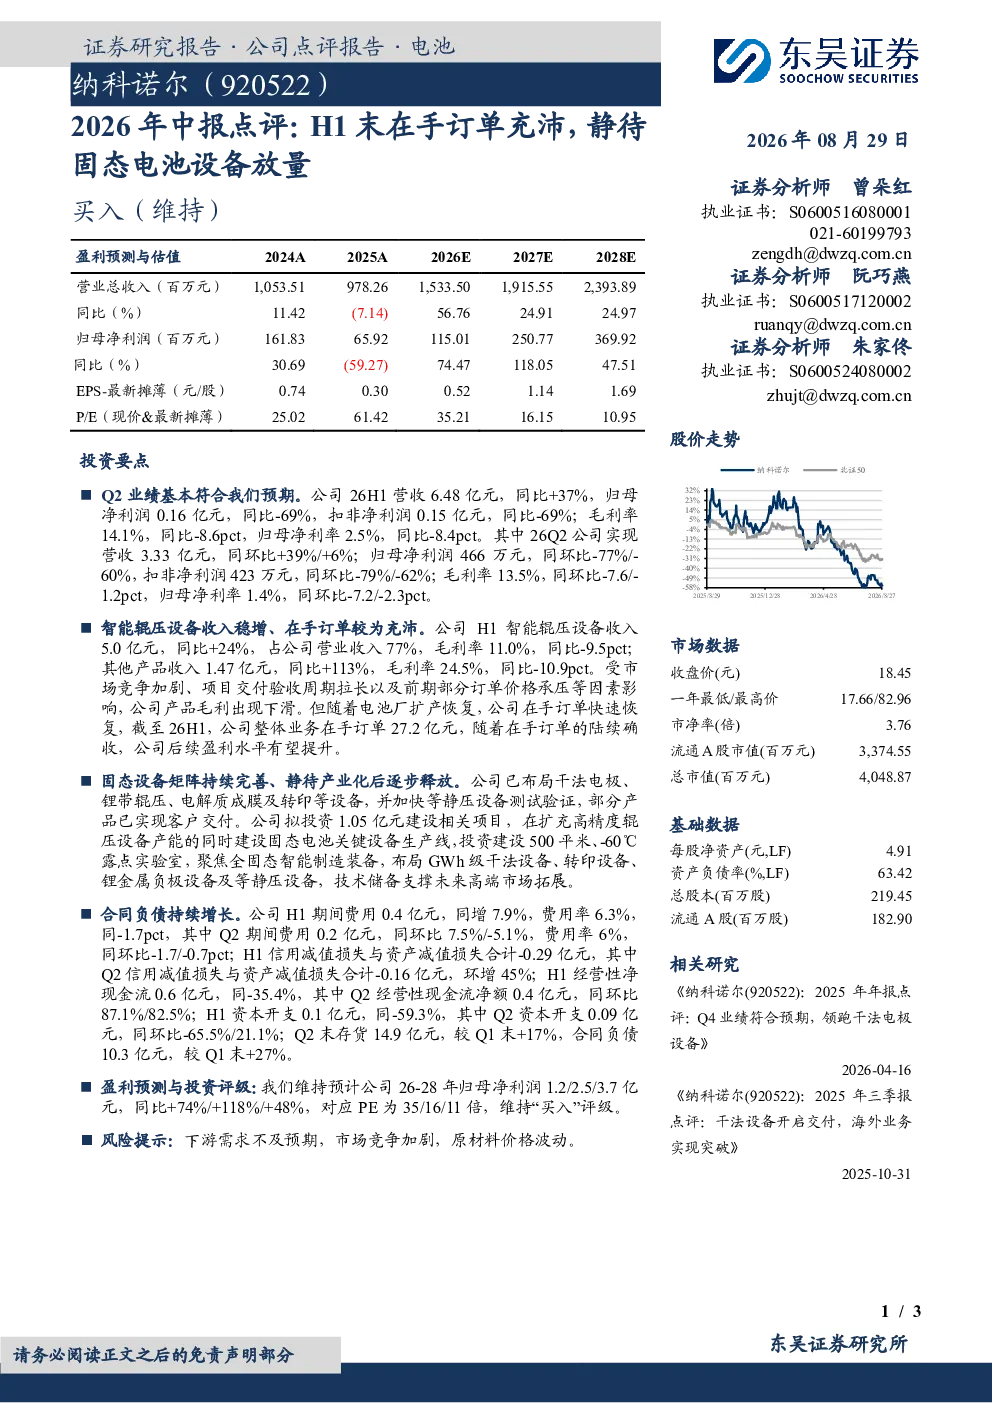
这份研报主要点评了某公司2026年上半年的业绩表现,分析了其在智能辊压设备和固态电池设备领域的布局与进展。报告显示,公司H1营收6.48亿元,同比+37%,但归母净利润0.16亿元,同比-69%。智能辊压设备收入5.0亿元,同比+24%,占营收77%,在手订单27.2亿元。固态电池设备方面,公司已布局多种设备并加快测试验证,部分产品已交付客户。报告还分析了公司的财务数据,期间费用H1同增7.9%,费用率6.3%。维持预计公司2026-28年归母净利润1.2/2.5/3.7亿元,同比+74%/+118%/+48%,对应PE为35/16/11倍,维持“买入”评级。
智能辊压设备行业发展趋势如何?
智能辊压设备行业正经历快速发展,主要得益于新能源汽车、锂电池等产业的强劲需求。随着电池能量密度和性能要求的提升,对辊压设备的技术要求也越来越高。目前,行业内领先企业通过技术创新和产能扩张,在手订单充沛,后续盈利水平有望提升。未来,智能辊压设备将朝着更高精度、更高效率、更智能化的方向发展,同时固态电池技术的突破将带来新的设备需求增长点。
研报重点分析了哪些方面?
研报重点分析了公司在智能辊压设备和固态电池设备领域的业绩表现与战略布局。在智能辊压设备方面,报告详细披露了H1收入、毛利率、在手订单等关键数据,显示该业务仍是公司主要收入来源。在固态电池设备方面,报告强调了公司在干法电极、锂带辊压等领域的布局,以及加快等静压设备测试验证的进展,并提及拟投资1.05亿元建设固态电池关键设备生产线,显示出公司对新兴市场的积极布局。此外,报告还分析了公司的财务状况和盈利预测。
当前市场对这类设备的需求如何?
当前市场对智能辊压设备和固态电池设备的需求呈现快速增长态势。随着新能源汽车渗透率的持续提升,动力电池产能扩张带动了相关设备的需求。智能辊压设备作为电池生产的关键环节,市场需求稳定且持续增长。固态电池设备则处于技术突破和产业化初期,市场需求潜力巨大,但短期内仍面临技术成熟度和成本控制等挑战。整体来看,设备需求与下游产业发展密切相关,未来几年有望保持较高增长速度。
研报提示了哪些风险?
研报提示了以下几个主要风险:一是下游需求不及预期,新能源汽车和锂电池产业的发展存在不确定性,可能影响设备需求;二是市场竞争加剧,随着行业进入者增多,市场竞争可能加剧,导致设备价格下降或市场份额被挤压;三是原材料价格波动,设备生产所需原材料价格波动可能影响公司盈利能力。此外,公司财务数据显示信用减值损失和资产减值损失有所增加,也需关注潜在的财务风险。