猜你想问
阿特斯2026年半年报核心数据有哪些?
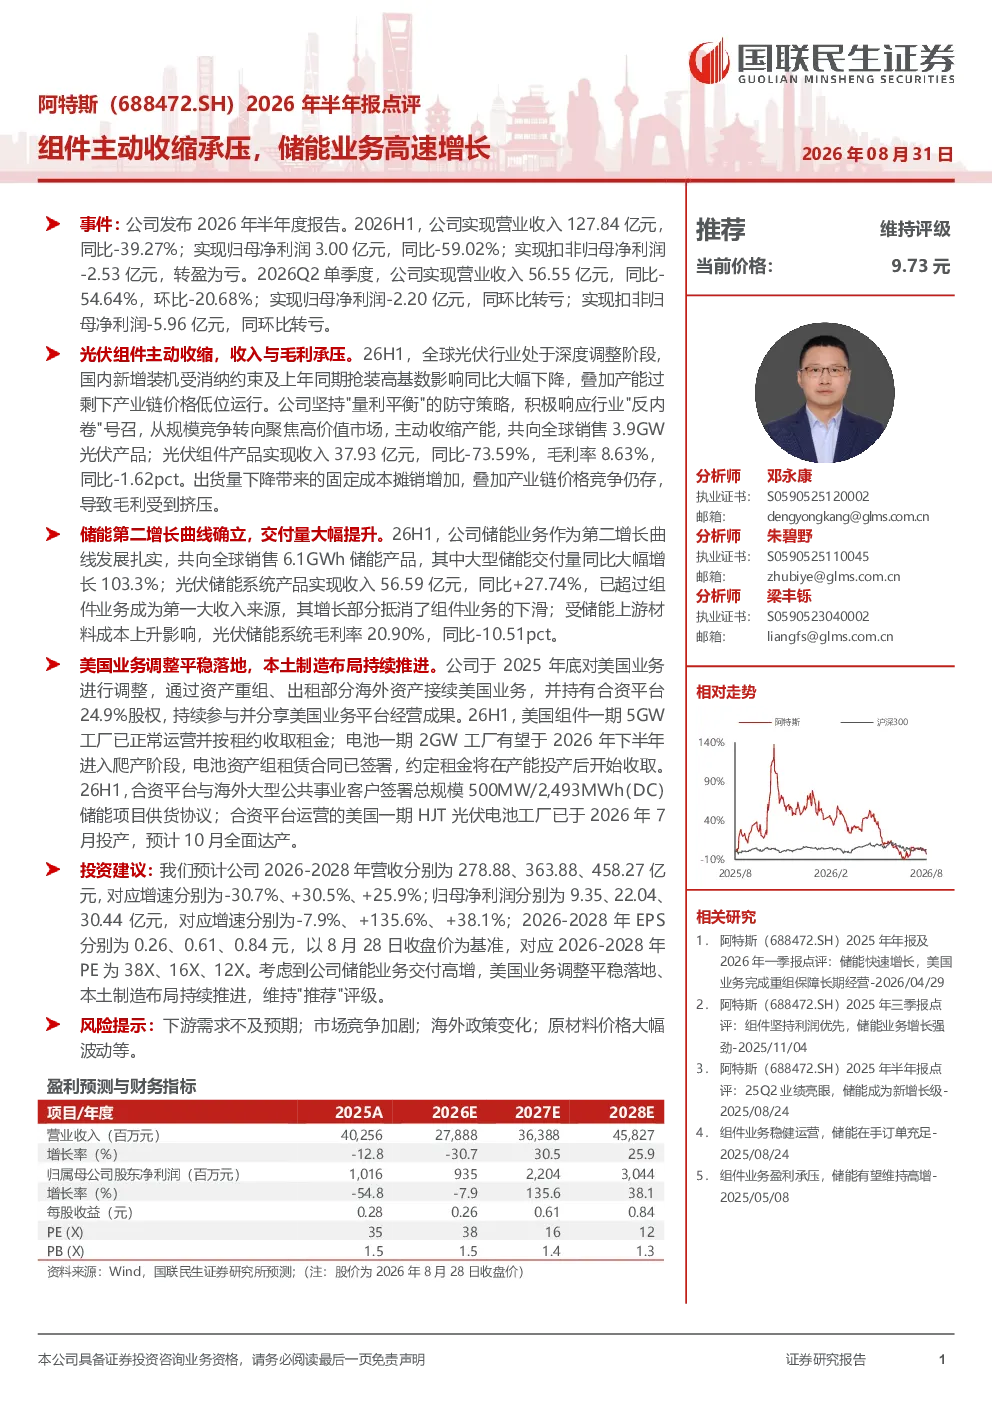
阿特斯2026年半年度业绩显示,公司实现营业收入127.84亿元,同比-39.27%;归母净利润3.00亿元,同比-59.02%;扣非归母净利润-2.53亿元,转盈为亏。Q2单季度收入56.55亿元,同比-54.64%,环比-20.68%;归母净利润-2.20亿元,同环比转亏;扣非归母净利润-5.96亿元,同环比转亏。
光伏组件业务面临哪些挑战?
光伏组件业务受行业深度调整影响,公司主动收缩产能,向全球销售3.9GW光伏产品。组件收入37.93亿元,同比-73.59%,毛利率8.63%,同比-1.62pct。出货量下降导致固定成本摊销增加,叠加价格竞争,毛利承压。
储能业务发展情况如何?
储能业务作为第二增长曲线,发展扎实。向全球销售6.1GWh储能产品,大型储能交付量同比+103.3%。光伏储能系统收入56.59亿元,同比+27.74%,已超组件业务成为第一大收入来源。受上游材料成本上升影响,毛利率20.90%,同比-10.51pct。
美国业务进展如何?
美国业务通过资产重组、出租部分海外资产接续。持有合资平台24.9%股权。美国组件一期5GW工厂已正常运营并收取租金,电池一期2GW工厂有望2026年下半年爬产,合资平台签署500MW/2,493MWh储能项目供货协议,美国一期HJT光伏电池工厂已于2026年7月投产。
研报提示哪些风险?
研报提示的风险包括下游需求不及预期;市场竞争加剧;海外政策变化;原材料价格大幅波动等。
你可能感兴趣
2025年半年报业绩点评:组件业务承压,储能板块稳中向好
电子设备东兴证券2025-09-01
阿特斯2024年半年报点评:全年储能出货预期上调,美国电池组件产能稳步推进
中泰证券2024-08-22
2026年半年报点评政企业务为增长核心引擎,产品结构变化致毛利率承压
国联民生证券2026-09-02
2026年半年报点评:经纪业务保持增长,投资收益小幅承压
金融财信证券2026-09-09
2026年半年报点评:短期盈利承压,储能逐步放量高增
东吴证券2026-09-04
年报点评:新型储能业务进入高速增长期,抽蓄业务短期承压不改长期价值
公用事业中原证券2024-04-19
2026年半年报点评:组件高功率占比提升,储能确收环比翻倍
东吴证券2026-08-28
2026年半年报点评组件盈利改善,储能加速起量
国联民生证券2026-08-10
2026年半年报点评:储能出货高增,组件优化结构
东吴证券2026-08-31
德业股份2026年半年报点评:受益于全球分布式储能需求高景气,储能业务增长强劲
国联民生证券2026-08-27