猜你想问
这份研报主要分析了阿特斯2026年半年报的哪些核心内容?
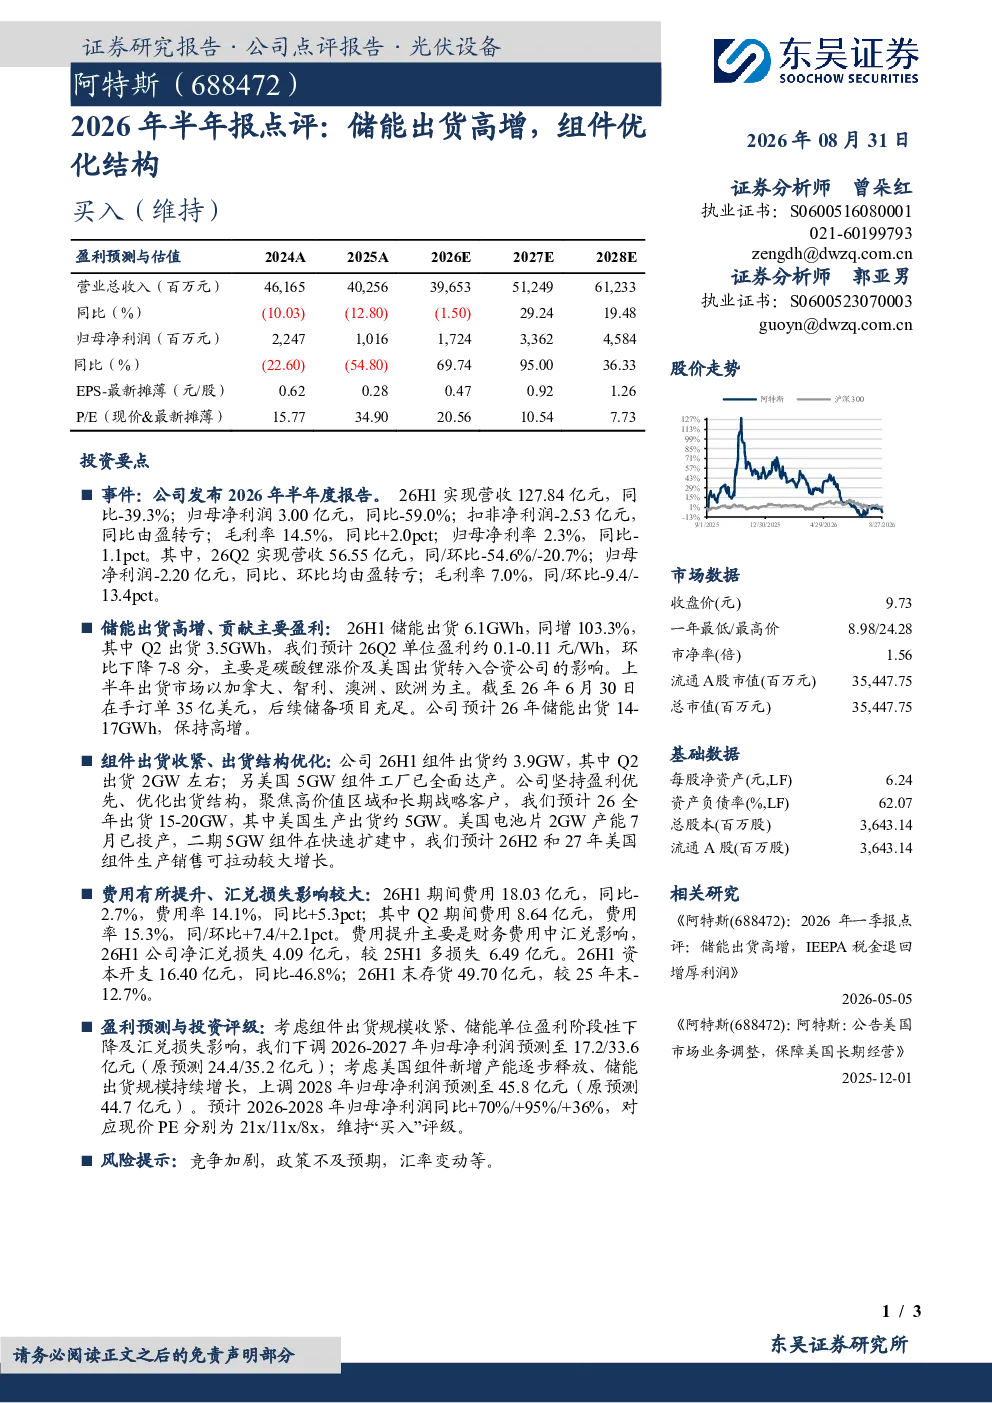
这份研报主要分析了阿特斯2026年半年度报告的核心内容,包括公司整体营收、净利润表现,储能和组件业务的具体出货量、毛利率、净利率等关键财务数据,以及期间费用、资本开支和现金流情况。报告详细展示了公司26H1实现营收127.84亿元,同比-39.3%;归母净利润3.00亿元,同比-59.0%;储能出货6.1GWh,同增103.3%;组件出货约3.9GW等关键指标。
储能行业未来发展趋势如何?
根据研报内容,储能行业未来发展趋势向好。阿特斯2026年上半年储能出货6.1GWh,同增103.3%,显示出行业高增长潜力。公司预计2026年储能出货14-17GWh,保持高增。报告指出,储能市场以加拿大、智利、澳洲、欧洲为主,且公司截至2026年6月30日在手订单达35亿美元,后续储备项目充足。这些数据表明,储能市场需求旺盛,行业前景广阔,但需关注碳酸锂价格波动及美国出货模式变化带来的影响。
研报对阿特斯组件业务的重点分析是什么?
研报对阿特斯组件业务的重点分析聚焦于其结构优化和产能扩张。报告显示,26H1组件出货约3.9GW,其中Q2出货2GW左右,美国5GW组件工厂已全面达产。公司坚持盈利优先,优化出货结构,聚焦高价值区域和长期战略客户,预计2026全年出货15-20GW,其中美国生产出货约5GW。美国电池片2GW产能7月已投产,二期5GW组件在快速扩建中,预计26H2和27年美国组件生产销售可拉动较大增长。这些举措表明公司正积极调整业务结构,提升盈利能力。
当前储能和组件市场的现状如何?
当前储能和组件市场呈现高增长与结构性调整并存的态势。储能方面,阿特斯26H1储能出货6.1GWh,同增103.3%,全球市场以加拿大、智利、澳洲、欧洲为主,公司订单充足。组件方面,阿特斯26H1组件出货约3.9GW,美国工厂产能已满产,公司正通过聚焦高价值客户和区域优化出货结构。整体来看,储能市场需求旺盛,组件行业则面临产能扩张和竞争加剧的挑战,企业需在规模与盈利间取得平衡。
研报提示了哪些主要风险?
研报提示了阿特斯面临的主要风险包括:竞争加剧可能导致市场份额和价格承压;政策不及预期可能影响市场需求和补贴力度;汇率变动带来财务费用波动,26H1净汇兑损失达4.09亿元。此外,碳酸锂价格上涨可能侵蚀储能业务单位盈利,美国出货模式变化也带来不确定性。这些风险需持续关注,可能对公司业绩产生不利影响。