猜你想问
这份研报的核心内容是什么?
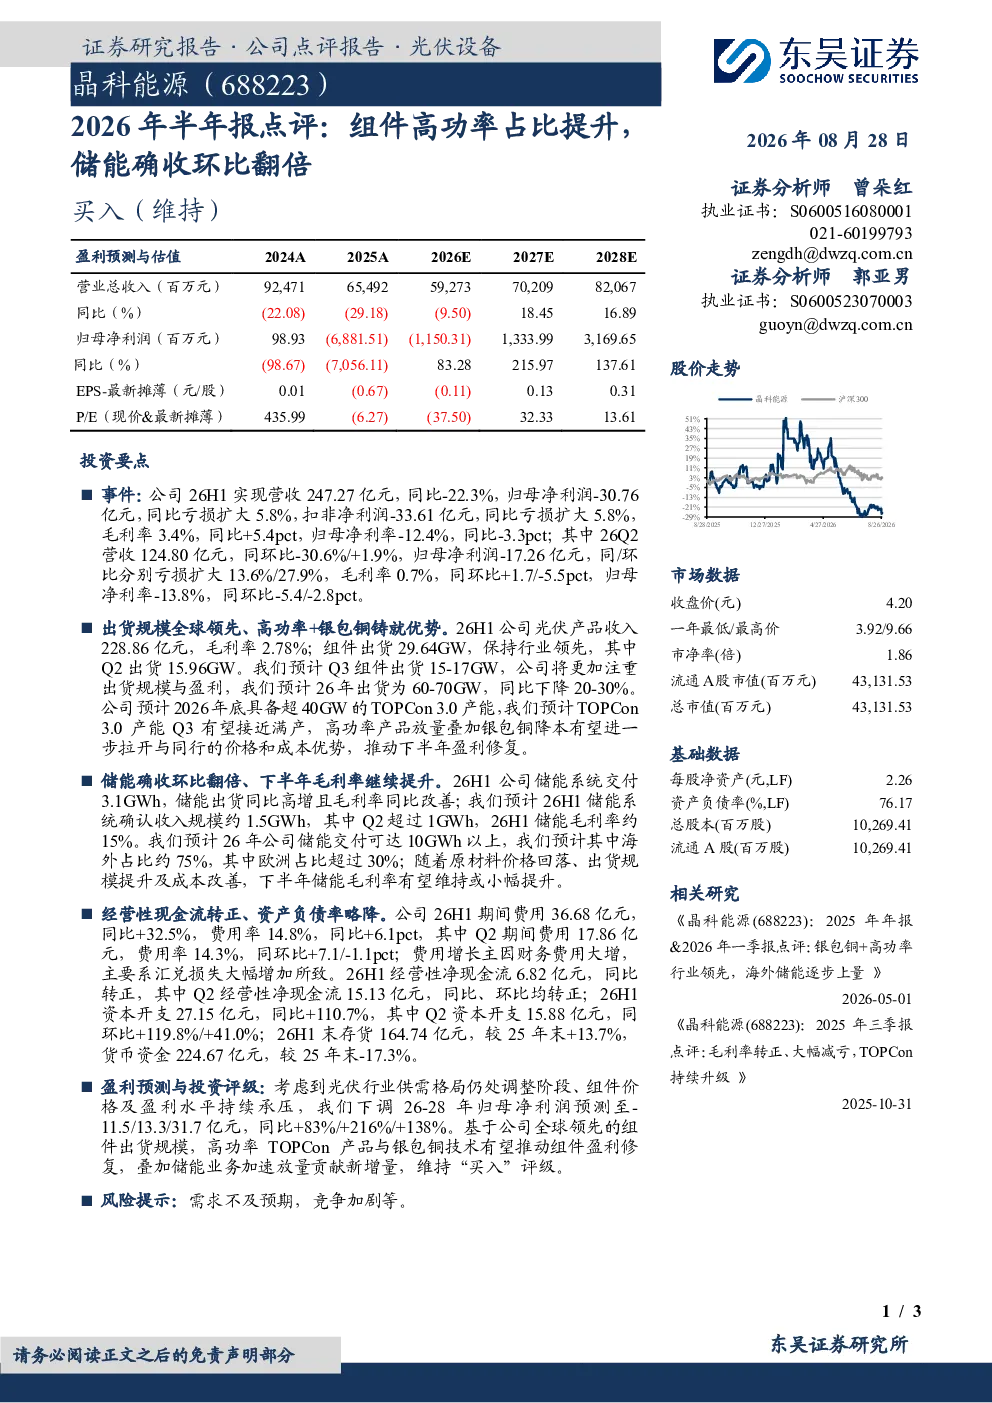
这份研报的核心内容是点评晶科能源2026年半年报,主要分析了公司组件出货规模、技术优势、储能业务发展以及财务状况。报告指出,公司2026年上半年营收247.27亿元,同比-22.3%;归母净利润-30.76亿元,同比亏损扩大5.8%。组件出货29.64GW,保持行业领先,预计全年出货60-70GW。TOPCon 3.0产能预计超40GW,高功率产品放量推动下半年盈利修复。储能系统交付3.1GWh,预计2026年交付10GWh以上,海外占比约75%
光伏行业发展趋势如何?
光伏行业正经历供需调整,组件价格及盈利承压。技术方面,TOPCon等高效电池技术成为行业趋势,晶科能源预计2026年底TOPCon 3.0产能超40GW。高功率产品放量与银包铜技术降本将推动组件盈利修复。储能业务加速放量,预计2026年交付10GWh以上,海外占比约75%,欧洲占比超30%,毛利率有望维持或提升。行业竞争加剧,需求不及预期是主要风险因素
研报重点分析了哪些方向?
研报重点分析了晶科能源的业绩表现、出货规模、技术优势、储能业务及财务状况。业绩方面,公司上半年营收和净利润均出现下滑,但毛利率有所提升。出货规模保持行业领先,但全年出货量预计同比下降。技术方面,TOPCon 3.0产能扩张和高功率产品放量是关键。储能业务增长迅速,海外市场占比高。财务状况显示经营性净现金流转正,但费用率上升和存货较高值得关注
当前光伏市场现状如何?
当前光伏市场处于供需调整阶段,组件价格下降导致行业盈利承压。晶科能源作为行业领先企业,仍保持较高的出货规模,但面临技术升级和市场竞争压力。TOPCon等高效电池技术成为行业主流,推动产品向高功率方向发展。储能业务成为新的增长点,海外市场占比高,但需求波动和竞争加剧是主要风险
研报提到了哪些风险提示?
研报提示的主要风险包括需求不及预期和竞争加剧。光伏行业供需调整可能导致需求下降,影响公司业绩。同时,行业竞争激烈,技术快速迭代,公司需持续提升竞争力。储能业务虽然增长迅速,但市场需求和竞争格局仍不稳定,可能影响业务发展。此外,汇兑损失增加和存货较高也是财务风险因素