猜你想问
兑吧2026年中报核心业绩数据有哪些?
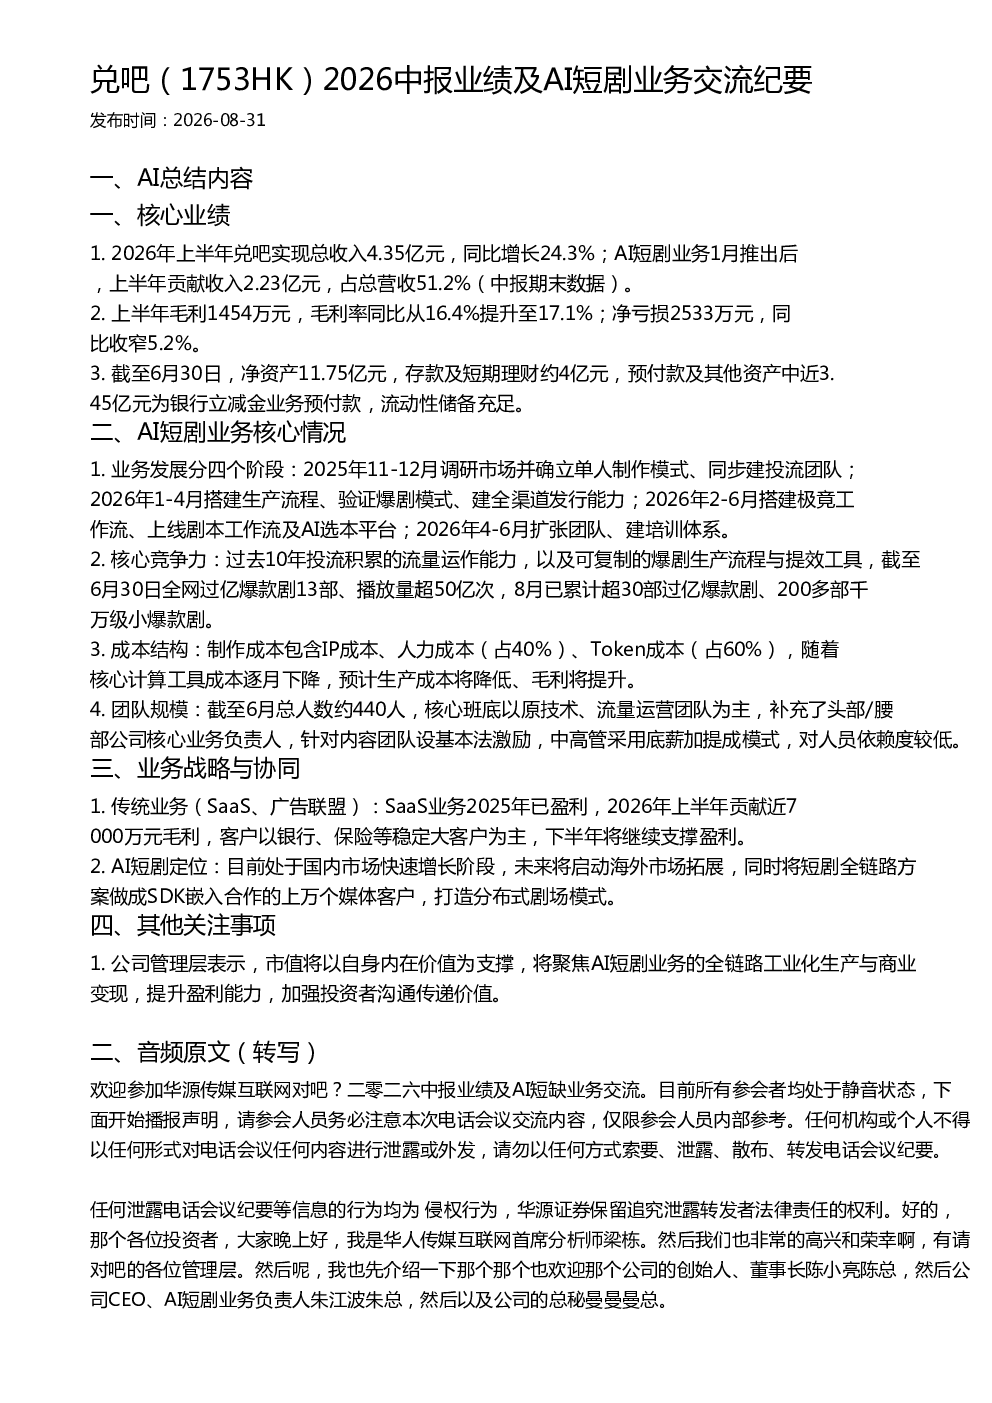
兑吧2026年上半年总收入4.35亿元,同比增长24.3%。AI短剧业务贡献收入2.23亿元,占总营收51.2%。毛利1454万元,毛利率提升至17.1%。净亏损2533万元,同比收窄5.2%。净资产11.75亿元,存款及短期理财约4亿元,预付款及其他资产中近3.45亿元为银行立减金业务预付款,流动性储备充足。
AI短剧业务如何发展?
AI短剧业务发展分四个阶段:2025年11-12月调研市场确立单人制作模式,2026年1-4月搭建生产流程验证爆剧模式,2026年2-6月搭建极致工作流上线剧本工作流及AI选本平台,2026年4-6月扩张团队建培训体系。核心竞争力为流量运作能力,可复制的爆剧生产流程与提效工具。成本结构包含IP成本、人力成本(40%)、Token成本(60%)。
AI短剧赛道发展趋势如何?
AI短剧业务国内市场快速增长,未来将启动海外市场拓展,并将短剧全链路方案做成SDK嵌入合作的上万个媒体客户,打造分布式剧场模式。公司依赖过去十年投流积累的流量运作能力,可复制的爆剧生产流程与提效工具,截至6月30日,全网过亿爆款剧13部,播放量超50亿次。
报告对市场现状有何判断?
兑吧2026年中报显示AI短剧业务已成为公司核心增长引擎,贡献收入占比超50%,毛利率提升至17.1%,净亏损同比收窄。传统业务SaaS已盈利,下半年将继续支撑盈利。公司管理层表示市值将以自身内在价值为支撑,聚焦AI短剧业务的全链路工业化生产与商业变现,提升盈利能力。
研报存在哪些风险提示?
AI短剧业务尚处发展初期,市场竞争激烈,爆款剧生产存在不确定性。Token成本占比高(60%),成本结构存在波动风险。团队规模约440人,扩张带来管理压力。海外市场拓展面临文化差异与合规挑战。公司短期仍处于亏损状态,盈利能力有待持续提升。
你可能感兴趣
华福AI互联网 红果漫剧产业链兑吧红果AI短剧头部主体
未知机构2026-09-03
天融信2026年半年度业绩及AI安全业务交流纪要
未知机构2026-09-02
海能技术2026中报交流纪要:业绩高增,布局AI半导体与全球化
未知机构2026-08-18
新恒泰2026年半年报业绩及业务拓展交流纪要
未知机构2026-09-10
四维图新2026年中业绩及业务布局交流纪要
未知机构2026-09-02
天风传媒 昆仑万维2026中报点评AI短剧A
未知机构2026-08-20
思科2026财年Q4业绩及2027财年AI业务指引纪要
未知机构2026-08-13
方正家电冰山冷热2026中报业绩交流纪要
未知机构2026-08-13
国金电新 申菱环境2026中报业绩交流纪要
未知机构2026-09-04
开源煤炭公用淮北矿业2026中报业绩交流纪要
未知机构2026-08-28