猜你想问
这份研报的核心内容是什么?
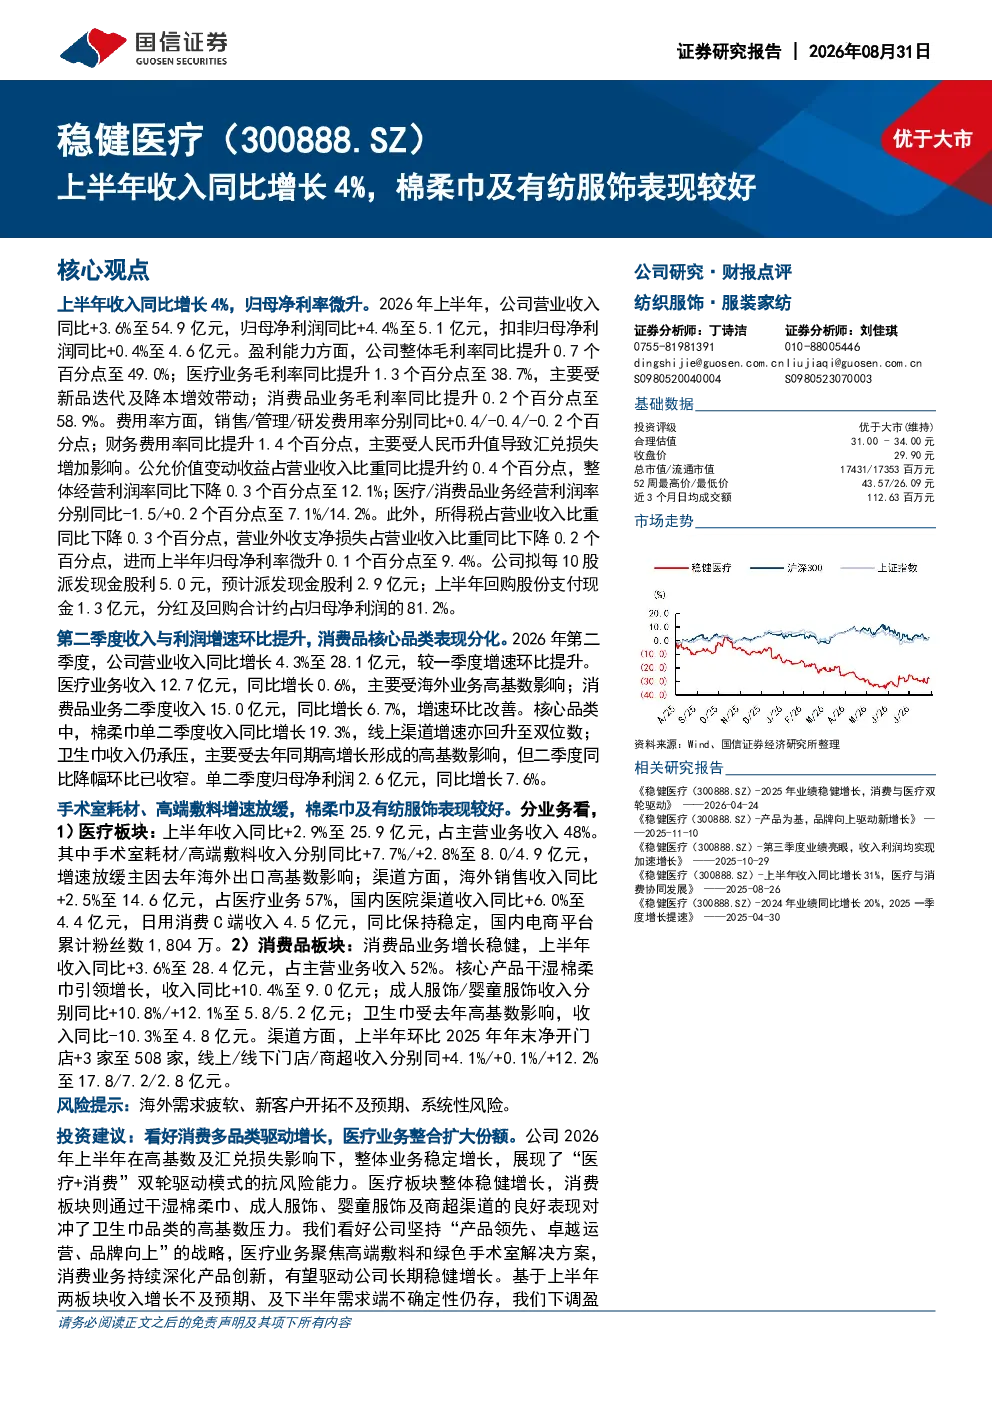
这份研报指出,稳健医疗2026年上半年收入同比增长4%,归母净利率微升,主要得益于“医疗+消费”双轮驱动模式的抗风险能力。医疗板块整体稳健增长,消费品板块通过干湿棉柔巾、成人服饰、婴童服饰及商超渠道的良好表现对冲了卫生巾品类的高基数压力。公司坚持“产品领先、卓越运营、品牌向上”的战略,医疗业务聚焦高端敷料和绿色手术室解决方案,消费业务持续深化产品创新。
医疗消费品赛道的发展趋势如何?
医疗消费品赛道展现出稳健的发展趋势。一方面,医疗板块通过聚焦高端敷料和绿色手术室解决方案,持续提升产品竞争力;另一方面,消费品板块在干湿棉柔巾、成人服饰、婴童服饰及商超渠道等方面表现突出,展现出强大的市场适应能力。这种“医疗+消费”双轮驱动的模式有效增强了企业的抗风险能力,为行业提供了新的发展思路。
研报重点分析了哪些方向?
研报重点分析了稳健医疗的“医疗+消费”双轮驱动模式及其抗风险能力。医疗业务方面,关注高端敷料和绿色手术室解决方案的布局;消费品业务方面,聚焦干湿棉柔巾、成人服饰、婴童服饰及商超渠道的表现。此外,报告还分析了公司“产品领先、卓越运营、品牌向上”的战略执行情况,以及各业务板块的毛利率变化和增长动力。
当前市场对稳健医疗的判断是什么?
当前市场对稳健医疗的判断是积极但谨慎的。报告显示,公司上半年收入和利润均实现同比增长,展现出较强的经营韧性。然而,基于上半年两板块收入增长不及预期,以及下半年需求端的不确定性,分析师下调了盈利预测,预计2026-2028年净利润分别为9.1/10.1/10.9亿元。市场认为公司需要进一步巩固“医疗+消费”双轮驱动的优势,以应对潜在的市场波动。
研报提示了哪些风险?
研报提示的主要风险包括:首先,上半年两板块收入增长不及预期,可能影响公司整体业绩表现;其次,下半年需求端存在不确定性,可能对销售增长造成压力;此外,市场竞争加剧也可能影响公司产品的市场份额和盈利能力。此外,原材料价格波动和供应链稳定性也是需要关注的潜在风险因素。