猜你想问
这份研报的核心内容是什么?
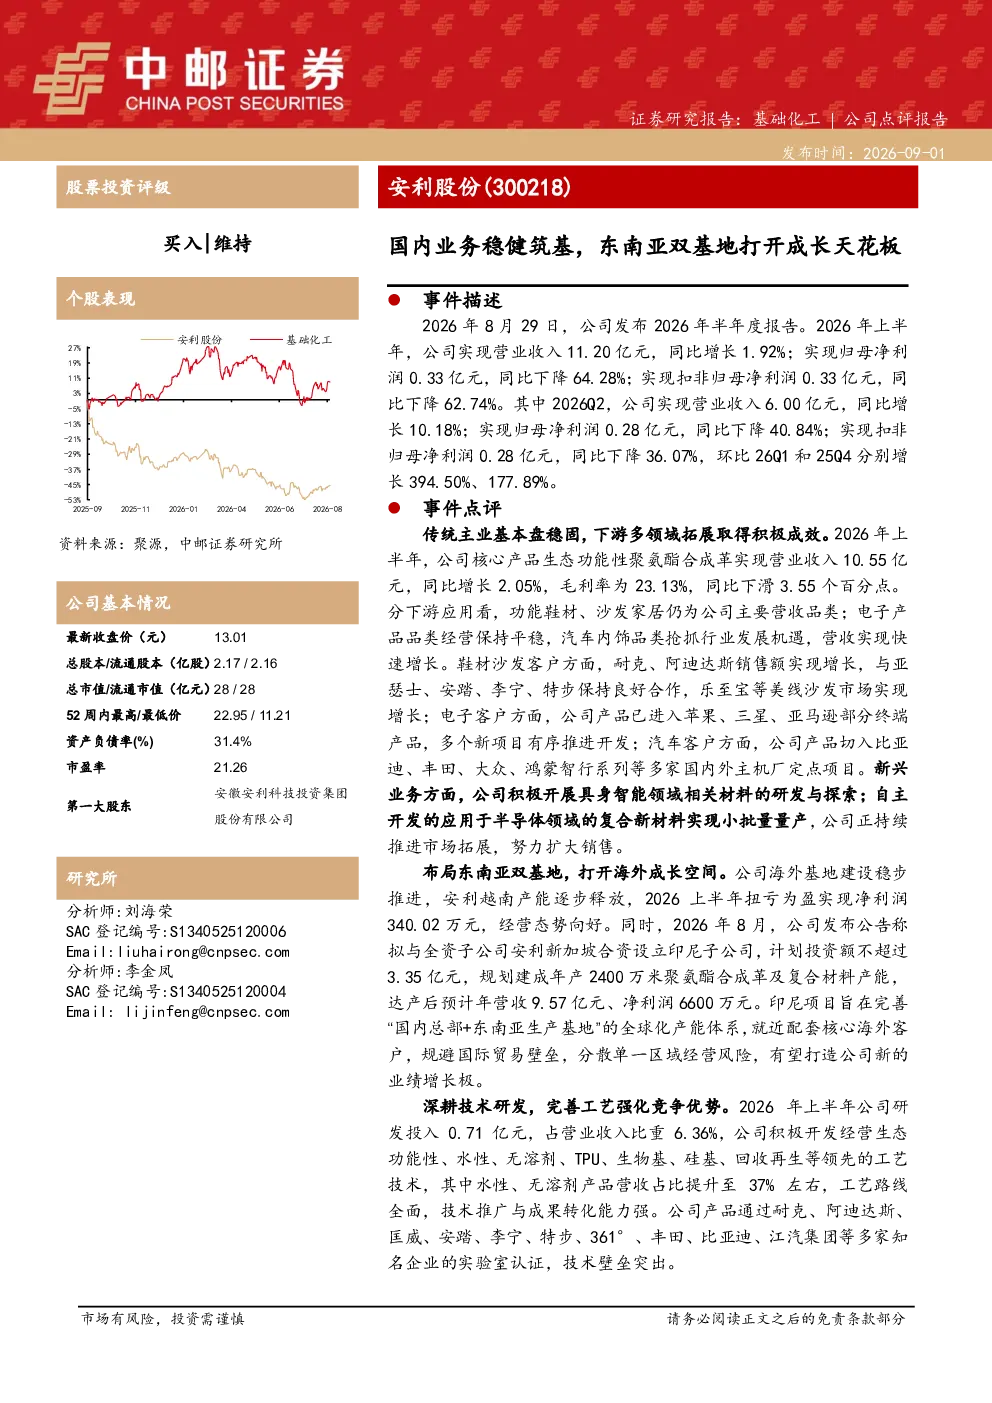
本报告分析安利股份国内业务基本盘稳固,生态功能性聚氨酯合成革营收同比增长2.05%,毛利率为23.13%。下游应用中,功能鞋材、沙发家居仍是主要营收来源,电子产品保持平稳,汽车内饰营收快速增长。公司积极拓展具身智能领域材料研发,半导体领域复合新材料实现小批量量产,并推进市场拓展。
聚氨酯合成革行业发展趋势如何?
聚氨酯合成革行业正朝着功能性、智能化方向发展。企业需加大研发投入,开发水性、无溶剂等领先工艺技术,提升产品性能和环保水平。同时,全球化布局和产能分散成为趋势,以规避贸易壁垒和经营风险。下游应用领域持续拓展,汽车内饰等新兴市场增长潜力大。
研报重点分析了哪些方向?
研报重点分析了安利股份国内业务稳健发展情况,包括传统主业营收和毛利率表现,以及下游主要应用领域。同时关注新兴业务拓展,如具身智能和半导体材料研发进展。此外,东南亚双基地建设及其对全球化产能体系完善的作用也是分析重点。
当前市场对安利股份的判断是什么?
安利股份凭借其稳固的国内业务和积极的新兴业务拓展,展现出良好的成长性。公司通过东南亚基地建设完善全球化布局,提升抗风险能力。未来几年预计营业收入和净利润将保持增长,但需关注主要原材料价格波动、天然气成本提升等市场风险。
研报提示了哪些风险?
研报提示的主要风险包括:主要原材料价格变动可能影响成本控制;天然气供应和成本费用提升可能增加生产成本;市场竞争加剧可能压缩利润空间;国际经营风险需关注地缘政治和贸易环境变化。这些因素可能对公司经营业绩产生不利影响。
你可能感兴趣
一卡通筑基,民生数据要素打开成长天花板
信息技术安信证券2023-04-27
广州酒家首次覆盖报告:月饼利基市场的隐形冠军,速冻业务打开成长天花板
中泰证券2023-08-19
深度研究:原料药业务稳健,呼吸科制剂放量打开成长天花板
医药生物民生证券2024-01-30
开立医疗23年中报点评:超声业务稳健增长,平台型布局显著打开成长天花板
机械设备德邦证券2023-09-25
2021年中报点评:环境容量约束时代的传统产业升级先锋,德州+荆州基地布局有望打开成长天花板
基础化工华创证券2021-09-01
首次覆盖深度:精密零部件筑基,新能源汽车零部件和丝杠业务打开成长空间
交通运输上海证券2024-07-24
稳健经营筑底盘,卡位XR业务打开成长空间
西南证券2026-08-16
玻璃基IC载板助力公司打开业务天花板
国联证券2023-10-20
2021年中报点评:C3项目投产打开成长天花板,海上光伏项目探索能耗双控从严背景下的新解决方案
化石能源华创证券2021-08-19
深度研究:国内碳化硅及半导体单晶炉龙头,切入光伏行业打开成长天花板
东方财富2023-12-04