猜你想问
这份报告主要讲了什么内容?
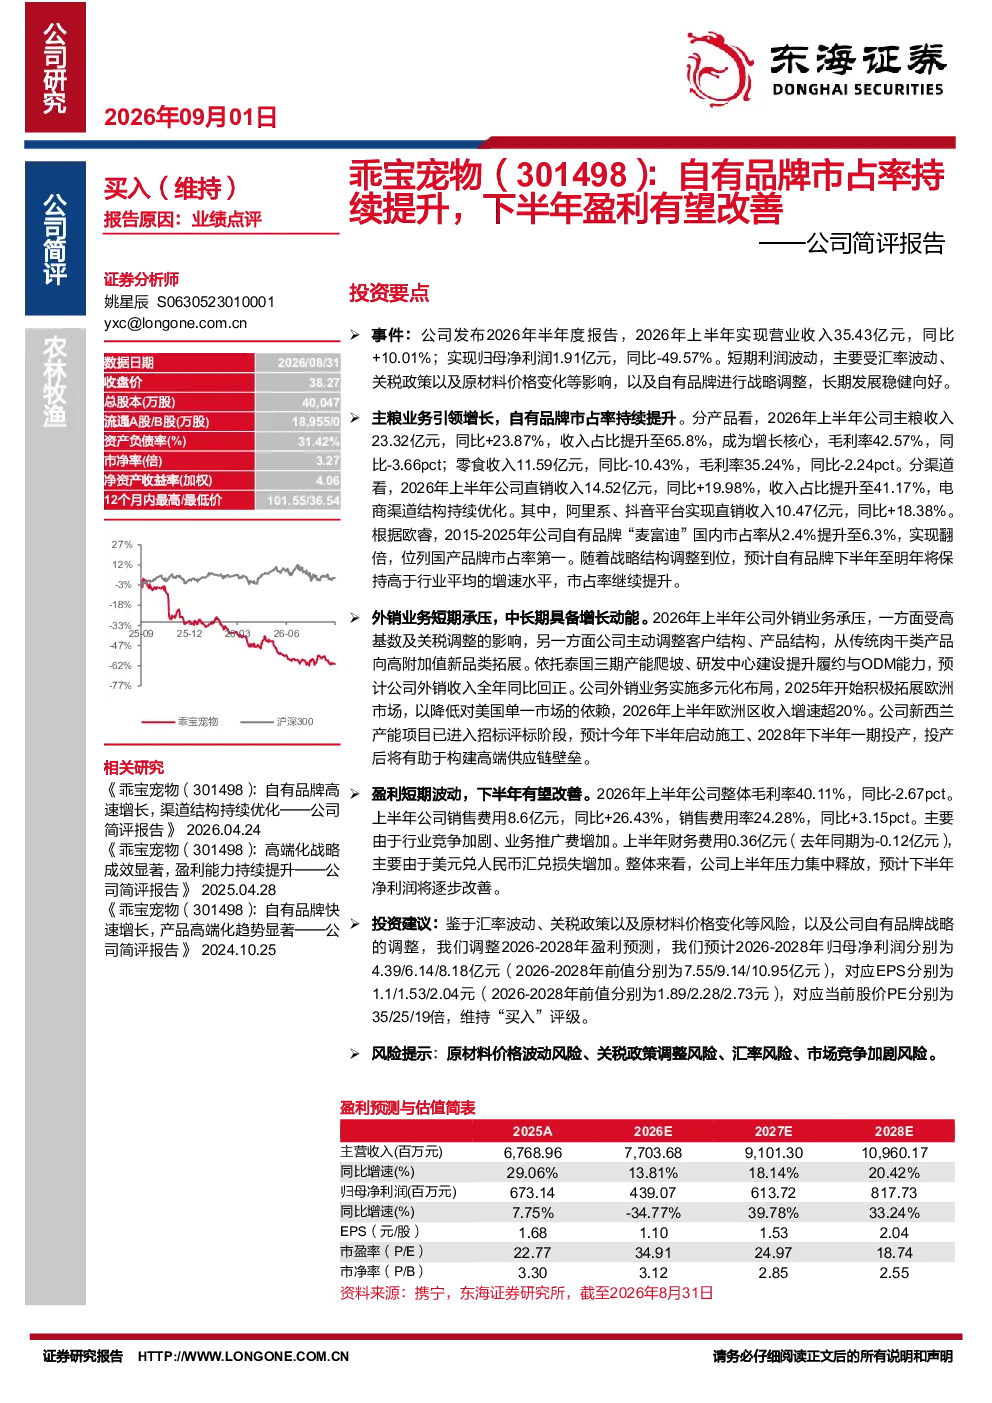
这份报告主要分析了公司2026年半年度业绩表现,指出上半年营业收入35.43亿元同比增长10.01%,但归母净利润1.91亿元同比大幅下降49.57%。报告强调短期利润波动主要受汇率、关税、原材料价格及自有品牌战略调整影响,但长期发展稳健。报告详细拆解了主粮业务收入增长、零食业务收入下滑、直销渠道占比提升等关键数据,并重点突出了自有品牌市占率从2.4%提升至6.3%的行业领先地位,预计下半年至明年将保持高于行业平均增速。此外,报告还分析了外销业务短期承压但中长期增长动能,以及整体毛利率、销售费用率等财务指标变化。
食品饮料行业发展趋势如何?
食品饮料行业发展趋势呈现多元化特点。一方面,国产品牌凭借品牌建设和渠道优化持续抢占市场份额,尤其自有品牌战略成为重要增长点,报告中的公司已将自有品牌市占率提升至行业第一。另一方面,行业竞争加剧导致销售费用率普遍上升,企业需在品牌推广和成本控制间寻求平衡。渠道方面,直销占比持续提升,阿里系、抖音等新兴平台成为重要增长引擎。同时,外销业务面临关税调整等挑战,但企业正通过调整客户结构和产品线向高附加值方向发展。中长期来看,产能扩张(如泰国三期、欧洲市场拓展)和产品创新是行业增长的关键驱动力。
报告最值得关注的业务分析方向是什么?
报告最值得关注的业务分析方向是自有品牌战略的成功实施。公司通过持续投入和优化,使自有品牌市占率从2015年的2.4%增长至2025年的6.3%,位列国产品牌第一,展现出强大的市场竞争力。报告详细分析了自有品牌驱动收入增长、提升利润空间的具体路径,以及其作为差异化竞争手段的战略意义。此外,主粮业务作为收入核心板块,虽然毛利率有所下滑,但收入增长显著,占比达65.8%,显示出其在行业中的基础地位。同时,直销渠道占比提升至41.17%,也反映了公司在渠道创新方面的成效。
当前市场对该公司有何判断?
当前市场对该公司的主要判断集中在短期业绩波动与长期发展潜力并存的层面。报告显示,公司上半年净利润受多重因素影响出现下滑,但整体营收保持增长,且自有品牌市占率持续提升,显示出较强的核心竞争力。市场关注点在于公司如何平衡自有品牌扩张与短期利润压力,以及外销业务调整的效果。同时,公司渠道结构优化、直销占比提升也为市场提供了积极信号。整体而言,市场对该公司在行业中的地位和长期发展持谨慎乐观态度,认为其通过战略调整和产能扩张有望逐步改善盈利能力。
研报提示的主要风险有哪些?
研报提示的主要风险包括原材料价格波动、关税调整、汇率风险和市场竞争加剧。原材料价格波动直接影响公司成本端,尤其对零食业务毛利率造成压力;关税调整则对外销业务形成短期挑战,尽管公司正通过调整客户结构缓解影响。汇率风险因财务费用中汇兑损失增加而凸显,需关注国际市场环境变化。市场竞争加剧导致销售费用率上升,报告指出行业竞争白热化,企业需持续投入品牌建设以维持市场份额,这对盈利能力构成考验。此外,宏观经济波动也可能间接影响消费需求,需保持关注。