猜你想问
中宠股份2026年半年报核心内容有哪些?
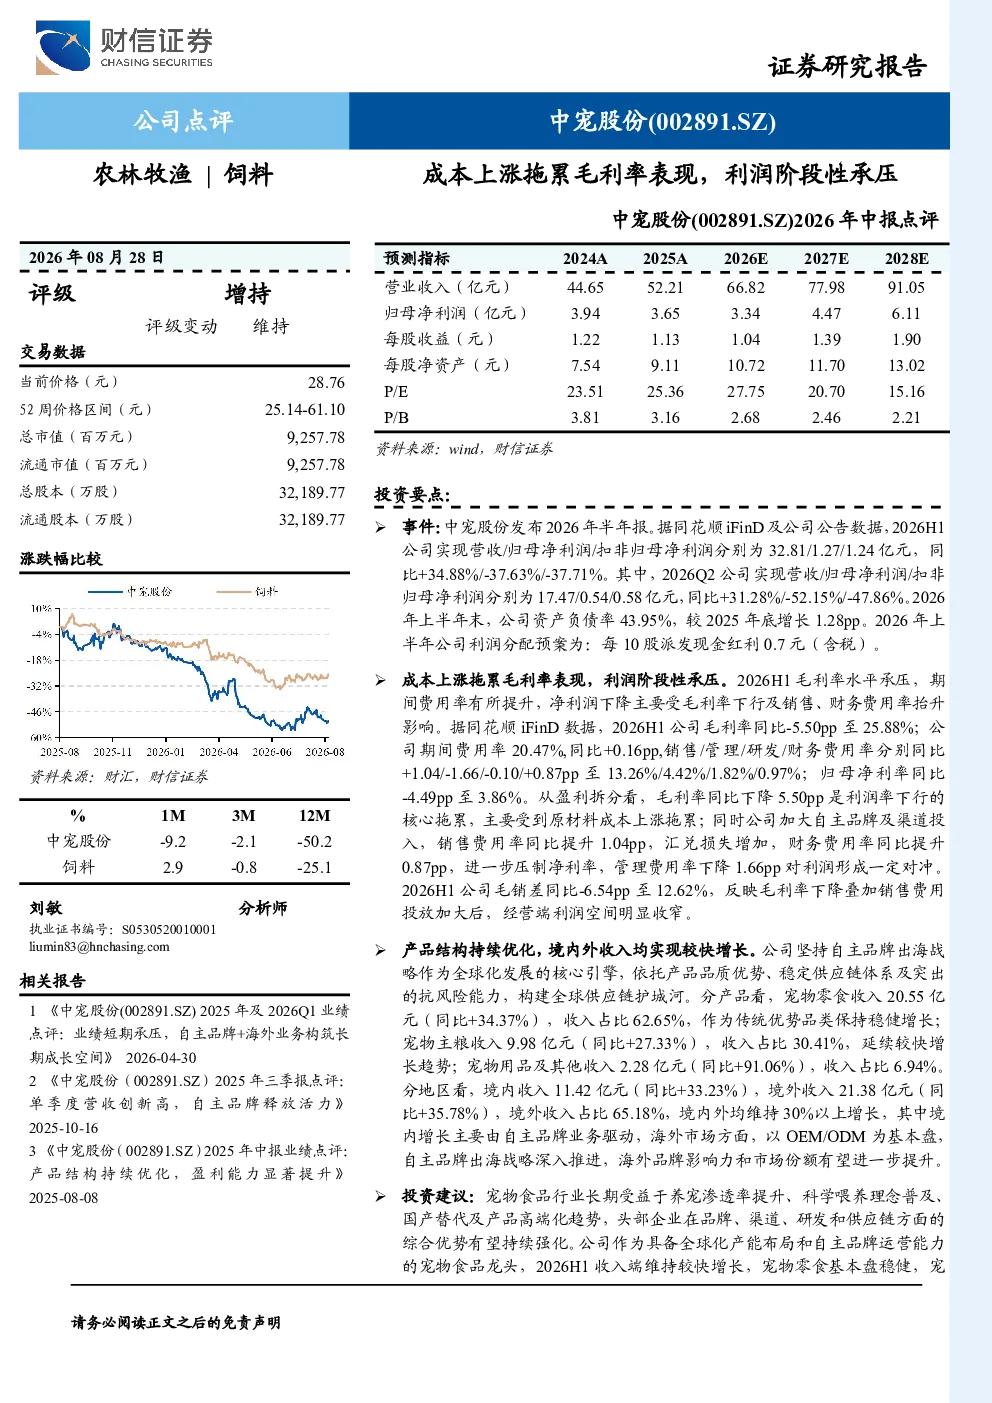
中宠股份2026年半年报显示,公司营收保持较快增长,实现32.81亿元,同比增长34.88%;但归母净利润同比下降37.63%至1.27亿元。毛利率下降5.50pp至25.88%,主要受原材料成本上涨影响。期间费用率提升至20.47%,其中销售费用率上升1.04pp,财务费用率上升0.87pp,汇兑损失增加。产品结构持续优化,宠物零食收入占比62.65%,宠物主粮收入占比30.41%。境内外收入均实现较快增长,境外收入占比65.18。
食品饮料行业2026年发展趋势如何?
食品饮料行业2026年面临原材料成本上涨压力,企业毛利率普遍承压。同时,市场竞争加剧,品牌集中度提升。消费者需求多元化,健康化、高端化趋势明显,宠物食品饮料作为细分赛道,受益于宠物经济持续增长,产品结构优化带来新的增长点。境内外市场均存在发展机遇,但需关注全球贸易摩擦和汇率波动风险。
中宠股份报告重点分析了哪些方面?
中宠股份报告重点分析了公司营收增长与利润下滑的矛盾,指出原材料成本上涨是毛利率下降主因。报告详细拆解了期间费用率变化,特别是销售和财务费用率提升对利润的影响。同时,报告强调了产品结构的持续优化,宠物零食和主粮收入占比提升,以及境内外市场均实现增长的积极信号。此外,报告还预测了未来三年营收和净利润增长趋势。
当前食品饮料市场现状如何判断?
当前食品饮料市场呈现增长与挑战并存的现状。一方面,行业整体保持增长态势,但增速有所放缓。另一方面,原材料成本上涨、市场竞争加剧、消费者需求变化等因素带来挑战。宠物食品饮料作为高增长赛道,市场潜力巨大,但企业需应对成本压力和激烈竞争。境内外市场表现分化,需关注不同区域市场特点。
中宠股份研报提示了哪些风险?
中宠股份研报提示的主要风险包括原材料价格波动风险,成本上涨可能持续影响毛利率表现;全球贸易摩擦风险,可能影响境内外市场销售;产品销售不及预期风险,市场竞争加剧可能导致市场份额变化;汇兑损失风险,汇率波动可能带来财务影响。此外,宏观经济波动也可能对行业增长带来不确定性。