猜你想问
这份研报主要分析了什么内容?
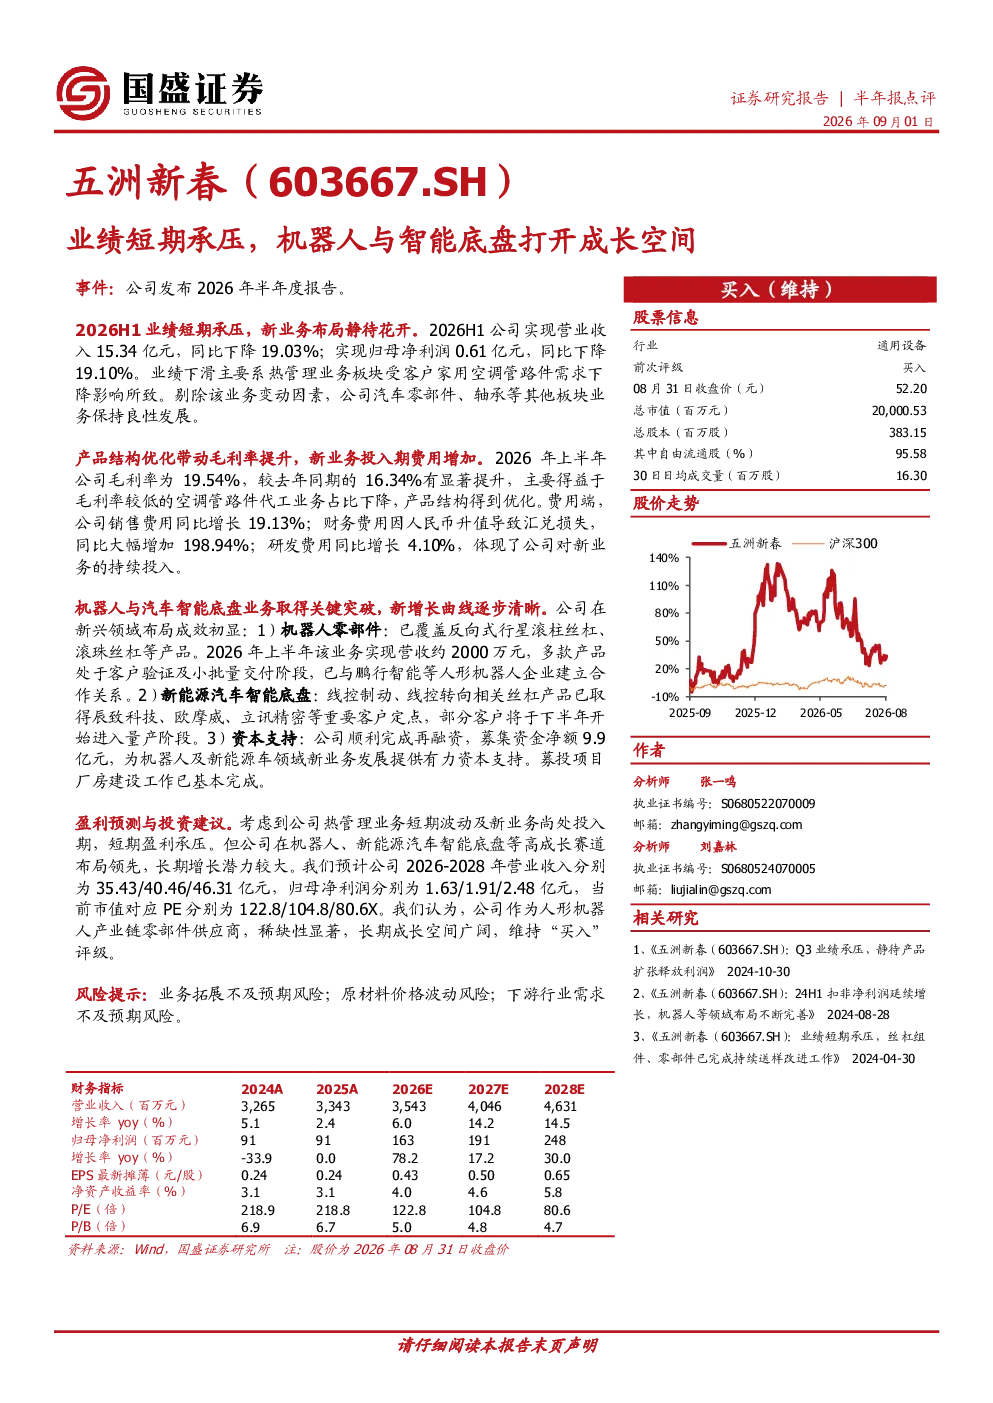
这份研报分析了五洲新春公司2026年上半年的业绩情况,指出公司受热管理业务板块影响短期业绩承压,但汽车零部件、轴承等板块保持良性发展。报告重点介绍了公司在机器人与智能底盘业务的突破,包括机器人零部件营收、与鹏行智能的合作、新能源汽车智能底盘相关丝杠产品的客户定点,以及9.9亿元再融资对未来的支持。报告认为公司长期增长潜力较大,并给出了未来三年营收、净利润预测和PE估值,维持“买入”评级。
机器人与智能底盘赛道的发展趋势如何?
根据研报,机器人与智能底盘是高成长赛道,五洲新春在该领域取得关键突破。公司机器人零部件业务已进入客户验证及小批量交付阶段,与鹏行智能等企业合作;新能源汽车智能底盘相关丝杠产品获得辰致科技、欧摩威、立讯精密等重要客户定点。这些进展表明公司在机器人与智能底盘领域布局领先,未来市场空间广阔,有望受益于新能源汽车和机器人行业的发展。
研报重点分析了五洲新春的哪些方面?
研报重点分析了五洲新春的业绩结构、业务板块表现和未来增长点。业绩方面,报告指出公司短期受热管理业务影响,但剔除后其他板块保持增长,毛利率提升。业务方面,报告详细介绍了公司在机器人零部件、新能源汽车智能底盘业务的进展,包括营收、客户合作、产品定点等。未来方面,报告强调了公司在高成长赛道的布局,并提及9.9亿元再融资对公司新业务发展的支持。
当前机器人与智能底盘市场的现状如何?
根据研报,机器人与智能底盘市场正处于快速发展阶段,五洲新春在该领域取得显著进展。公司机器人零部件业务已进入客户验证和小批量交付,与鹏行智能等企业建立合作;新能源汽车智能底盘相关产品获得辰致科技、欧摩威、立讯精密等重要客户定点。这些信息反映出市场对相关技术的需求增加,五洲新春通过技术创新和客户合作,正逐步扩大在机器人与智能底盘市场的份额。
研报提到了哪些风险提示?
研报提示了几个潜在风险,包括业务拓展不及预期、原材料价格波动、下游行业需求不及预期等。具体来说,业务拓展方面,公司在机器人与智能底盘业务的推广可能面临挑战;原材料价格波动可能影响成本控制;下游行业需求变化也可能对公司业绩产生影响。这些风险需要投资者关注,以全面评估公司的发展前景。