猜你想问
这份研报主要讲了什么内容?
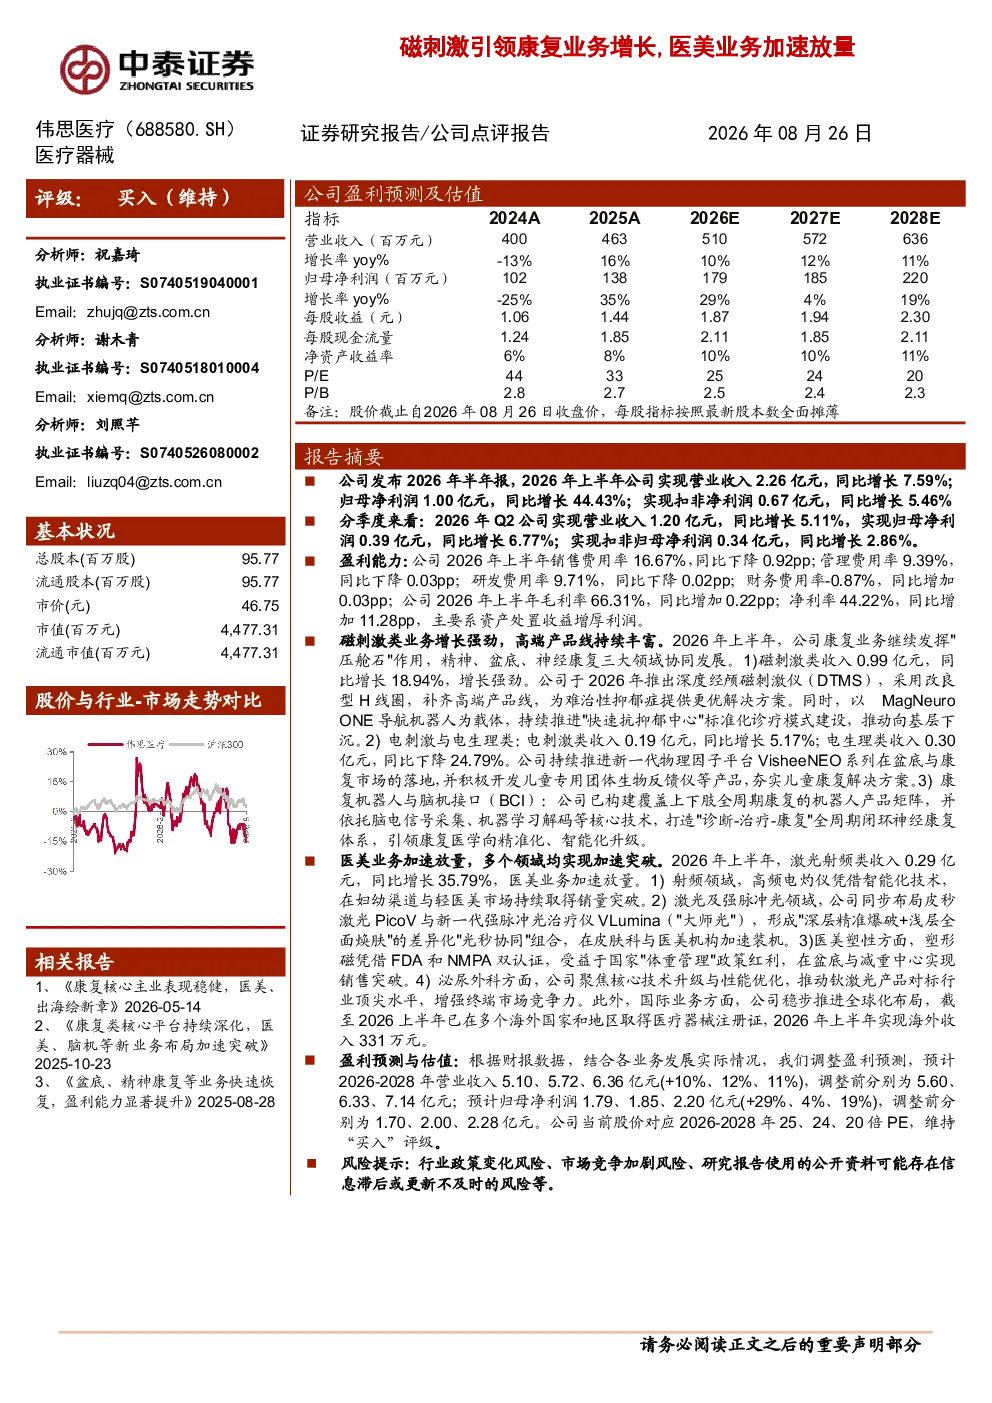
这份研报主要分析了伟思医疗2026年上半年的业绩表现和业务发展情况。公司上半年实现营业收入2.26亿元,同比增长7.59%;归母净利润1.00亿元,同比增长44.43%。磁刺激类业务收入0.99亿元,同比增长18.94%,推出了深度经颅磁刺激仪和MagNeuroONE导航机器人;医美业务收入0.29亿元,同比增长35.79%,在射频、激光及强脉冲光领域取得突破。公司还推进了新一代物理因子平台落地和儿童康复产品开发。
康复和医美赛道未来发展趋势如何?
从研报内容看,康复和医美赛道均呈现积极发展趋势。在康复领域,磁刺激和电刺激技术持续升级,康复机器人和脑机接口技术构建全周期康复产品矩阵,推动标准化诊疗模式下沉。医美领域,高频电灼仪在妇幼与轻医美市场取得突破,PicoV与VLumina形成“光秒协同”组合,塑形磁受益政策红利实现销售增长。这些趋势表明行业技术迭代加速,市场潜力持续释放。
研报重点分析了伟思医疗的哪些业务方向?
研报重点分析了伟思医疗的磁刺激类业务和医美业务。磁刺激类业务方面,公司推出高端产品线,以导航机器人推动标准化诊疗模式下沉,同时推进新一代物理因子平台和儿童康复产品开发。医美业务方面,公司在射频、激光及强脉冲光领域布局,高频电灼仪取得市场突破,塑形磁实现销售增长,并稳步推进国际业务。
当前市场对伟思医疗的整体评价如何?
从研报看,市场对伟思医疗整体评价积极。公司上半年业绩表现亮眼,盈利能力显著提升,毛利率和净利率均创历史新高。磁刺激和医美业务均呈现高速增长态势,产品矩阵不断完善。未来三年盈利预测显示营业收入和净利润将保持稳定增长,当前股价对应PE处于合理区间,显示出公司较强的市场竞争力。
这份研报提示了哪些投资风险?
研报提示的主要风险包括行业政策变化和市场竞争加剧。政策方面,康复和医美行业受监管政策影响较大,未来政策调整可能对公司业务产生不确定性。市场竞争方面,随着行业快速发展,新进入者不断涌现,现有企业竞争加剧可能导致价格压力和市场份额波动。此外,技术迭代加速也对公司保持领先地位提出更高要求。