猜你想问
这份研报的核心内容是什么?
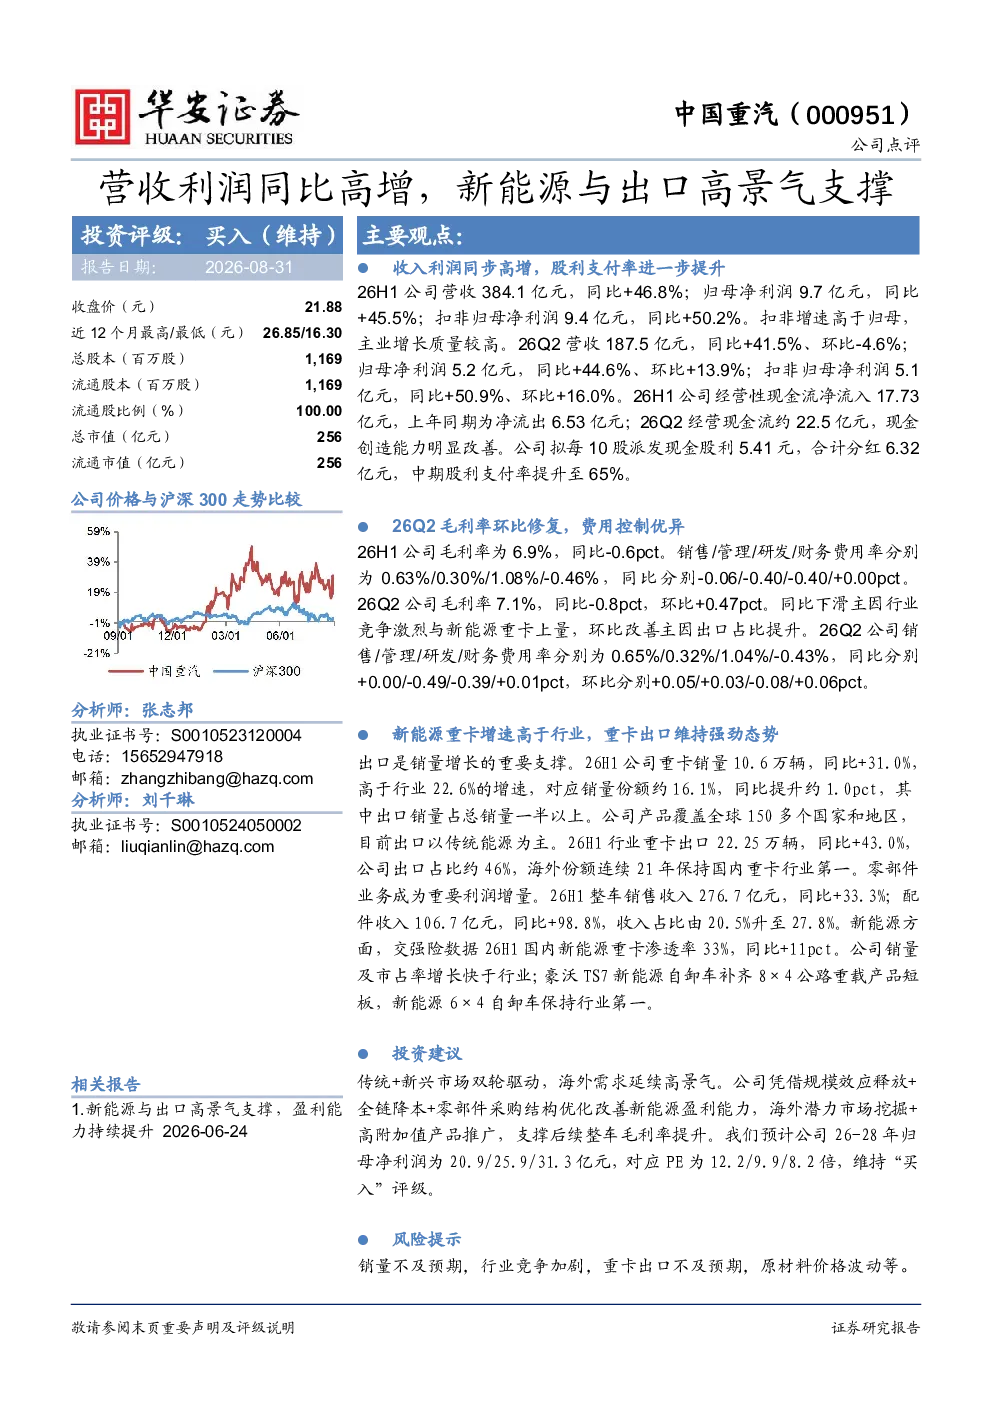
该研报指出,中国重汽26H1营收384.1亿元,同比+46.8%;归母净利润9.7亿元,同比+45.5%。扣非归母净利润9.4亿元,同比+50.2%,增速高于归母,显示主业增长质量较高。26Q2营收187.5亿元,同比+41.5%;归母净利润5.2亿元,同比+44.6%。经营性现金流净流入17.73亿元,上年同期为净流出6.53亿元,现金创造能力明显改善。公司拟每10股派发现金股利5.41元,中期股利支付率提升至65%。毛利率方面,26H1为6.9%,同比-0.6pct,主因行业竞争激烈与新能源重卡上量;26Q2毛利率7.1%,环比+0.47pct,改善主因出口占比提升。费用控制优异,销售/管理/研发/财务费用率同比分别-0.06/-0.40/-0.40/+0.00pct,26Q2环比小幅优化。
新能源重卡行业发展趋势如何?
新能源重卡行业正快速发展,26H1国内渗透率33%,同比+11pct。该研报指出,中国重汽新能源重卡销量及市占率增长快于行业,豪沃TS7新能源自卸车补齐8×4公路重载产品短板,新能源6×4自卸车保持行业第一。出口是销量增长的重要支撑,中国重汽26H1重卡销量10.6万辆,同比+31.0%,高于行业22.6%的增速,其中出口销量占总销量一半以上。公司产品覆盖全球150多个国家和地区,海外份额连续21年保持国内重卡行业第一。
报告重点分析了哪些方向?
报告重点分析了公司营收利润高增的驱动因素,特别是新能源重卡与出口业务的高景气度。具体包括:1)收入利润同步高增,扣非增速高于归母,主业增长质量较高;2)毛利率环比修复,费用控制优异,销售/管理/研发/财务费用率同比分别-0.06/-0.40/-0.40/+0.00pct;3)新能源重卡销量及市占率增长快于行业,豪沃TS7新能源自卸车补齐产品短板;4)出口业务强劲,26H1重卡出口占比约46%,海外份额连续21年保持国内重卡行业第一。此外,报告还关注到零部件业务成为重要利润增量,26H1配件收入同比+98.8%,收入占比升至27.8%。
当前重卡市场现状如何?
当前重卡市场呈现多重要素交织的态势。一方面,行业竞争激烈,导致毛利率同比有所下滑,主因是新能源重卡上量加速。另一方面,出口市场维持强劲态势,成为销量增长的重要支撑。中国重汽26H1重卡销量10.6万辆,同比+31.0%,高于行业22.6%的增速,其中出口销量占总销量一半以上。行业层面,26H1重卡出口22.25万辆,同比+43.0%,中国重汽出口占比约46%,海外份额连续21年保持国内重卡行业第一。此外,新能源重卡渗透率持续提升,26H1国内渗透率33%,同比+11pct,显示行业向新能源转型趋势明显。
研报提示了哪些风险?
研报提示的主要风险包括:1)销量不及预期,公司业绩增长可能受到市场需求波动影响;2)行业竞争加剧,可能导致毛利率持续承压;3)重卡出口不及预期,海外市场拓展存在不确定性;4)原材料价格波动,可能影响成本控制与盈利能力。此外,报告还指出,公司需关注新能源重卡技术迭代与补贴政策变化,以及零部件业务对整车销售的依赖程度。这些因素可能对公司未来经营产生潜在影响。