猜你想问
民生健康2026半年报核心数据有哪些?
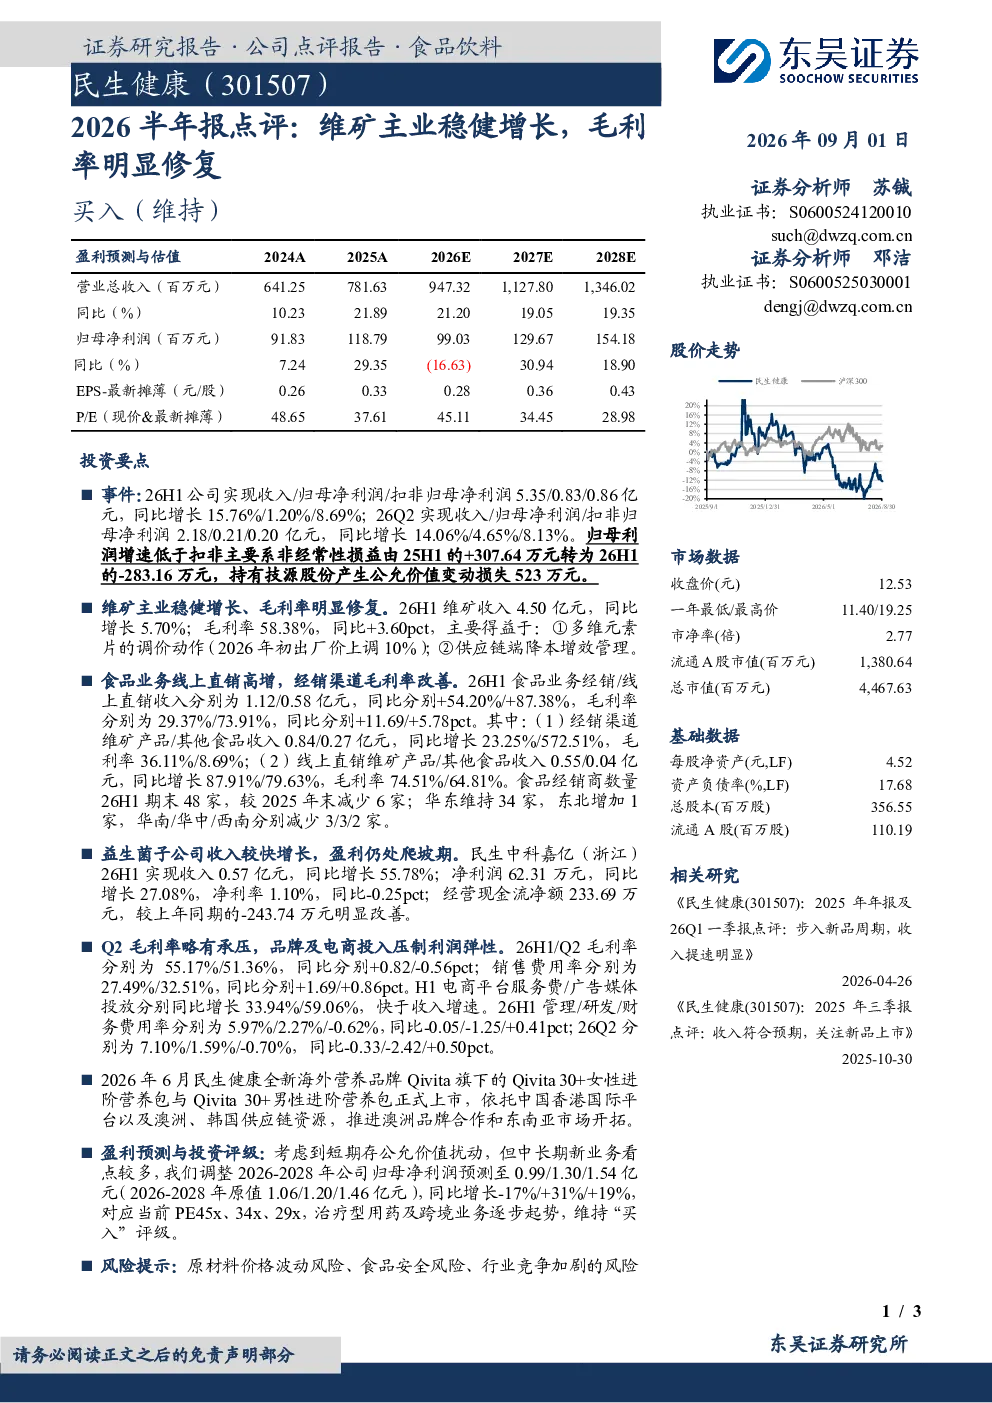
民生健康2026年上半年实现收入5.35亿元,同比增长15.76%;归母净利润0.83亿元,同比增长1.20%;扣非归母净利润0.86亿元,同比增长8.69%。维矿收入4.50亿元,同比增长5.70%,毛利率58.38%,同比提升3.60个百分点。经销渠道收入1.12亿元,同比增长54.20%,毛利率29.37%;线上直销收入0.58亿元,同比增长87.38%,毛利率73.91%。益生菌子公司民生中科嘉亿收入0.57亿元,同比增长55.78%,净利润62.31万元,同比增长27.08%,净利率1.10%,同比下滑0.25个百分点。26H1毛利率55.17%,同比提升0.82个百分点。
维矿业务增长的主要驱动因素是什么?
维矿业务增长主要得益于多维元素片调价和供应链降本增效。调价提升了产品收入,而供应链优化降低了成本,两者共同作用使得维矿收入同比增长5.70%,毛利率达到58.38%,同比提升3.60个百分点。这一毛利率修复反映了公司在成本控制和产品定价方面的成效。
食品业务线上直销的发展情况如何?
食品业务中,线上直销表现突出,收入0.58亿元,同比增长87.38%,毛利率高达73.91%。这表明线上渠道已成为公司食品业务的重要增长引擎,高毛利率也显示出线上直销模式的盈利能力较强。经销渠道收入1.12亿元,同比增长54.20%,毛利率29.37%,同样呈现改善趋势。线上与线下渠道协同发展,共同推动食品业务增长。
民生健康2026年面临的主要市场风险有哪些?
民生健康2026年面临的主要市场风险包括原材料价格波动、食品安全风险以及行业竞争加剧。原材料价格波动可能影响生产成本,食品安全风险则直接关系到公司产品的声誉和市场信任。同时,营养健康行业竞争激烈,公司需要持续提升产品竞争力和品牌影响力以应对市场变化。
研报对民生健康未来几年的盈利预测及投资价值分析?
研报调整2026-2028年归母净利润预测至0.99/1.30/1.54亿元,同比增长-17%/+31%/+19%,对应PE45x、34x、29x。这一预测反映了公司短期业绩承压但长期增长潜力较大。维矿主业毛利率修复和食品业务线上直销的高增长为公司提供了较好的发展基础。尽管短期增速放缓,但公司新业务进展如海外品牌Qivita的推出也显示出其多元化发展的战略方向。