猜你想问
2026年半年报主要内容和业绩表现如何?
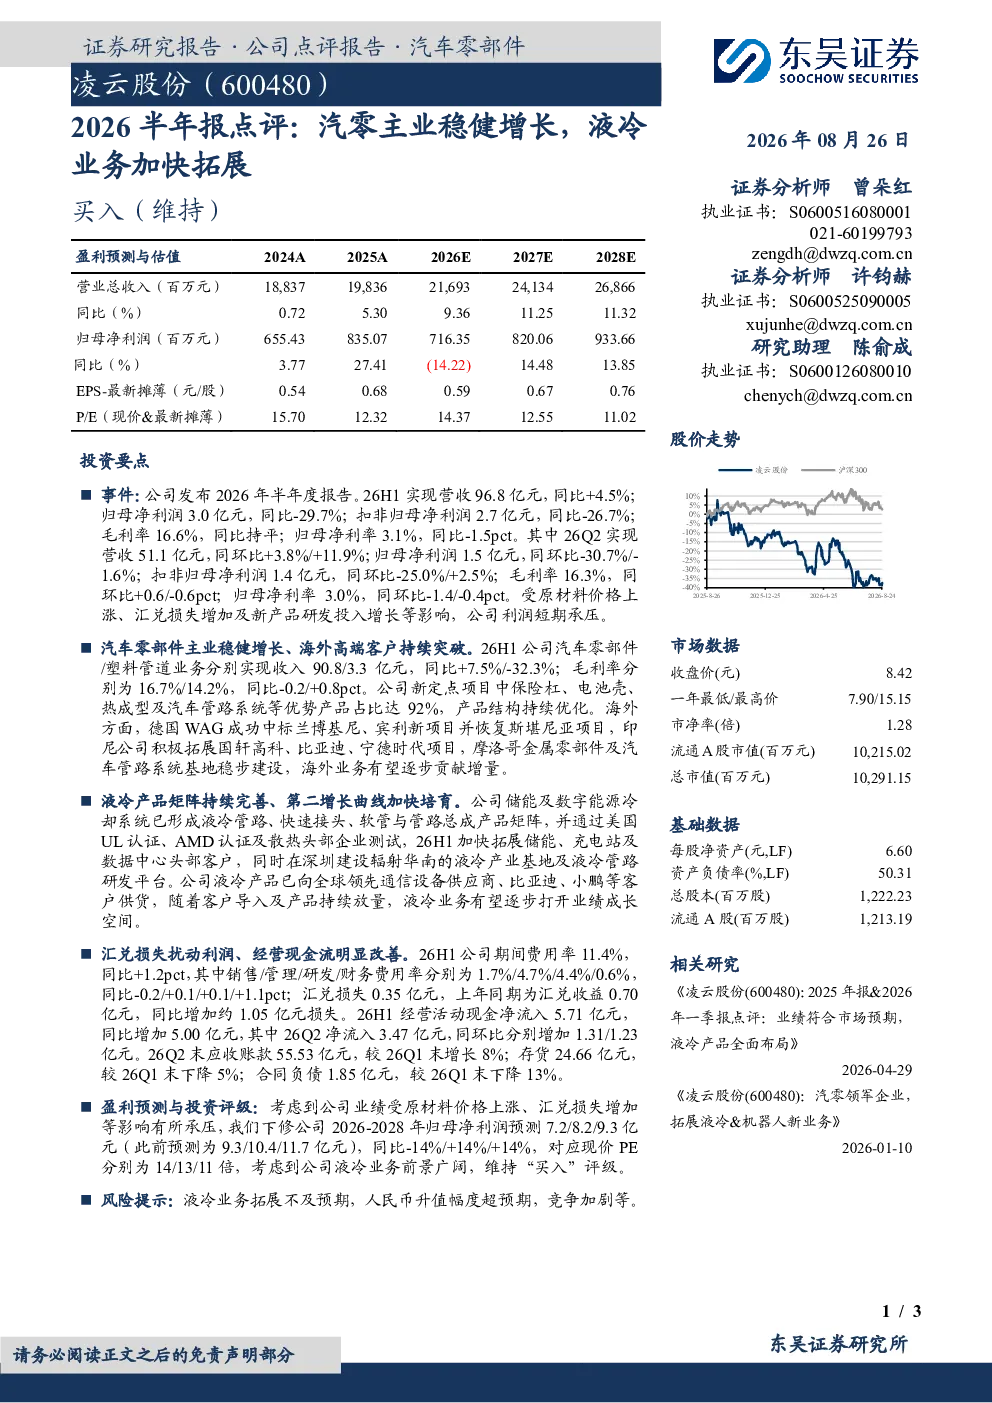
公司发布2026年半年度报告,26H1实现营收96.8亿元,同比+4.5%;归母净利润3.0亿元,同比-29.7%。受原材料价格上涨、汇兑损失增加及新产品研发投入增长等影响,公司利润短期承压。26Q2营收51.1亿元,同环比+3.8%/+11.9%;归母净利润1.5亿元,同环比-30.7%/-1.6%
汽车零部件主业的经营情况及海外市场拓展进展?
26H1汽车零部件业务实现收入90.8亿元,同比+7.5%;毛利率16.7%。新定点项目中优势产品占比达92%。海外业务方面,德国WAG成功中标兰博基尼、宾利新项目并恢复斯堪尼亚项目,印尼公司积极拓展国轩高科、比亚迪、宁德时代项目,摩洛哥基地稳步建设
液冷业务的拓展策略和已取得的进展?
公司储能及数字能源冷却系统已形成液冷管路、快速接头、软管与管路总成产品矩阵,并通过美国UL认证、AMD认证及散热头部企业测试。26H1加快拓展储能、充电站及数据中心头部客户,在深圳建设液冷产业基地及研发平台。液冷产品已向全球领先通信设备供应商、比亚迪、小鹏等客户供货
公司当前的市场竞争地位和财务状况如何?
26H1期间费用率11.4%,同比+1.2pct;汇兑损失0.35亿元,同比增加约1.05亿元损失。经营活动现金净流入5.71亿元,同比增加5.00亿元。26Q2末应收账款55.53亿元,较26Q1末增长8%;存货24.66亿元,较26Q1末下降5%;合同负债1.85亿元,较26Q1末下降13%
研报中提示的主要风险有哪些?
液冷业务拓展不及预期,人民币升值幅度超预期,竞争加剧等
你可能感兴趣
金帝股份主业稳健发力风电汽零拓展液冷新赛道
未知机构2026-09-04
红包 金帝Gμ份风电 汽零主业稳健 拓展液冷
未知机构2026-09-04
红包 金帝股份风电 汽零主业稳健 拓展液冷新
未知机构2026-09-04
2024年报及2025年一季报点评汽零主业稳健增长,丝杠业务实现突破
中泰证券2025-04-22
汽零领军企业,拓展液冷、机器人新业务
东吴证券2026-01-10
凌云股份(600480)汽零领军企业,拓展液冷&机器人新业务
东吴证券2026-01-10
半年报点评:传统业务环比改善,汽零业务成增长引擎
家用电器万联证券2020-08-13
2017年年报点评:传统制冷稳健增长,汽零业务空间广阔
家用电器西南证券2018-04-15
业绩点评:主营稳健增长,汽零业务成核心引擎
机械设备中原证券2026-05-12
2017年报点评:业绩稳健增长,汽零业务可期
家用电器东方财富2018-04-18