猜你想问
汤臣倍健2026半年报核心内容有哪些?
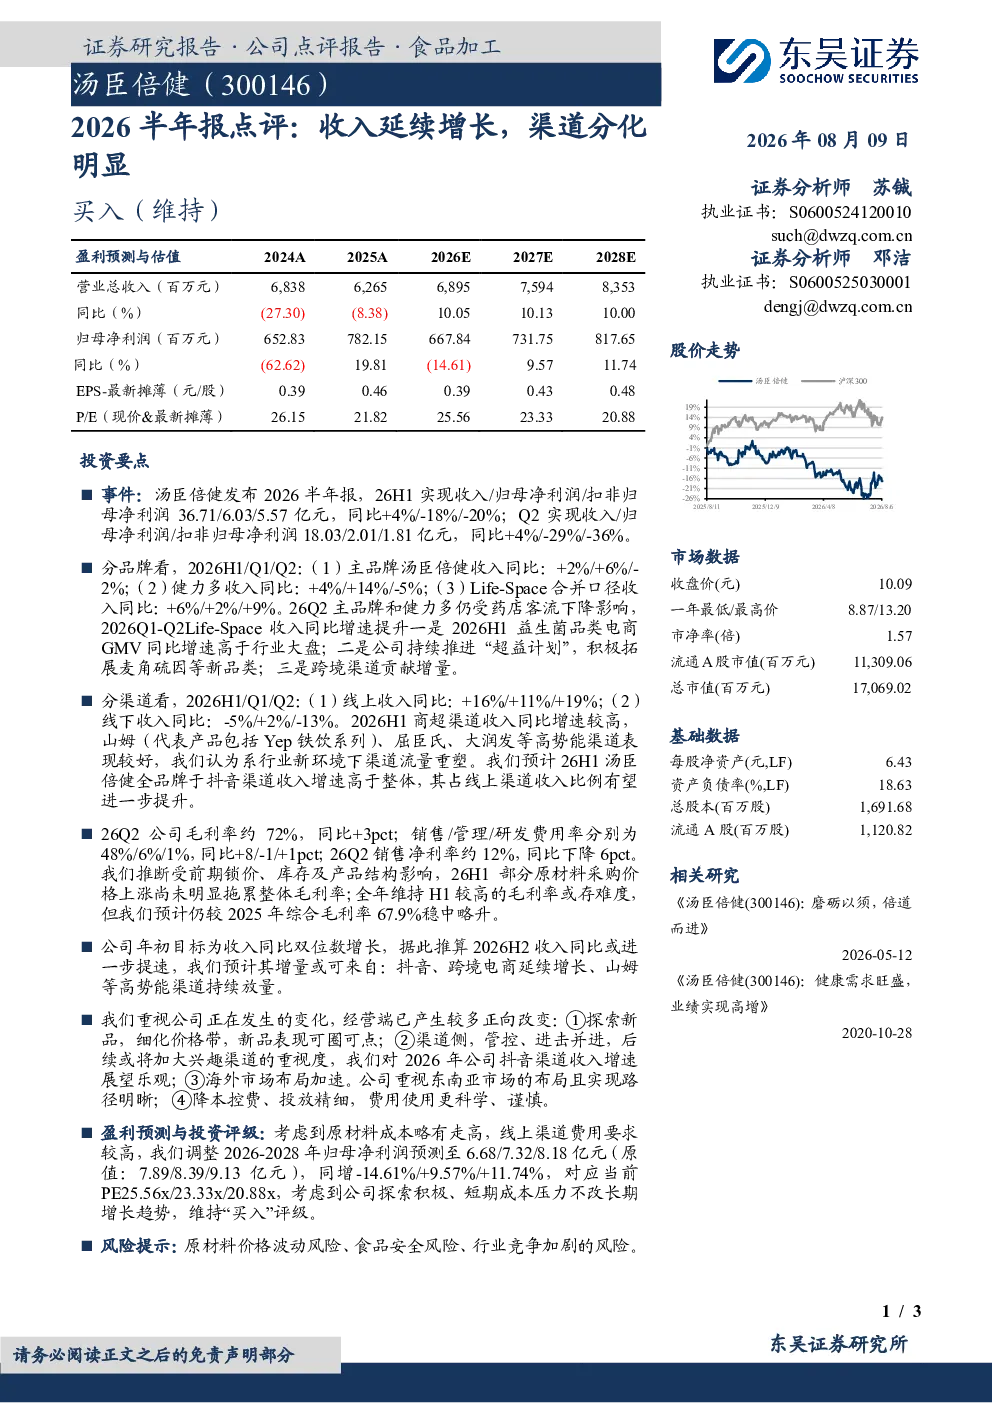
汤臣倍健2026半年报显示,公司收入延续增长,但渠道分化明显。2026H1实现收入36.71亿元,同比增长4%;归母净利润6.03亿元,同比下降18%;扣非归母净利润5.57亿元,同比下降20%。Q2收入18.03亿元,同比增长4%;归母净利润2.01亿元,同比下降29%;扣非归母净利润1.81亿元,同比下降36%。分品牌看,主品牌汤臣倍健收入同比+2%(Q1)/ +6%(Q1)/ -2%(Q2),健力多收入同比+4%(Q1)/ +14%(Q1)/ -5%(Q2),Life-Space合并口径收入同比+6%(Q1)/ +2%(Q1)/ +9%(Q2)。分渠道看,线上收入同比+16%(Q1)/ +11%(Q1)/ +19%(Q2),线下收入同比-5%(Q1)/ +2%(Q1)/ -13%(Q2)。商超渠道收入同比增速较高,山姆、屈臣氏、大润发等高势能渠道表现较好,反映行业新环境下渠道流量重塑。预计2026H1汤臣倍健全品牌于抖音渠道收入增速高于整体,其占线上渠道收入比例有望进一步提升。
报告反映的赛道/行业发展趋势是什么?
报告显示行业渠道流量重塑,线上渠道持续高增长,抖音等兴趣电商渠道表现突出,商超渠道增速领先。线下渠道面临挑战,但高势能渠道如山姆等仍保持韧性。行业竞争加剧,品牌需探索新品、细化价格带,同时加大海外市场布局。原材料价格上涨对毛利率短期影响有限,但全年维持高位或存难度。整体趋势显示线上渠道占比提升,品牌需平衡线上线下协同发展,并关注成本端压力。
报告重点分析了哪些方向?
报告重点分析了渠道分化趋势,线上渠道收入增速显著高于线下,抖音等新兴渠道占比提升。品牌层面,主品牌汤臣倍健收入增速放缓,健力多表现较好,Life-Space增长稳健。财务层面,报告关注毛利率、费用率变化,销售净利率下降主要受销售费用率上升影响。经营端,公司探索新品、细化价格带,加大兴趣渠道重视度,加速海外市场布局。报告还分析了原材料价格波动、食品安全等风险因素对业绩的影响。
报告对市场现状有何判断?
报告判断行业渠道格局正在加速重塑,线上渠道持续渗透,但线下渠道仍具价值,需加强运营效率。品牌层面,头部品牌受益于渠道调整,但需应对新兴渠道竞争。财务层面,行业整体盈利能力面临原材料成本和费用上升的双重压力,但头部企业通过渠道优化和产品结构调整仍能保持增长。市场现状显示行业进入存量竞争阶段,品牌需提升运营效率,平衡增长与盈利。
研报提示了哪些风险?
研报提示原材料价格波动风险,成本端压力可能传导至毛利率和净利率。食品安全风险是长期存在的经营风险,需加强品控体系。行业竞争加剧风险,新兴渠道崛起带来新竞争者,品牌需持续创新和渠道优化。此外,海外市场布局加速可能带来汇率波动和合规风险,需谨慎评估。这些风险可能影响公司业绩表现,投资者需关注相关动态。