猜你想问
安克创新2026年Q2营收和毛利率表现如何?
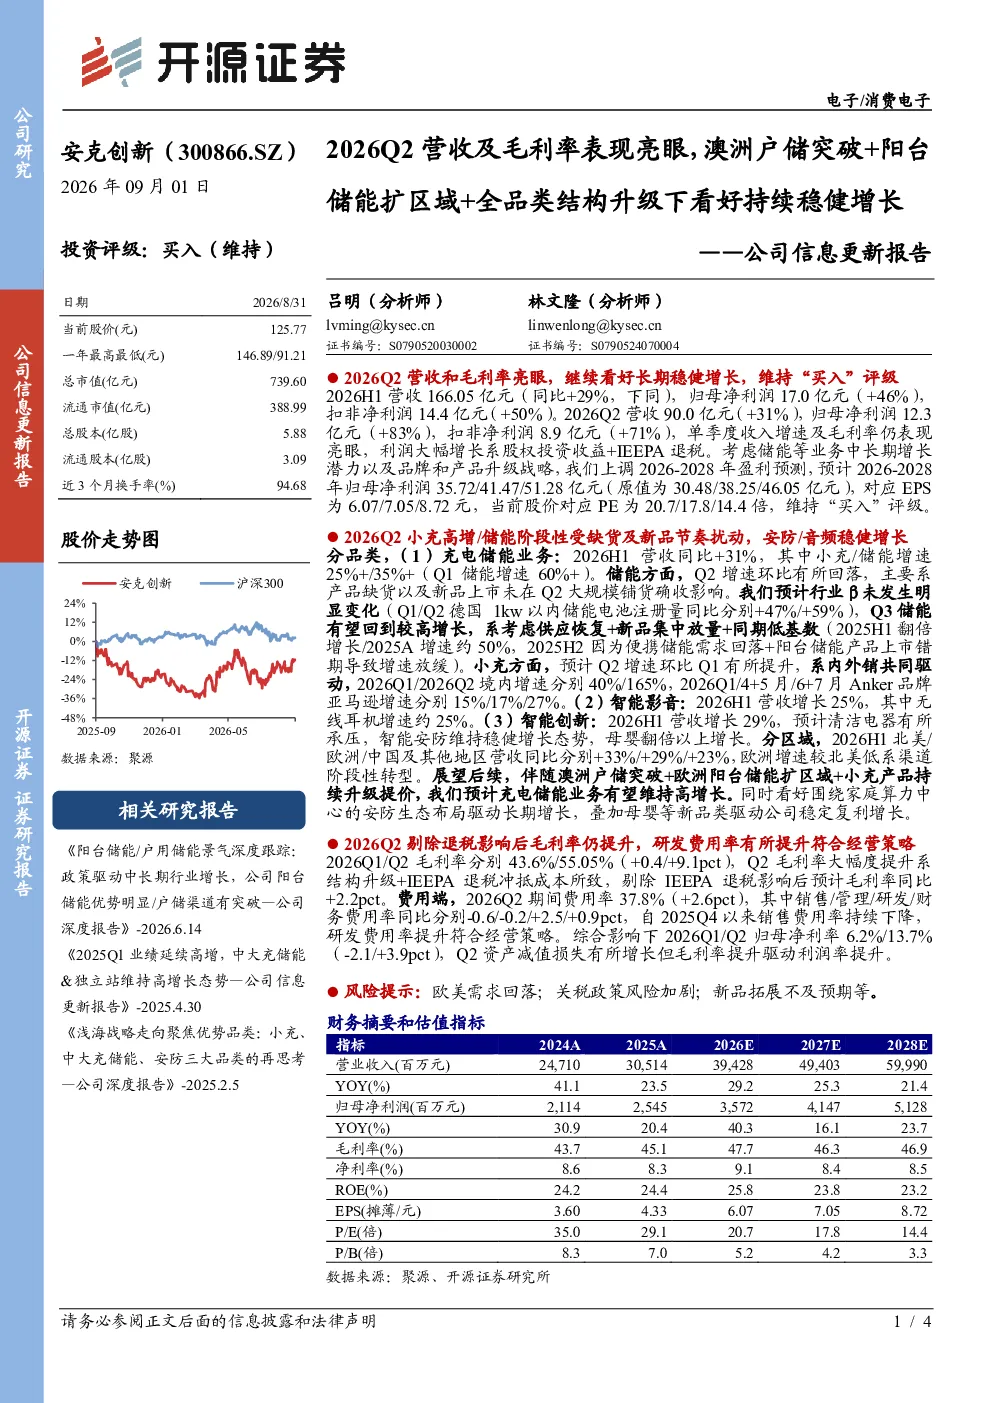
2026年Q2,安克创新营收90.0亿元,同比增长31%;毛利率达到55.05%,环比提升9.1个百分点。利润大幅增长主要得益于股权投资收益和IEEPA退税。剔除这些非经常性因素后,毛利率同比仍增长2.2个百分点,显示公司核心业务盈利能力持续增强。
安克创新充电储能业务发展情况如何?
2026H1,安克创新充电储能业务营收同比增长31%,其中小型充电器增速25%以上,储能产品增速35%以上(Q1储能增速超过60%)。Q2储能增速环比有所回落,主要受产品缺货和新品上市影响。预计Q3储能业务将恢复高增长,主要得益于供应恢复、新品放量及低基数效应。小充业务也预计Q2增速环比提升,内外销共同驱动增长。
安克创新智能影音和智能创新业务表现怎样?
2026H1,智能影音业务营收增长25%,其中无线耳机增速约25%。智能创新业务营收增长29%,其中清洁电器承压,智能安防表现稳健,母婴品类增长超过一倍。这些品类表现显示公司产品结构持续优化,新品类拓展成效显著,为长期增长提供新动力。
安克创新在哪些区域市场表现突出?
2026H1,安克创新北美、欧洲、中国及其他地区营收同比分别增长33%、29%和23%。其中欧洲增速低于北美,主要由于渠道转型导致增速放缓。北美市场表现强劲,反映公司全球化战略成效,区域多元化布局有助于降低单一市场风险。
安克创新面临哪些主要风险?
安克创新面临的主要风险包括欧美需求可能回落、关税政策风险加剧、新品拓展不及预期等。欧美需求波动可能影响公司海外市场表现,关税政策变化可能增加成本压力。新品拓展若未达预期,则可能影响未来增长动能。公司需密切关注这些风险并制定应对策略。
你可能感兴趣
公司信息更新报告:2023Q4及2024Q1营收表现亮眼,毛利率持续提升
电子设备开源证券2024-04-28
公司信息更新报告:2022H1营收韧性增长,高潜品类表现亮眼
轻工制造开源证券2022-08-16
港股公司信息更新报告:毛利率修复下核心利润亮眼,海外持续扩产提效
开源证券2025-03-27
公司信息更新报告:逆变器业务表现亮眼,看好储能、微逆快速增长
开源证券2022-04-30
公司信息更新报告:新兴品类表现亮眼,坏账风险出清看好净利率稳增
家用电器开源证券2022-04-20
公司信息更新报告:营收净利表现亮眼,核心竞争力持续提升
开源证券2024-04-26
公司信息更新报告:2022Q3营收表现亮眼,主营业务净利润增长良好
商贸零售开源证券2022-10-19
公司信息更新报告:单Q3营收同比快速增长,业绩表现持续亮眼
医药生物开源证券2024-10-30
公司信息更新报告:2021/2022Q1营收表现亮眼,衣柜延续高增
开源证券2022-04-28
港股公司信息更新报告:2024Q2电商表现亮眼,高质量运营下流水稳健增长
开源证券2024-07-13