猜你想问
华宝股份2026年中业绩交流会纪要核心内容是什么?
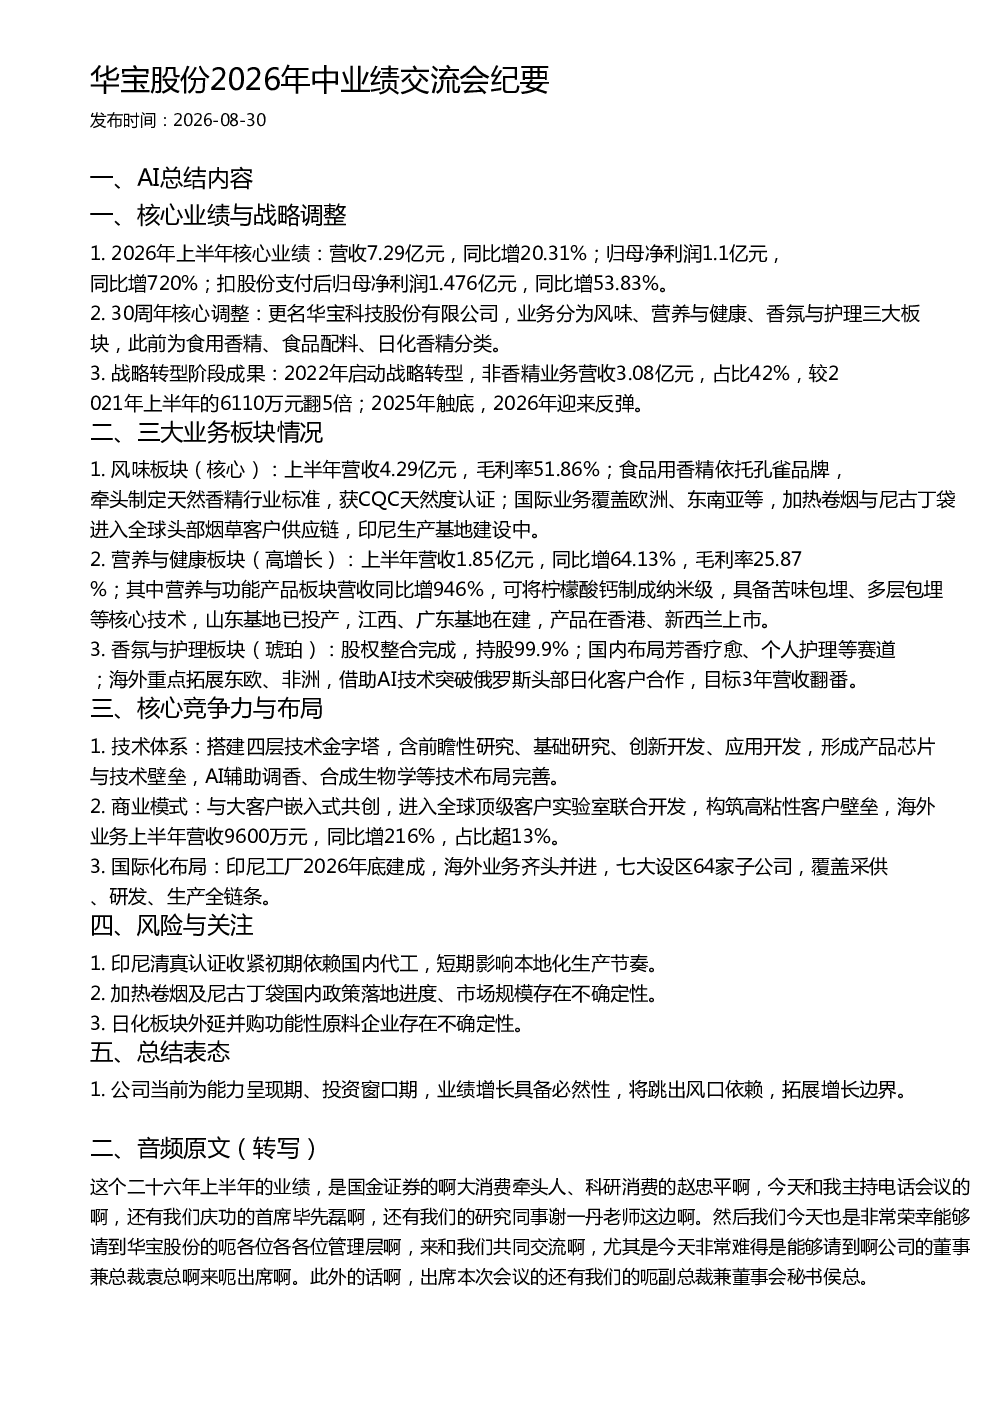
华宝股份2026年上半年业绩亮眼,营收7.29亿元,同比增长20.31%;归母净利润1.1亿元,同比增长720%;扣股份支付后归母净利润1.476亿元,同比增长53.83%。公司更名为华宝科技股份有限公司,业务分为风味、营养与健康、香氛与护理三大板块。战略转型阶段成果显著,非香精业务营收占比提升至42%。风味板块仍是核心,食品用香精依托孔雀品牌,国际业务覆盖欧洲、东南亚等,加热卷烟与尼古丁袋进入全球头部烟草客户供应链;营养与健康板块高增长,上半年营收1.85亿元,同比增长64.13%,核心产品为纳米级柠檬酸钙等;香氛与护理板块股权整合完成,国内布局芳香疗愈、个人护理等赛道,海外重点拓展东欧、非洲。公司搭建四层技术金字塔,形成产品芯片与技术壁垒,AI辅助调香、合成生物学等技术布局完善。公司与大客户嵌入式共创,进入全球顶级客户实验室联合开发,构筑高粘性客户壁垒。国际化布局持续推进,印尼工厂2026年底建成,海外业务齐头并进。公司面临印尼清真认证收紧、加热卷烟及尼古丁袋国内政策不确定性、日化板块外延并购不确定性等风险。公司认为当前为能力呈现期、投资窗口期,业绩增长具备必然性,将跳出风口依赖,拓展增长边界。
华宝股份所属赛道/行业发展趋势如何?
华宝股份业务分为风味、营养与健康、香氛与护理三大板块,反映行业多元化发展趋势。风味板块作为核心,食品用香精依托孔雀品牌,国际业务覆盖欧洲、东南亚等,加热卷烟与尼古丁袋进入全球头部烟草客户供应链,显示行业向健康化、国际化转型。营养与健康板块高增长,上半年营收1.85亿元,同比增长64.13%,核心产品为纳米级柠檬酸钙等,反映行业对功能性健康产品的需求提升。香氛与护理板块股权整合完成,国内布局芳香疗愈、个人护理等赛道,海外重点拓展东欧、非洲,显示行业对个性化、天然护理产品的重视。公司搭建四层技术金字塔,形成产品芯片与技术壁垒,AI辅助调香、合成生物学等技术布局完善,反映行业向技术驱动、创新驱动转型。国际化布局持续推进,印尼工厂2026年底建成,海外业务齐头并进,显示行业全球化竞争加剧。公司面临印尼清真认证收紧、加热卷烟及尼古丁袋国内政策不确定性、日化板块外延并购不确定性等风险,反映行业政策环境变化带来的挑战。
华宝股份报告重点分析了哪些方向?
华宝股份报告重点分析了公司战略转型成果、业务板块发展情况、技术壁垒构建以及国际化布局进展。公司更名为华宝科技股份有限公司,业务分为风味、营养与健康、香氛与护理三大板块,战略转型阶段成果显著,非香精业务营收占比已提升至42%,显示公司业务多元化发展成效。风味板块仍是核心,食品用香精依托孔雀品牌,国际业务覆盖欧洲、东南亚等,加热卷烟与尼古丁袋进入全球头部烟草客户供应链,反映公司在传统香精业务上的持续巩固和国际拓展。营养与健康板块高增长,上半年营收1.85亿元,同比增长64.13%,核心产品为纳米级柠檬酸钙等,显示公司在新兴健康领域的发展潜力。香氛与护理板块股权整合完成,国内布局芳香疗愈、个人护理等赛道,海外重点拓展东欧、非洲,反映公司在新兴护理领域的布局。公司搭建四层技术金字塔,形成产品芯片与技术壁垒,AI辅助调香、合成生物学等技术布局完善,反映公司在技术创新上的持续投入。公司与大客户嵌入式共创,进入全球顶级客户实验室联合开发,构筑高粘性客户壁垒,反映公司在客户关系管理上的优势。国际化布局持续推进,印尼工厂2026年底建成,海外业务齐头并进,反映公司在全球化战略上的推进。
华宝股份市场现状如何?
华宝股份市场现状显示公司业务多元化发展成效显著,营收和利润均实现高增长。2026年上半年,公司营收7.29亿元,同比增长20.31%;归母净利润1.1亿元,同比增长720%;扣股份支付后归母净利润1.476亿元,同比增长53.83%,反映公司盈利能力大幅提升。公司业务分为风味、营养与健康、香氛与护理三大板块,战略转型阶段成果显著,非香精业务营收占比已提升至42%,显示公司业务结构优化成效。风味板块作为核心,食品用香精依托孔雀品牌,国际业务覆盖欧洲、东南亚等,加热卷烟与尼古丁袋进入全球头部烟草客户供应链,反映公司在传统香精业务上的持续巩固和国际拓展。营养与健康板块高增长,上半年营收1.85亿元,同比增长64.13%,核心产品为纳米级柠檬酸钙等,显示公司在新兴健康领域的发展潜力。香氛与护理板块股权整合完成,国内布局芳香疗愈、个人护理等赛道,海外重点拓展东欧、非洲,反映公司在新兴护理领域的布局。公司搭建四层技术金字塔,形成产品芯片与技术壁垒,AI辅助调香、合成生物学等技术布局完善,反映公司在技术创新上的持续投入。公司与大客户嵌入式共创,进入全球顶级客户实验室联合开发,构筑高粘性客户壁垒,反映公司在客户关系管理上的优势。国际化布局持续推进,印尼工厂2026年底建成,海外业务齐头并进,反映公司在全球化战略上的推进。公司面临印尼清真认证收紧、加热卷烟及尼古丁袋国内政策不确定性、日化板块外延并购不确定性等风险,反映公司在市场拓展和业务发展中面临的挑战。
华宝股份研报提示了哪些风险?
华宝股份研报提示了公司面临的多重风险。首先,印尼清真认证收紧可能影响公司在印尼市场的业务发展,对海外业务造成一定压力。其次,加热卷烟及尼古丁袋国内政策不确定性可能影响公司在该领域的业务拓展,需要密切关注政策变化带来的影响。再次,日化板块外延并购不确定性可能影响公司在该领域的战略布局,需要谨慎评估并购机会和风险。此外,公司国际化布局持续推进,印尼工厂2026年底建成,海外业务齐头并进,但也面临海外市场政策、文化、运营等方面的风险,需要加强风险管理能力。公司搭建四层技术金字塔,形成产品芯片与技术壁垒,AI辅助调香、合成生物学等技术布局完善,但也面临技术更新迭代快、研发投入大等风险,需要持续加大研发投入和技术创新力度。公司与大客户嵌入式共创,进入全球顶级客户实验室联合开发,构筑高粘性客户壁垒,但也面临客户需求变化快、客户关系维护成本高等风险,需要加强客户关系管理和服务能力。公司认为当前为能力呈现期、投资窗口期,业绩增长具备必然性,将跳出风口依赖,拓展增长边界,但也需要关注行业竞争加剧、原材料价格波动等风险,加强成本控制和运营管理能力。