猜你想问
君正股份上半年营收和净利润增长情况如何?
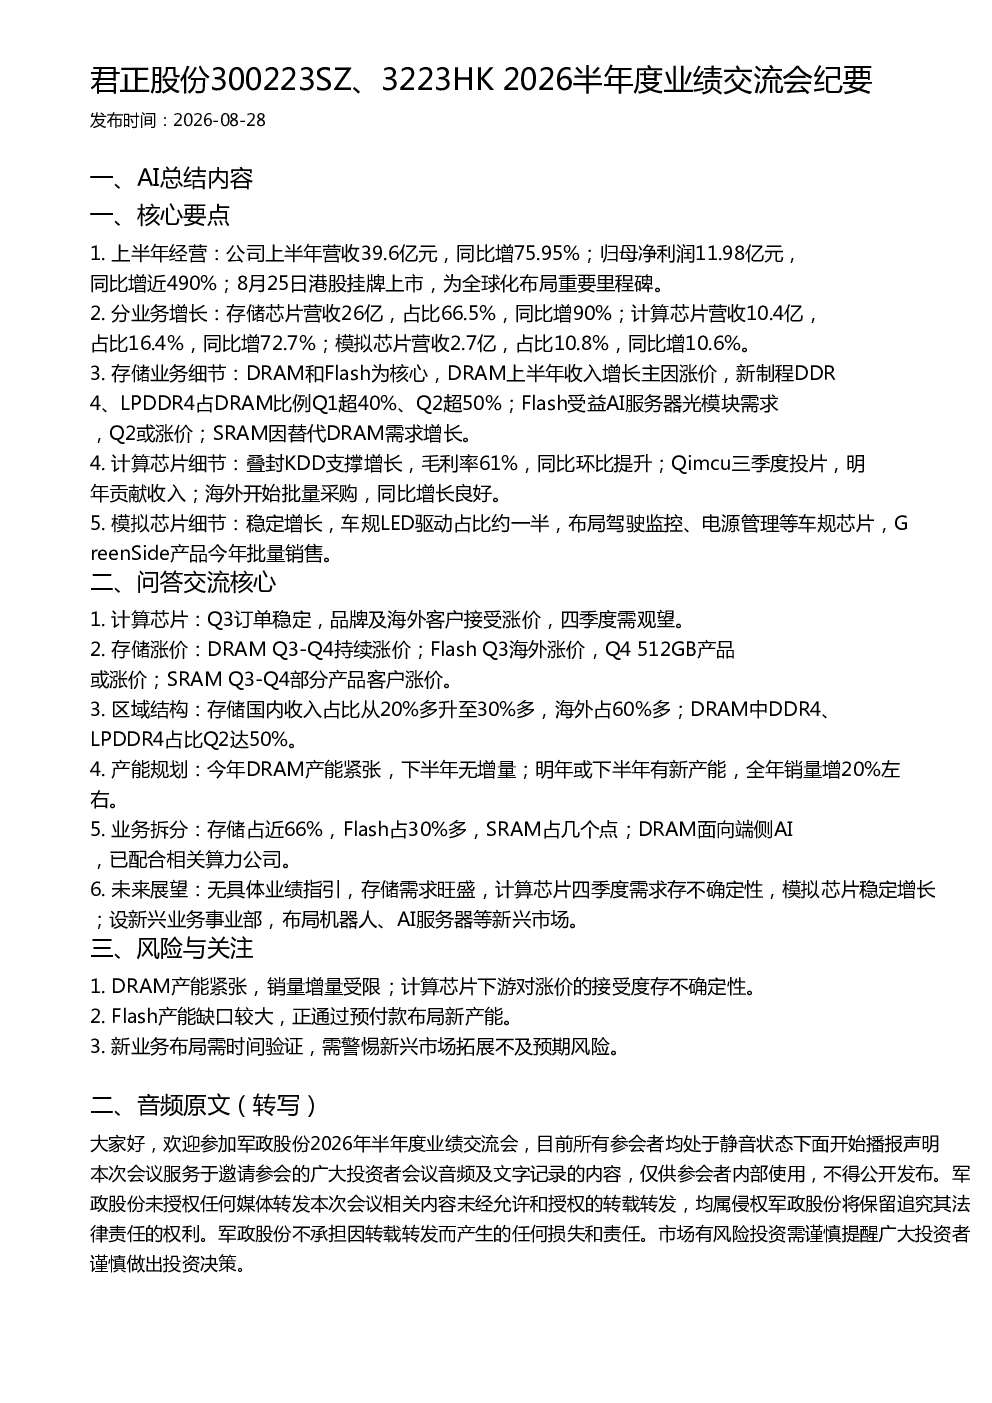
君正股份上半年营收39.6亿元,同比增长75.95%;归母净利润11.98亿元,同比增长近490%。公司8月25日在香港挂牌上市,为全球化布局重要里程碑。
君正股份各业务板块营收占比及增长情况?
存储芯片营收26亿元,占比66.5%,同比增长90%;计算芯片营收10.4亿元,占比16.4%,同比增长72.7%;模拟芯片营收2.7亿元,占比10.8%,同比增长10.6%。其中,DRAM和Flash为核心业务,DDR4、LPDDR4占DRAM比例Q2超50%,Flash受益AI服务器需求,SRAM因替代DRAM需求增长。
君正股份存储业务未来发展趋势?
存储业务中DRAM受益涨价,新制程产品占比提升;Flash受益AI服务器需求,Q2或涨价;SRAM因替代DRAM需求增长。国内收入占比升至30%多,海外占60%多。明年或下半年有新产能,全年销量增20%左右。
君正股份计算芯片业务亮点及市场表现?
计算芯片营收10.4亿元,同比增长72.7%。叠封KDD支撑增长,毛利率61%,Qimcu三季度投片,明年贡献收入;海外开始批量采购。Q3订单稳定,品牌及海外客户接受涨价,四季度需观望。
君正股份面临的主要风险有哪些?
DRAM产能紧张,销量增量受限;计算芯片下游对涨价的接受度存不确定性。Flash产能缺口较大,正通过预付款布局新产能。新业务布局需时间验证,需警惕新兴市场拓展不及预期风险。
你可能感兴趣
中信建投汽车知行科技2026半年度业绩交流会纪要
未知机构2026-08-18
君正股份:2026年半年度报告
财报2026-08-29
合盛硅业2026半年度交流会纪要
未知机构2026-09-02
东吴电新诺德股份2026半年报业绩交流会纪要
未知机构2026-07-31
华宝股份2026年中业绩交流会纪要
未知机构2026-08-30
双林股份2026半年报业绩交流会纪要
未知机构2026-08-25
长城电新·金雷股份2026年半年报业绩交流会核心纪要
未知机构2026-08-24
华荣股份2026年半年报业绩交流会纪要
未知机构2026-08-27
三生国健2026半年度业绩交流会
未知机构2026-08-21
中信证券卡罗特2026半年度业绩交流会轻工
未知机构2026-08-31