海外市场调整需时,管理层下调全年指引;下调盈利预测,维持买入
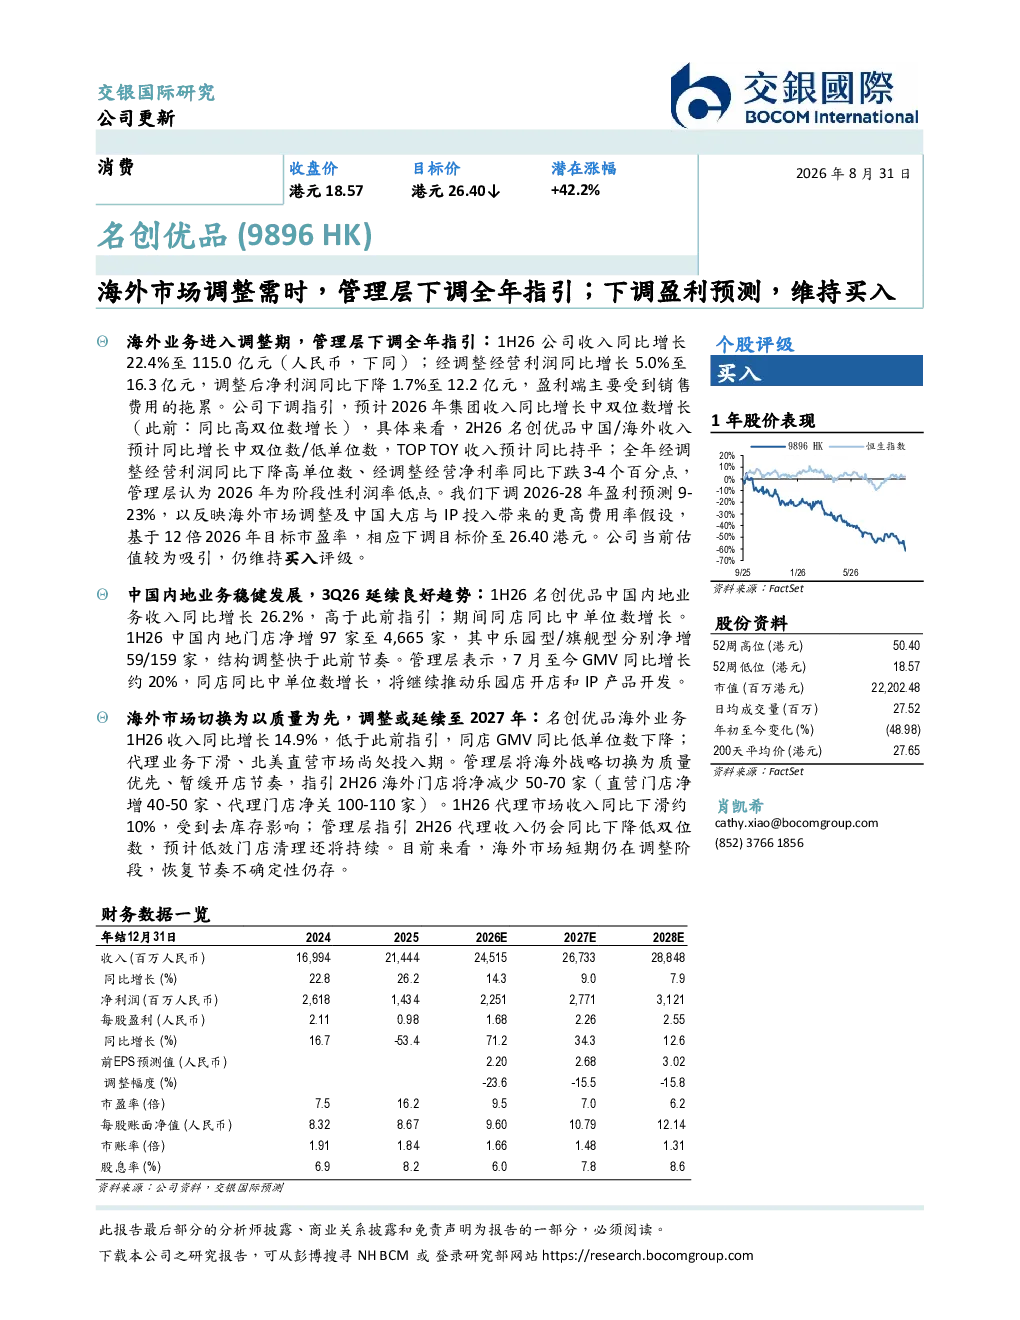
2026年8月31日 名创优品(9896 HK) 海外市场调整需时,管理层下调全年指引;下调盈利预测,维持买入;维持目标价和买入评级 海外业务进入调整期,管理层下调全年指引:1H26公司收入同比增长22.4%至115.0亿元(人民币,下同);经调整经营利润同比增长5.0%至16.3亿元,调整后净利润同比下降1.7%至12.2亿元,盈利端主要受到销售费用的拖累。公司下调指引,预计2026年集团收入同比增长中双位数增长(此前:同比高双位数增长),具体来看,2H26名创优品中国/海外收入预计同比增长中双位数/低单位数,TOP TOY收入预计同比持平;全年经调整经营利润同比下降高单位数、经调整经营净利率同比下跌3-4个百分点,管理层认为2026年为阶段性利润率低点。我们下调2026-28年盈利预测9-23%,以反映海外市场调整及中国大店与IP投入带来的更高费用率假设,基于12倍2026年目标市盈率,相应下调目标价至26.40港元。公司当前估值较为吸引,仍维持买入评级。 个股评级 买入 资料来源:FactSet 中国内地业务稳健发展,3Q26延续良好趋势:1H26名创优品中国内地业务收入同比增长26.2%,高于此前指引;期间同店同比中单位数增长。1H26中国内地门店净增97家至4,665家,其中乐园型/旗舰型分别净增59/159家,结构调整快于此前节奏。管理层表示,7月至今GMV同比增长约20%,同店同比中单位数增长,将继续推动乐园店开店和IP产品开发。 海外市场切换为以质量为先,调整或延续至2027年:名创优品海外业务1H26收入同比增长14.9%,低于此前指引,同店GMV同比低单位数下降;代理业务下滑、北美直营市场尚处投入期。管理层将海外战略切换为质量优先、暂缓开店节奏,指引2H26海外门店将净减少50-70家(直营门店净增40-50家、代理门店净关100-110家)。1H26代理市场收入同比下滑约10%,受到去库存影响;管理层指引2H26代理收入仍会同比下降低双位数,预计低效门店清理还将持续。目前来看,海外市场短期仍在调整阶段,恢复节奏不确定性仍存。 肖凯希cathy.xiao@bocomgroup.com(852)37661856 此报告最后部分的分析师披露、商业关系披露和免责声明为报告的一部分,必须阅读。下载本公司之研究报告,可从彭博搜寻NH BCM或登录研究部网站https://research.bocomgroup.com 管理层下调全年指引,海外市场与盈利能力可见度下降;下调盈利预测和目标价:短期看,海外市场收入增长面临不确定性,且海外调整与中国店型升级的费用或同时影响盈利状况,导致2026年利润率下行幅度或大于此前预期。因此,我们下调2026-28年盈利预测9-23%,以反映更低的海外收入及更高的费用率假设;基于12倍目标市盈率,下调目标价至26.40港元。中长期看,公司将持续深化全球化、IP联名及大店策略,推动增长质量和品牌势能提升;目前公司估值较为吸引,维持买入。 资料来源:FactSet,交银国际预测 财务数据 交银国际 香港中环德辅道中68号万宜大厦9楼总机: (852) 3766 1899传真: (852) 2107 4662 评级定义 名创优品(9896 HK) 分析员披露 本研究报告之作者﹐兹作以下声明﹕i)发表于本报告之观点准确地反映有关于他们个人对所提及的证券或其发行者之观点;及ii)他们之薪酬与发表于报告上之建议/观点幷无直接或间接关系;iii)对于提及的证券或其发行者﹐他们幷无接收到可影响他们的建议的内幕消息/非公开股价敏感消息。 本报告之作者进一步确认﹕i)他们及他们之相关有联系者【按香港证券及期货监察委员会之操守准则的相关定义】并没有于发表本报告之30个日历日前交易或买卖本报告内涉及其所评论的任何公司的证券;ii)他们及他们之相关有联系者并没有担任本报告内涉及其评论的任何公司的高级人员(包括就房地产基金而言,担任该房地产基金的管理公司的高级人员;及就任何其他实体而言,在该实体中担任负责管理该等公司的高级人员或其同级人员);iii)他们及他们之相关有联系者并没拥有于本报告内涉及其评论的任何公司的证券之任何财务利益。根据证监会持牌人或注册人操守准则第16.2段,“有联系者”指:i)分析员的配偶、亲生或领养的未成年子女,或未成年继子女;ii)某信托的受托人,而分析员、其配偶、其亲生或领养的未成年子女或其未成年继子女是该信托的受益人或酌情对象;或iii)惯于或有义务按照分析员的指示或指令行事的另一人。 有关商务关系及财务权益之披露 交银国际证券有限公司及/或其有关联公司在过去十二个月内与交通银行股份有限公司、国联证券股份有限公司、交银国际控股有限公司、四川能投发展股份有限公司、光年控股有限公司、武汉有机控股有限公司、SincereWatch(HongKong)Limited、滴普科技股份有限公司、山东快驴科技发展股份有限公司、广州银诺医药集团股份有限公司、劲方医药科技(上海)股份有限公司、长风药业股份有限公司、武汉艾米森生命科技股份有限公司、上海挚达科技发展股份有限公司、上海森亿医疗科技股份有限公司、协创数据技术股份有限公司、上海宝济药业股份有限公司、深圳迅策科技股份有限公司、北京智谱华章科技股份有限公司、天九共享智慧企业服务股份有限公司、红星冷链(湖南)股份有限公司、爱芯元智半导体股份有限公司、牧原食品股份有限公司、国民技术股份有限公司、福信富通科技股份有限公司、宁波菲仕技术股份有限公司、智慧互通科技股份有限公司、深圳市兆威机电股份有限公司、南京埃斯顿自动化股份有限公司、上海易景信息科技股份有限公司、广东云徙智能科技股份有限公司、驭势科技(北京)股份有限公司、北京深演智能科技股份有限公司及YangtuoHoldingsInc.有投资银行业务关系。 交银国际证券有限公司及/或其集团公司现持有东方证券股份有限公司及光大证券股份有限公司的已发行股本逾1%。 免责声明 本报告之收取者透过接受本报告(包括任何有关的附件),表示幷保证其根据下述的条件下有权获得本报告,幷且同意受此中包含的限制条件所约束。任何没有遵循这些限制的情况可能构成法律之违反。 本报告为高度机密,幷且只以非公开形式供交银国际证券的客户阅览。本报告只在基于能被保密的情况下提供给阁下。未经交银国际证券事先以书面同意,本报告及其中所载的资料不得以任何形式(i)复制、复印或储存,或者(ii)直接或者间接分发或者转交予任何其它人作任何用途。 交银国际证券、其联属公司、关联公司、董事、关联方及/或雇员,可能持有在本报告内所述或有关公司之证券、幷可能不时进行买卖、或对其有兴趣。此外,交银国际证券、其联属公司及关联公司可能与本报告内所述或有关的公司不时进行业务往来,或为其担任市场庄家,或被委任替其证券进行承销,或可能以委托人身份替客户买入或沽售其证劵,或可能为其担当或争取担当幷提供投资银行、顾问、包销、融资或其它服务,或替其从其它实体寻求同类型之服务。投资者在阅读本报告时,应该留意任何或所有上述的情况,均可能导致真正或潜在的利益冲突。本报告内的资料来自交银国际证券在报告发行时相信为正确及可靠的来源,惟本报告幷非旨在包含投资者所需要的所有信息,幷可能受送递 延误、阻碍或拦截等因子所影响。交银国际证券不明示或暗示地保证或表示任何该等数据或意见的足够性、准确性、完整性、可靠性或公平性。因此,交银国际证券及其集团或有关的成员均不会就由于任何第三方在依赖本报告的内容时所作的行为而导致的任何类型的损失(包括但不限于任何直接的、间接的、随之而发生的损失)而负上任何责任。 本报告只为一般性提供数据之性质,旨在供交银国际证券之客户作一般阅览之用,而幷非考虑任何某特定收取者的特定投资目标、财务状况或任何特别需要。本报告内的任何资料或意见均不构成或被视为集团的任何成员作出提议、建议或征求购入或出售任何证券、有关投资或其它金融证券。 本报告之观点、推荐、建议和意见均不一定反映交银国际证券或其集团的立场,亦可在没有提供通知的情况下随时更改,交银国际证券亦无责任提供任何有关资料或意见之更新。 交银国际证券建议投资者应独立地评估本报告内的资料,考虑其本身的特定投资目标、财务状况及需要,在参与有关报告中所述公司之证劵的交易前,委任其认为必须的法律、商业、财务、税务或其它方面的专业顾问。惟报告内所述的公司之证券未必能在所有司法管辖区或国家或供所有类别的投资者买卖。 对部分的司法管辖区或国家而言,分发、发行或使用本报告会抵触当地法律、法则、规定、或其它注册或发牌的规例。本报告不是旨在向该等司法管辖区或国家的任何人或实体分发或由其使用。本报告的发送对象不包括身处中国内地的投资人。如知悉收取或发送本报告有可能构成当地法律、法则或其他规定之违反,本报告的收取者承诺尽快通知交银国际证券。 本免责声明以中英文书写,两种文本具同等效力。若两种文本有矛盾之处,则应以英文版本为准。 交银国际证券有限公司是交通银行股份有限公司的附属公司。