猜你想问
奥比中光上半年营收和净利润表现如何?
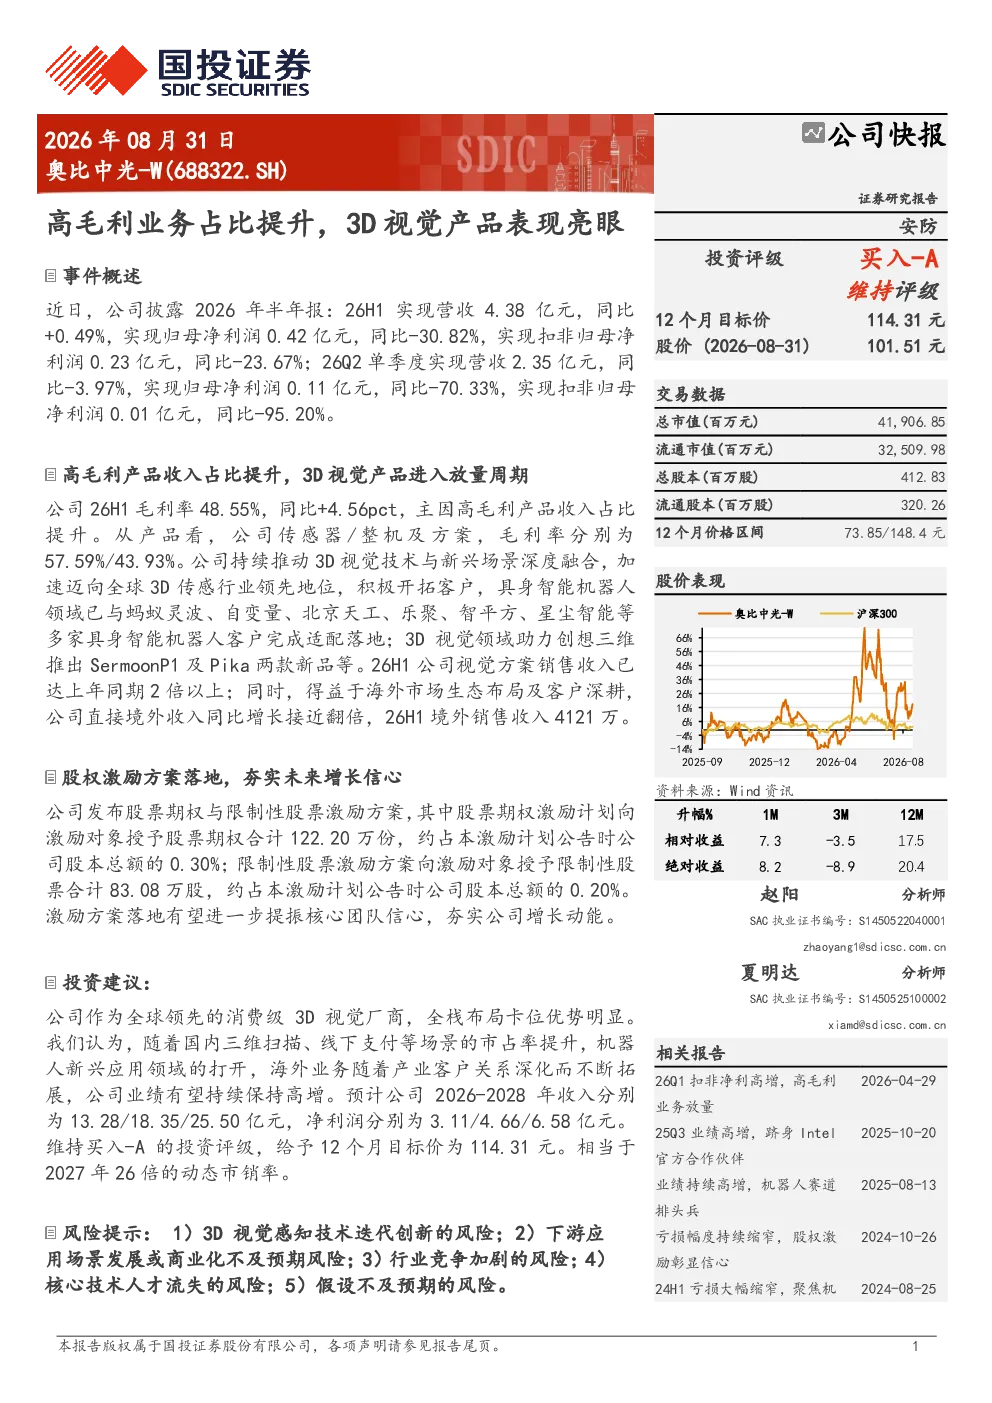
公司2026年上半年营收4.38亿元,同比微增0.49%,归母净利润0.42亿元,同比下滑30.82%。毛利率提升至48.55%,主要得益于高毛利产品收入占比的提升。3D视觉产品进入放量阶段,视觉方案销售收入达到上年同期的两倍以上,境外销售收入同比增长近翻倍。公司还发布了股权激励方案,旨在提振核心团队信心。
奥比中光3D视觉产品发展情况怎样?
3D视觉产品已进入放量周期,视觉方案销售收入显著增长,达到上年同期的两倍以上。境外销售收入同比增长近翻倍,显示出公司产品在全球市场的竞争力。公司作为全球领先的消费级3D视觉厂商,全栈布局卡位优势明显,未来发展潜力巨大。
奥比中光未来几年收入和利润预期如何?
根据研报预测,奥比中光2026-2028年收入预计分别为13.28/18.35/25.50亿元,净利润预计分别为3.11/4.66/6.58亿元。公司全栈布局的战略优势明显,未来发展空间广阔。营收和利润的稳步增长,反映了公司业务的高质量发展态势。
3D视觉行业发展趋势如何?
3D视觉行业正处于快速发展阶段,应用场景不断拓展,市场需求持续增长。随着技术的不断进步和成本的降低,3D视觉技术将在更多领域得到应用,如消费电子、工业制造、智慧城市等。行业竞争日益激烈,但头部企业凭借技术积累和全栈布局优势,有望获得更大的市场份额。
奥比中光研报中是否有风险提示?
研报中未明确指出具体风险,但市场竞争加剧和行业技术迭代迅速可能带来挑战。公司需要持续加大研发投入,保持技术领先优势。同时,国际市场拓展和汇率波动也可能对公司业绩产生影响。投资者需关注行业动态和公司战略调整,以全面评估投资风险。
你可能感兴趣
点评报告:2026H1归母净利润增幅亮眼,高毛利产品占比提升
商贸零售万联证券2026-08-27
2024年半年度业绩点评:业绩增速亮眼,高毛利海外业务占比稳步提升
信息技术东吴证券2024-08-09
一季度业绩表现亮眼,高毛利产品增速领先提升盈利能力
信息技术国信证券2022-04-29
公司三季报点评:新运营收入表现亮眼,软件业务毛利提升带动归母净利润高增
信息技术长城证券2020-10-27
新能源业务占比持续提升,软板和触控业务表现亮眼
国信证券2024-08-29
三季报表现亮眼,毛利率同环比提升
交通运输信达证券2024-10-24
华创机械深度投研:奥比中光3D视觉感知业务深度分析
未知机构2026-09-14
Q2业绩略低于市场预期,高毛利产品占比提升
医药生物太平洋证券2024-08-24
4-6月金价震荡下零售增长承压,高毛利定价产品占比提升
国信证券2024-07-24
印尼工厂投产在即,公司高毛利产品的收入占比逐年提升
中邮证券2025-11-09