猜你想问
期指短周期持仓量因子下降的具体表现是什么?
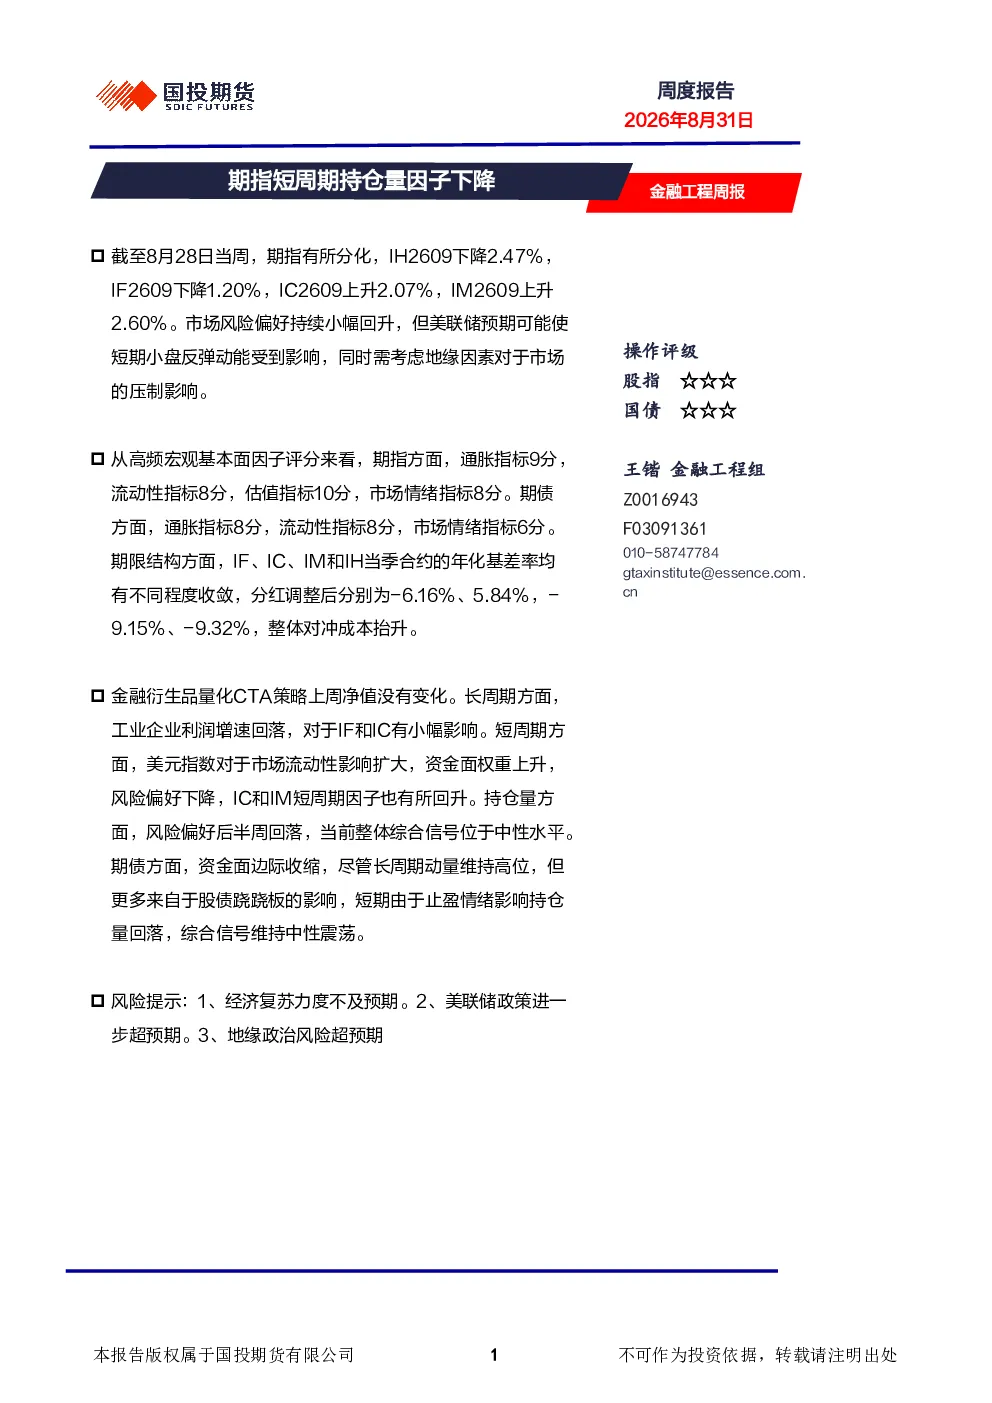
截至8月28日当周,IH2609持仓量下降2.47%,IF2609下降1.20%,IC2609上升2.07%,IM2609上升2.60%。这反映了市场风险偏好持续小幅回升,但美联储预期可能抑制短期小盘反弹动能,地缘因素仍对市场形成压制。持仓量变化显示市场情绪指标评分8分,期限结构显示IF、IC、IM和IH当季合约年化基差率均有不同程度收敛,分红调整后分别为-6.16%、5.84%,-9.15%、-9.32%,整体对冲成本抬升。
金融衍生品量化CTA策略上周表现如何?
上周金融衍生品量化CTA策略净值未发生变化。长周期方面,工业企业利润增速回落,对IF和IC产生小幅影响;短周期方面,美元指数影响市场流动性扩大,资金面权重上升,风险偏好下降,IC和IM短周期因子回升。持仓量方面,风险偏好后半周回落,综合信号位于中性水平。这表明策略在当前市场环境下表现稳健,但需关注后续资金面和风险偏好的变化。
报告对股债横截面策略和国债期货跨品种套利策略有何介绍?
股债横截面策略品种池为股指期货和国债期货,通过多策略模型择优配置合约。综合信号由3个独立模型加权合成(0-1),选取前2位且数值≥0.6的合约做多,后2位且数值≤0.4的合约做空。国债期货跨品种套利策略基于Nelson-Siegel瞬时远期利率函数和趋势回归模型信号共振,采用PCA主成分分析、最大方差化因子旋转法结合logistic回归构建三因子模型,信号分为三类(1、0、-1),久期中性配比调整10-5Y价差(1:1.8比例)。这两个策略通过不同的模型和品种配置,旨在捕捉市场不同维度的机会。
当前市场现状如何判断?
当前市场现状显示期指分化,IH2609下降2.47%,IF2609下降1.20%,IC2609上升2.07%,IM2609上升2.60%。高频因子评分方面,期指通胀指标9分,流动性指标8分,估值指标10分,市场情绪指标8分;期债通胀指标8分,流动性指标8分,市场情绪指标6分。期限结构显示IF、IC、IM和IH当季合约年化基差率均有不同程度收敛,分红调整后分别为-6.16%、5.84%,-9.15%、-9.32%,整体对冲成本抬升。综合来看,市场风险偏好小幅回升,但美联储预期和地缘因素仍存在不确定性。
研报提示的主要风险有哪些?
研报提示的主要风险包括经济复苏力度不及预期,美联储政策进一步超预期,以及地缘政治风险超预期。这些风险可能对市场产生显著影响。例如,经济复苏力度不及预期可能导致市场风险偏好下降,美联储政策进一步超预期可能引发市场波动,地缘政治风险超预期可能对市场情绪造成冲击。投资者需密切关注这些风险因素,并做好相应的风险管理。