猜你想问
三峰环境2026年中报核心内容有哪些?
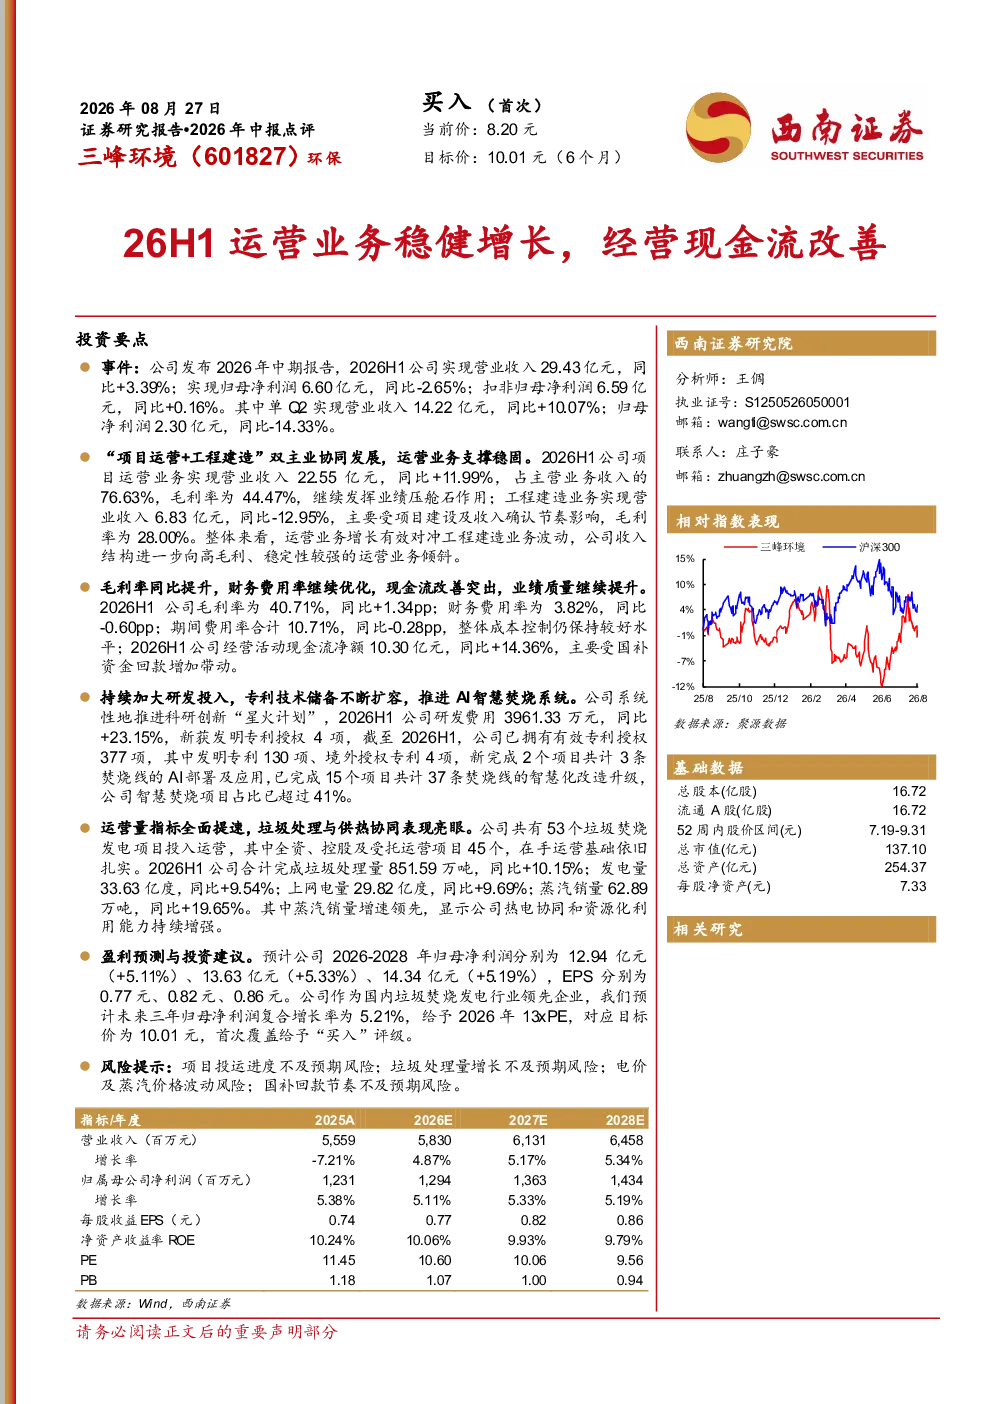
三峰环境2026年中报显示,公司运营业务实现营业收入22.55亿元,同比增长11.99%,毛利率为44.47%,成为业绩主要支撑。财务指标方面,毛利率同比提升1.34个百分点至40.71%,财务费用率下降0.60个百分点至3.82%,期间费用率合计10.71%,同比降低0.28个百分点。经营活动现金流净额达到10.30亿元,同比增长14.36%。研发投入3961.33万元,同比增长23.15%,新获发明专利授权4项。运营量指标表现优异,完成垃圾处理量851.59万吨,同比增长10.15%;发电量、上网电量及蒸汽销量均实现同比增长。
垃圾焚烧发电行业发展趋势如何?
垃圾焚烧发电行业正经历稳步发展,政策层面持续支持固废处理与资源化利用。行业龙头通过技术升级与产业链延伸,提升运营效率与盈利能力。智慧化改造成为趋势,自动化、智能化技术应用逐步普及,降低人力成本并提高处理效率。同时,行业向多元化协同处置方向发展,如餐厨垃圾、污泥、渗滤液等协同处理业务拓展,增强综合竞争力。市场竞争格局逐渐稳定,头部企业凭借规模与品牌优势占据主导地位。
研报重点分析了三峰环境的哪些方面?
研报重点分析了三峰环境的全产业链布局,包括垃圾焚烧发电投资运营、装备制造、工程总包及海外拓展业务。报告详细回顾了2026年中期业绩,突出运营业务的稳健增长与财务指标的改善,如毛利率提升、费用率下降及现金流增加。此外,报告强调了公司在研发与技术方面的投入,智慧化改造项目占比超41%,以及运营量指标的持续提升。盈利预测显示未来三年归母净利润复合增长率为5.21%,估值给予2026年13xPE,对应目标价10.01元。
当前垃圾焚烧发电市场现状如何?
当前垃圾焚烧发电市场呈现供需两旺态势,随着城镇化进程加速与环保政策趋严,垃圾处理需求持续增长。行业竞争格局方面,头部企业凭借技术、规模及资金优势占据主导,但中小型项目仍存在差异化竞争空间。政策补贴逐步退坡,市场化运营成为趋势,企业需提升自身运营效率与盈利能力。智慧化、低碳化成为发展方向,自动化控制系统、余热余压利用技术等创新应用逐步推广。区域发展不均衡问题仍存,部分地区项目饱和度较高,而部分区域仍有扩张潜力。
研报提示了哪些风险因素?
研报提示了四项主要风险:一是项目投运进度不及预期,可能导致业绩增长不及预期;二是垃圾处理量增长放缓或停滞,影响运营收入;三是电价及蒸汽价格波动,直接影响项目盈利水平;四是国补回款节奏变化,可能影响现金流稳定性。此外,行业政策调整、技术迭代风险及环保标准提升也可能带来挑战。企业需加强项目管理、成本控制及政策适应性,以应对潜在风险。