猜你想问
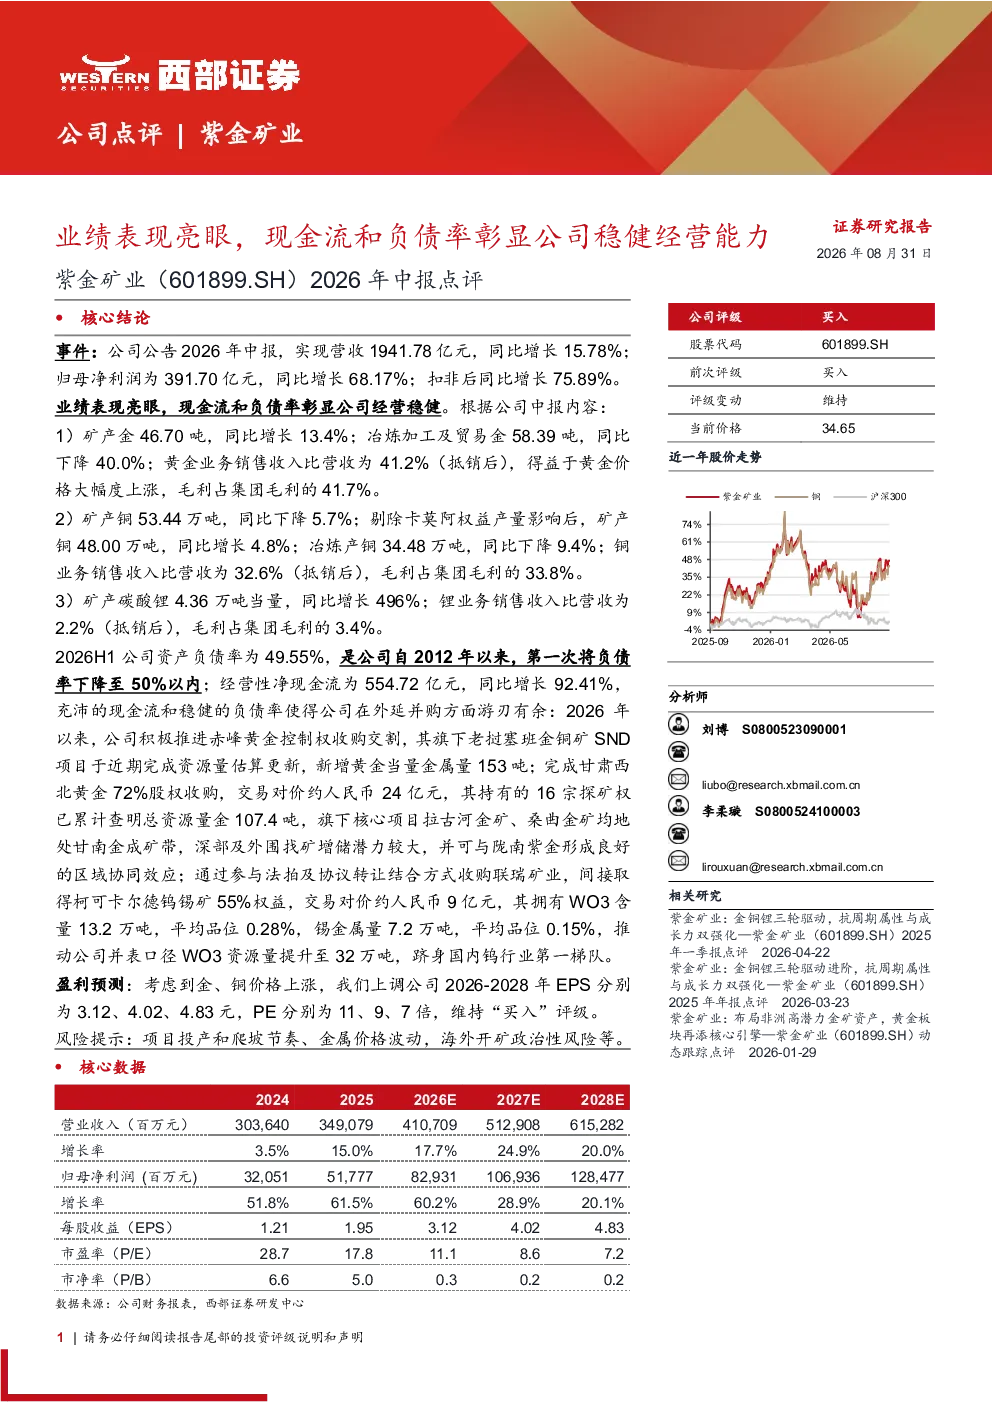
紫金矿业2026年中报主要业绩数据有哪些?
紫金矿业2026年中报显示,公司营收同比增长15.78%至1941.78亿元,归母净利润同比增长68.17%至391.70亿元,扣非后净利润同比增长75.89%。黄金业务方面,矿产金同比增长13.4%至46.70吨,销售收入占比41.2%,毛利贡献41.7%;铜业务方面,矿产铜同比下降5.7%至53.44万吨,剔除卡莫阿权益产量影响后同比增长4.8%,销售收入占比32.6%,毛利贡献33.8%;锂业务方面,矿产碳酸锂同比增长496%至4.36万吨当量,销售收入占比2.2%,毛利贡献3.4%。公司资产负债率下降至49.55%,为2012年以来首次低于50%,现金流充裕,经营稳健。
黄金、铜、锂业务在紫金矿业2026年中报中的表现如何?
紫金矿业2026年中报中,黄金业务表现突出,矿产金同比增长13.4%至46.70吨,销售收入占比41.2%,毛利贡献41.7%,是公司最主要的收入和利润来源。铜业务保持稳定,矿产铜同比下降5.7%至53.44万吨,但剔除卡莫阿权益产量影响后同比增长4.8%,销售收入占比32.6%,毛利贡献33.8%。锂业务增长迅猛,矿产碳酸锂同比增长496%至4.36万吨当量,虽然销售收入占比仅2.2%,但毛利贡献3.4%,显示出高增长潜力。公司通过多元化业务布局,增强了抗风险能力。
紫金矿业2026年中报报告分析重点是什么?
紫金矿业2026年中报报告分析重点在于公司业绩的稳健增长和财务结构的优化。报告显示,公司营收和净利润均实现显著增长,同时资产负债率下降至49.55%,为多年来的最低点,现金流充裕,体现了公司稳健的经营能力。报告还详细分析了黄金、铜、锂三大核心业务的表现,以及公司在并购方面的积极布局,如收购赤峰黄金、甘肃西北黄金和联瑞矿业,这些举措将进一步提升公司的资源储备和产能。
当前金属行业市场现状如何?
当前金属行业市场现状呈现分化态势。黄金市场受益于地缘政治风险和通胀预期,价格保持相对高位,紫金矿业的黄金业务因此受益。铜市场受全球宏观经济和供需关系影响,价格波动较大,但紫金矿业通过多元化布局和成本控制,保持了稳健经营。锂市场则因新能源汽车需求的强劲增长而持续火热,紫金矿业的锂业务增长迅猛,展现出良好的发展前景。总体而言,金属行业机遇与挑战并存,企业需加强风险管理。
紫金矿业2026年中报存在哪些风险提示?
紫金矿业2026年中报提示了几个主要风险因素。首先,项目投产和爬坡节奏的不确定性可能影响公司业绩的持续增长。其次,金属价格波动是行业普遍面临的风险,黄金、铜、锂等主要金属价格的剧烈变动可能对公司盈利能力造成冲击。此外,海外开矿的政治性风险也不容忽视,国际政治环境的变化可能影响公司在海外市场的经营。公司需密切关注这些风险,并采取有效措施进行管理。