猜你想问
孩子王2026年半年报核心内容有哪些?
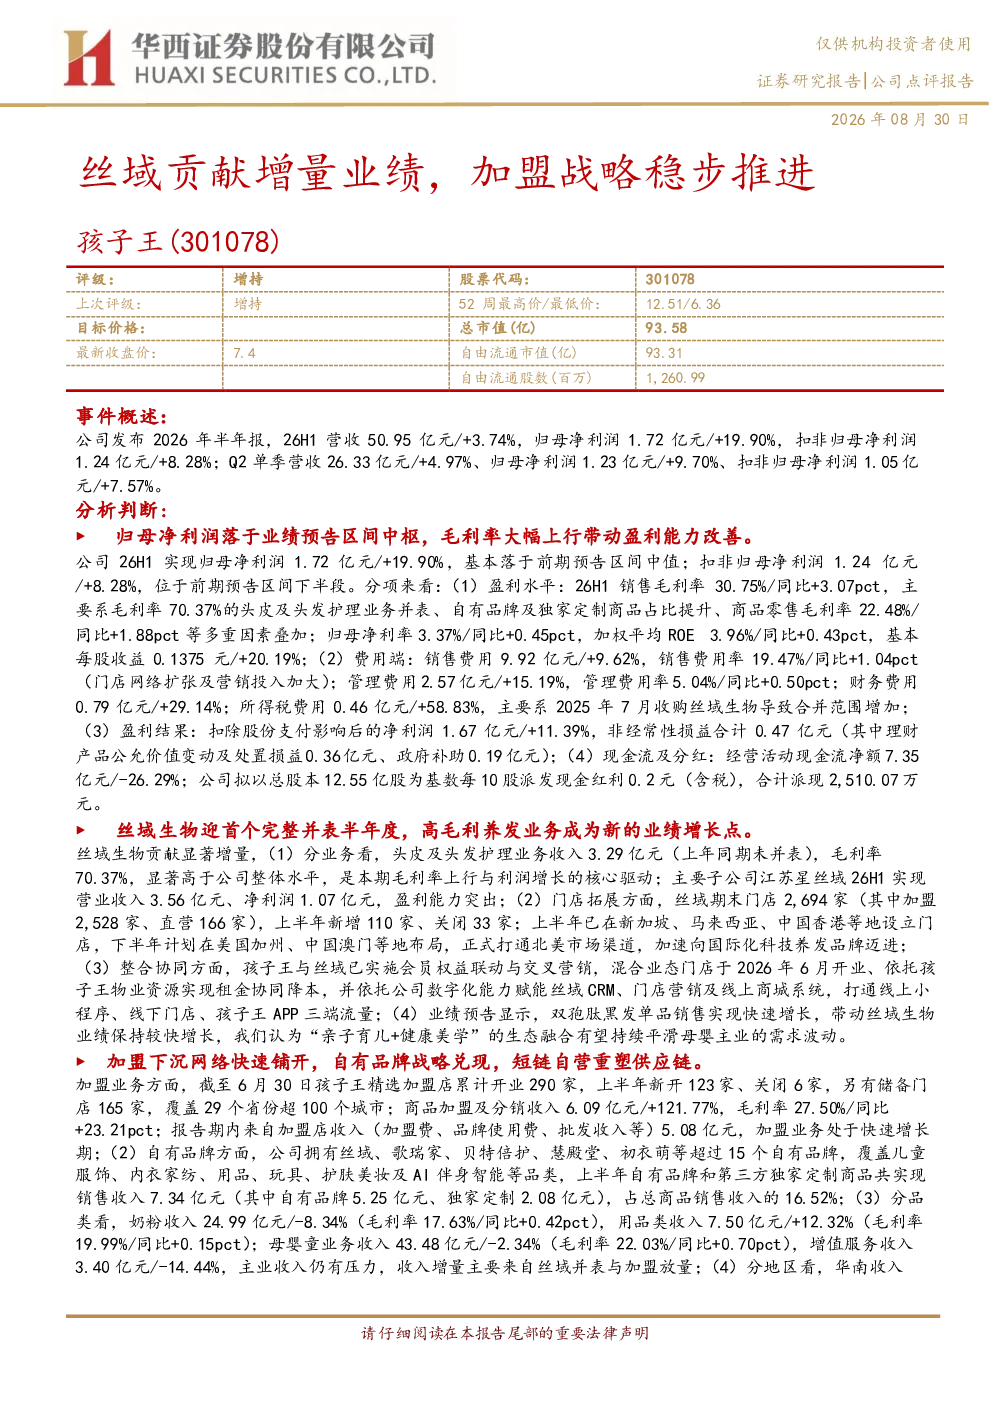
孩子王2026年半年报显示,公司营收50.95亿元同比增长3.74%,归母净利润1.72亿元同比增长19.90%。主要增长动力来自头皮及头发护理业务,丝域生物贡献显著增量,其头皮及头发护理业务收入达3.29亿元,毛利率高达70.37%。同时,公司毛利率大幅提升至30.75%,主要得益于丝域生物并表、自有品牌占比提升及商品零售毛利率提升。此外,孩子王上半年新增门店110家,关闭33家,加盟业务发展迅速,商品加盟及分销收入同比增长121.77%至6.09亿元。
报告分析孩子王所处赛道的发展趋势如何?
报告指出,孩子王所处赛道呈现多元化发展趋势。头皮及头发护理市场增长迅速,消费者对专业护理需求提升,为丝域生物等细分品牌带来发展机遇。同时,零售行业数字化转型加速,孩子王通过KidsGPT大模型、AI营销工具等数字化手段提升用户体验和运营效率。加盟模式成为重要增长引擎,孩子王精选加盟店上半年新开123家,覆盖全国多个省份。未来,AI育儿、智能陪伴玩偶等新业态将推动行业创新升级。
研报重点分析了孩子王的哪些方面?
研报重点分析了孩子王的业绩表现、盈利能力改善、丝域生物的增量贡献、门店拓展策略、加盟业务发展、自有品牌战略以及AI数智化布局。报告显示,丝域生物成为利润增长核心驱动力,毛利率高达70.37%。孩子王通过会员权益联动、混合业态门店开业等措施实现协同降本。加盟业务收入大幅增长,毛利率提升至27.50%。此外,公司积极布局AI领域,全域会员超1亿人,KidsGPT大模型已通过备案,AI营销工具“漩涡”效果显著。
报告对孩子王的市场现状有何判断?
报告显示,孩子王市场现状呈现稳健发展态势。公司营收和利润持续增长,盈利能力显著改善,毛利率提升至30.75%。丝域生物的成功并表成为重要亮点,其高毛利率业务带动整体盈利水平提升。门店网络持续扩张,覆盖范围扩大,加盟模式助力快速渗透。同时,公司积极拥抱数字化,会员规模庞大,AI应用场景丰富,为长期发展奠定基础。但需关注行业竞争加剧和生育率变化等外部因素。
研报提示了哪些风险因素?
研报提示了四项主要风险:一是并购整合可能不及预期,丝域生物的完全融入和协同效应释放存在不确定性;二是生育率持续下滑可能影响母婴零售行业整体需求;三是行业竞争加剧,孩子王面临来自其他零售商的竞争压力;四是公司本次拟增持事项尚未完成,存在不确定性。这些因素可能对公司未来业绩和估值产生影响。