猜你想问
2Q26蓝思科技毛利率提升的原因是什么?
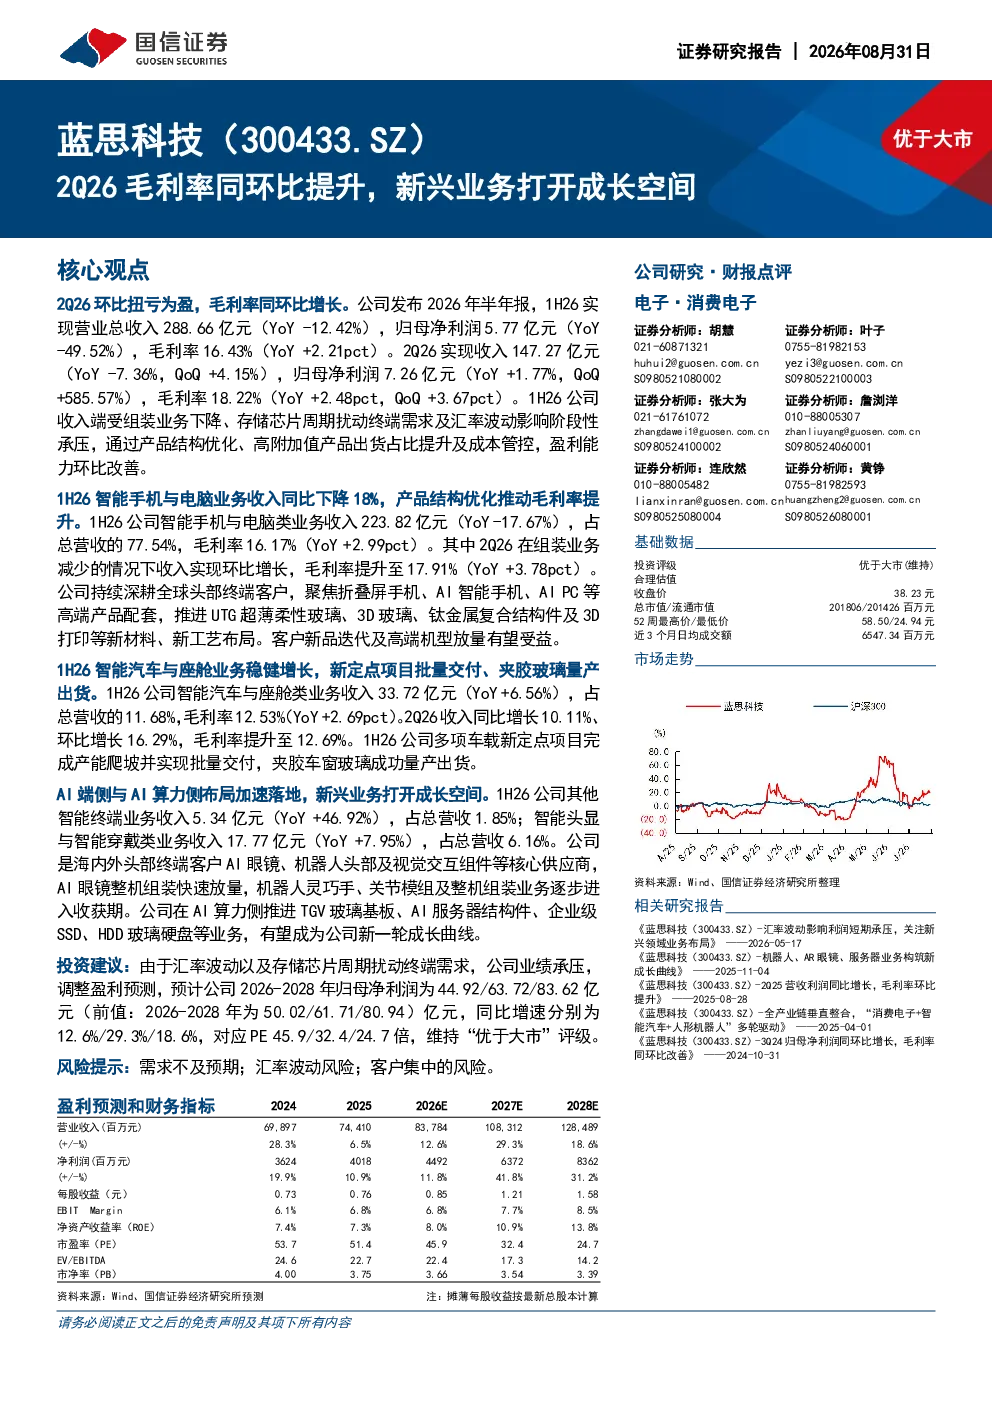
2Q26蓝思科技毛利率提升主要得益于产品结构优化,高附加值产品出货占比提升以及成本管控。受组装业务下降、存储芯片周期扰动终端需求及汇率波动影响,公司收入端阶段性承压,但通过提升产品竞争力,毛利率实现同环比增长,2Q26毛利率达到18.22%,YoY+2.48pct,QoQ+3.67pct。
蓝思科技在AI领域有哪些布局?
蓝思科技在AI领域加速布局,AI端侧与AI算力侧均有显著进展。AI端侧,公司是海内外头部终端客户AI眼镜、机器人头部及视觉交互组件等核心供应商,AI眼镜整机组装快速放量,机器人灵巧手、关节模组及整机组装业务逐步进入收获期。AI算力侧,公司推进TGV玻璃基板、AI服务器结构件、企业级SSD、HDD玻璃硬盘等业务,有望成为公司新一轮成长曲线,新兴业务打开成长空间。
电子设备行业未来发展趋势如何?
电子设备行业未来发展趋势呈现多元化与智能化特点。一方面,传统业务如智能手机与电脑面临周期性波动与需求下降压力,但通过产品结构优化可提升盈利能力;另一方面,智能汽车与座舱、AI终端等新兴领域增长潜力巨大,新定点项目批量交付、夹胶玻璃量产出货推动相关业务稳健增长。AI算力侧布局加速,将助力行业向更高附加值方向发展。
蓝思科技当前的市场表现如何?
蓝思科技当前市场表现呈现结构性分化。1H26智能手机与电脑业务收入同比下降18%,但毛利率提升至16.17%(YoY+2.99pct),显示产品结构优化成效。智能汽车与座舱业务收入同比增长6.56%,稳健增长。AI终端业务收入YoY+46.92%,新兴业务加速放量。整体来看,公司盈利能力环比改善,但受汇率波动及存储芯片周期扰动影响,业绩存在阶段性承压。
蓝思科技面临哪些风险?
蓝思科技面临的主要风险包括需求不及预期、汇率波动风险以及客户集中风险。需求端,终端市场需求波动可能影响公司收入表现;汇率波动会直接影响公司利润水平;客户集中可能导致经营稳定性受影响。此外,存储芯片周期波动也对其终端需求造成扰动。公司需密切关注市场变化,加强风险管理。