猜你想问
这份研报的核心内容是什么?
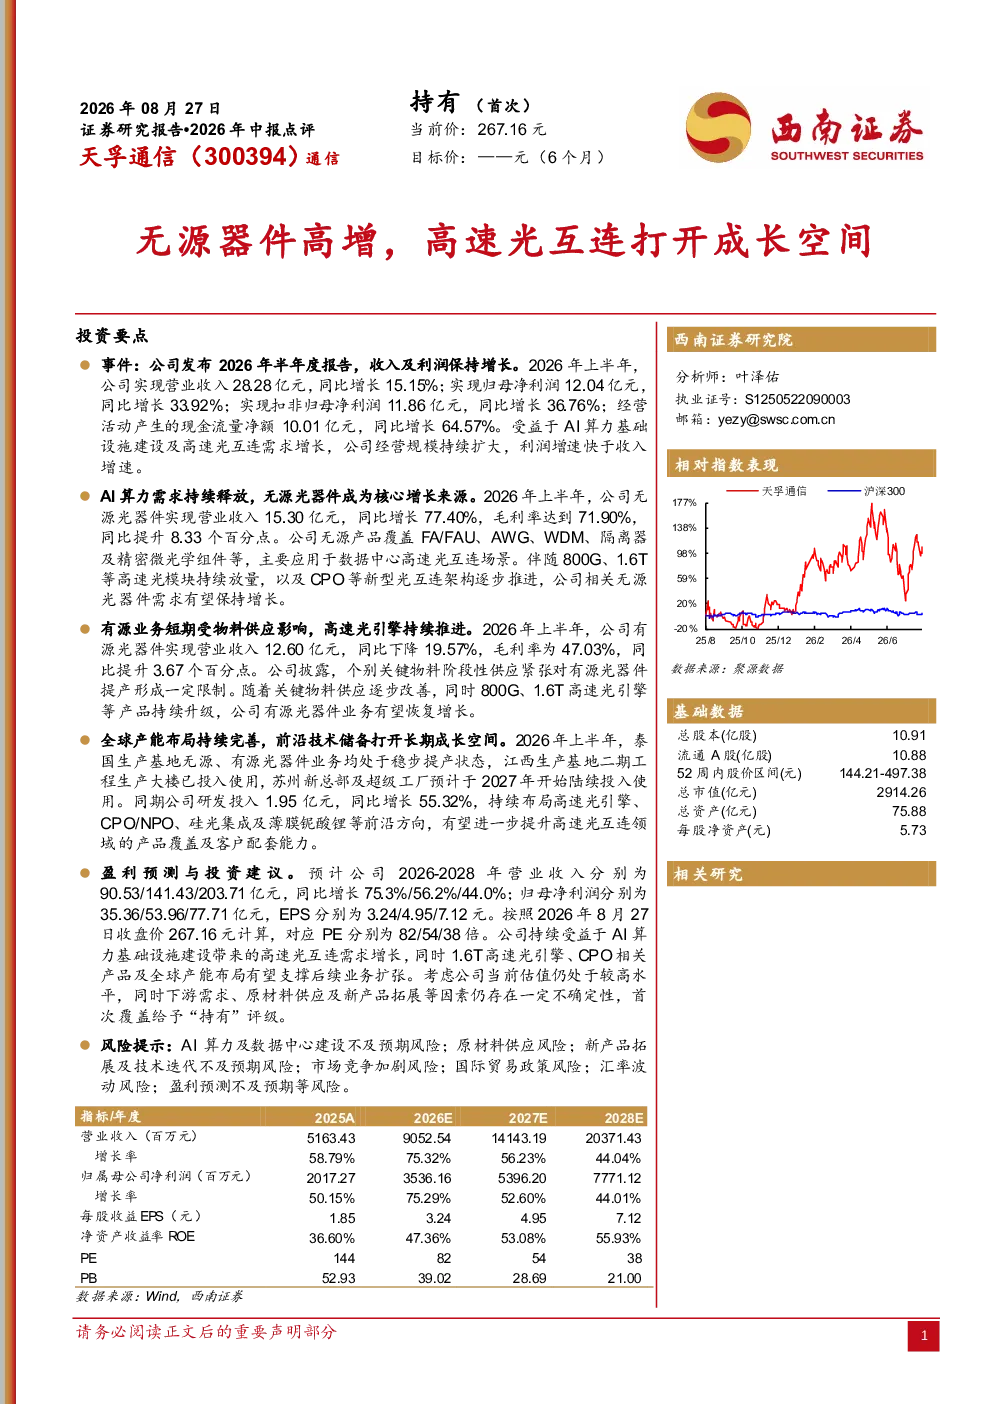
这份研报的核心内容是分析天孚通信在2026年上半年的业绩表现,重点指出无源光器件业务成为公司主要增长来源,实现营收15.30亿元,同比增长77.40%,毛利率71.90%。有源光器件业务受物料供应影响营收下降19.57%,但毛利率提升3.67个百分点。公司整体营收28.28亿元,同比增长15.15%,归母净利润12.04亿元,同比增长33.92%。研发投入1.95亿元,同比增长55.32%。报告强调无源器件受益于800G、1.6T高速光模块需求增长及CPO等新型光互连架构推进。有源业务短期受物料影响,但长期有望恢复增长。公司持续完善全球产能布局,并加大研发投入布局前沿技术。
光互连行业的发展趋势如何?
光互连行业的发展趋势主要围绕高速化和智能化展开。随着AI算力需求和数据中心建设的加速,800G、1.6T甚至更高速度的光模块需求持续增长,推动高速光器件市场扩张。CPO(Co-Packaged Optics)等新型光互连架构成为行业焦点,通过将光模块与CPU等芯片更紧密集成,提升数据传输速率和能效。无源光器件作为光模块的核心组成部分,在高速光模块需求增长下迎来重要发展机遇。同时,硅光集成、薄膜铌酸锂等前沿技术也在积极探索,为光互连行业带来长期成长空间。这些趋势共同推动光互连技术向更高带宽、更低功耗、更小型化的方向发展。
研报重点分析了哪些方面?
研报重点分析了天孚通信的业务结构和增长动力。报告指出无源光器件业务是公司核心增长引擎,营收和毛利率均显著提升,主要受益于高速光模块需求增长和产品结构优化。有源光器件业务短期受物料供应影响,但毛利率改善,长期发展潜力依然存在。此外,报告还关注公司全球产能布局的持续完善,包括泰国、江西生产基地的提产和苏州超级工厂的建设,以提升规模化交付能力。同时,公司加大研发投入,布局高速光引擎、FAU光纤阵列等核心技术平台,并积极布局CPO/NPO、硅光集成等前沿技术方向,为长期发展奠定基础。
目前光器件市场的现状如何?
目前光器件市场呈现高速增长和结构性分化态势。一方面,受AI算力需求和数据中心建设驱动,高速光模块需求持续旺盛,带动800G、1.6T等高速光器件市场快速增长。另一方面,无源光器件凭借其技术成熟度和成本优势,成为光模块供应链中的核心环节,市场增长尤为显著。然而,有源光器件业务受限于上游物料供应,部分企业面临产能瓶颈,导致营收短期承压。市场竞争方面,国内外厂商积极布局,技术迭代加速,推动行业向高端化、集成化方向发展。整体来看,光器件市场机遇与挑战并存,无源器件和高速光器件成为行业主要增长点。
研报提到了哪些风险?
研报提示了多项风险因素。首先,AI算力及数据中心建设可能不及预期,影响下游光模块需求增长。其次,原材料供应风险,特别是关键物料的短缺或价格波动,可能影响有源光器件的生产和成本控制。再次,新产品拓展及技术迭代存在不确定性,若公司前沿技术布局效果不及预期,可能影响长期竞争力。此外,市场竞争加剧风险也不容忽视,国内外厂商的竞争可能导致价格压力和市场份额变化。还有国际贸易政策风险、汇率波动风险等宏观因素,以及盈利预测可能存在偏差等风险,都需要投资者关注。